Extra geld lenen bij je hypotheek: hoe werkt het?
Heb je geld nodig voor een verbouwing, verduurzaming of een andere grote uitgave? Dan kun je soms extra geld lenen met je hypotheek. Dat kan aantrekkelijk zijn doordat de rente vaak lager is dan bij een persoonlijke lening. Extra lenen is niet altijd mogelijk of de beste keuze: je inkomen, de waarde van je woning en de bijkomende kosten spelen allemaal mee.
Wat betekent extra lenen bij je hypotheek?
Je verhoogt je bestaande hypotheek of sluit een aanvullende hypotheek af. De woning dient daarbij als onderpand. De geldverstrekker beoordeelt opnieuw of de hogere maandlasten verantwoord zijn en of de lening past binnen de waarde van je woning.
Er zijn doorgaans twee mogelijkheden:
- Je bestaande hypotheek verhogen: je vraagt je huidige geldverstrekker om een hoger hypotheekbedrag. Als de hypotheekakte al voldoende ruimte biedt, kan dit soms zonder nieuwe notariële akte. De geldverstrekker moet de verhoging wel goedkeuren.
- Een tweede hypotheek afsluiten: je krijgt een aanvullende lening naast je bestaande hypotheek. Hiervoor kunnen onder meer advies-, taxatie- en notariskosten gelden.
Oversluiten naar een andere geldverstrekker kan ook worden onderzocht, maar houd daarbij rekening met mogelijke kosten, zoals een vergoeding voor vervroegd aflossen op je huidige hypotheek.
Waarvoor kun je extra lenen?
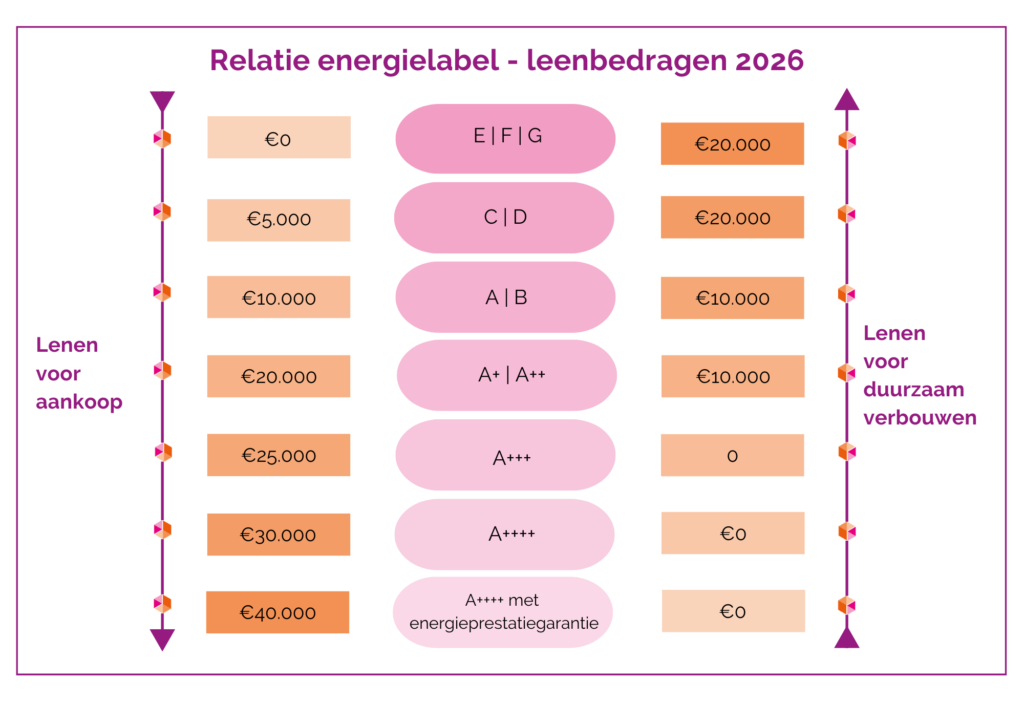
Extra hypotheekruimte wordt vaak gebruikt voor een verbouwing, onderhoud of energiebesparende maatregelen. Denk aan een nieuwe keuken, een uitbouw, dakisolatie of zonnepanelen. Soms wordt het geld gebruikt voor andere doelen, maar de voorwaarden en fiscale behandeling kunnen dan anders zijn.
Bespreek vooraf waarvoor je het geld wilt gebruiken. Bij een verbouwing kan de geldverstrekker vragen om offertes of een begroting. Het bedrag wordt soms tijdelijk in een bouwdepot geplaatst en uitbetaald op basis van facturen.
Hoeveel kun je extra lenen?
Het maximale bedrag hangt vooral af van twee zaken:
- Je inkomen en financiële verplichtingen: de geldverstrekker kijkt onder andere naar je inkomen, eventuele andere leningen, je gezinssituatie en de verwachte maandlasten.
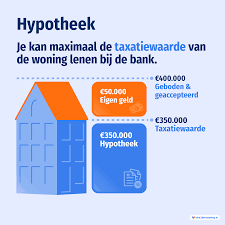
- De waarde van je woning: de hypotheek mag doorgaans niet boven de toegestane verhouding tussen de lening en de woningwaarde uitkomen. Een taxatie kan nodig zijn om de waarde vast te stellen.
Een stijging van de woningwaarde betekent dus niet automatisch dat je het verschil kunt lenen. Ook moet de hogere hypotheek passen binnen de leennormen en het beleid van je geldverstrekker.
Wat zijn de kosten?
Naast rente en aflossing kunnen er eenmalige kosten zijn. Denk aan advies- en bemiddelingskosten, taxatiekosten, notariskosten en eventuele kosten voor het aanpassen of oversluiten van je hypotheek. Vraag vooraf om een overzicht van alle kosten en vergelijk dat met de verwachte voordelen.
Let ook op de looptijd. Een langere looptijd kan de maandlasten verlagen, maar betekent mogelijk dat je over de hele periode meer rente betaalt. Bekijk daarom niet alleen het maandbedrag, maar ook de totale kosten.
Is de hypotheekrente aftrekbaar?
De rente is niet automatisch aftrekbaar omdat de lening aan je hypotheek is gekoppeld. Voor nieuwe leningen gelden fiscale voorwaarden. In grote lijnen kan renteaftrek mogelijk zijn als het geld wordt gebruikt voor de aankoop, verbetering of het onderhoud van de eigen woning en je voldoet aan de wettelijke aflossingsregels. Gebruik je het geld voor bijvoorbeeld een auto, vakantie of andere persoonlijke uitgaven, dan is de rente doorgaans niet aftrekbaar.
De fiscale regels zijn afhankelijk van je persoonlijke situatie. Laat daarom controleren hoe de lening in jouw geval wordt behandeld, bijvoorbeeld door een hypotheekadviseur of belastingadviseur.
Wanneer is extra lenen verstandig?
Extra lenen kan passen wanneer de uitgave belangrijk is, de maandlasten betaalbaar blijven en de totale kosten opwegen tegen de voordelen. Maak vooraf een begroting en houd ruimte over voor onverwachte uitgaven en mogelijke veranderingen in je inkomen of rente.
Vergelijk de hypotheekverhoging ook met alternatieven, zoals spaargeld gebruiken, een persoonlijke lening afsluiten of de werkzaamheden in fases uitvoeren. Een lagere rente betekent niet automatisch dat een hypotheeklening goedkoper is: de looptijd en bijkomende kosten tellen mee.
Conclusie
Extra geld lenen bij je hypotheek kan een manier zijn om een verbouwing of andere grote uitgave te financieren. Of het mogelijk en verstandig is, hangt af van je inkomen, de waarde van je woning, de voorwaarden van je geldverstrekker en het doel van de lening. Laat de maandlasten, eenmalige kosten en fiscale gevolgen vooraf zorgvuldig berekenen voordat je een beslissing neemt.
12 Veelgestelde Vragen over Extra Geld Lenen bij een Hypotheek
- Hoeveel geld kan ik extra lenen?
- Hoeveel invloed heeft een lening op je hypotheek?
- Kan je extra geld lenen voor verbouwing?
- Kan ik extra geld lenen bij hypotheek?
- Kan je een lening afsluiten als je een hypotheek hebt?
- Kun je geld lenen naast je hypotheek?
- Hoeveel extra lenen hypotheek?
- Kan ik extra geld lenen voor mijn hypotheek?
- Kan ik extra geld lenen?
- Wat kost 50000 euro extra hypotheek?
- Hoe kan ik meer geld lenen voor een hypotheek?
- Kan ik mijn hypotheek verhogen met dezelfde rente?
Hoeveel geld kan ik extra lenen?
Hoeveel geld je extra kunt lenen, hangt vooral af van je inkomen, je vaste lasten en de waarde van je woning. De geldverstrekker beoordeelt of de hogere maandlasten verantwoord zijn en hoeveel hypotheekruimte er is ten opzichte van de woningwaarde. Ook bestaande leningen, de rente en eventuele kosten voor advies, taxatie en notaris kunnen meespelen. Een hypotheekadviseur of geldverstrekker kan op basis van jouw situatie een berekening maken; aan die berekening kun je geen garantie op goedkeuring ontlenen.
Hoeveel invloed heeft een lening op je hypotheek?
Een lening kan je maximale hypotheek aanzienlijk verlagen, omdat de geldverstrekker de maandelijkse aflossing en rente meeneemt bij het beoordelen van je financiële verplichtingen. Daardoor blijft er minder ruimte over voor hypotheeklasten. Hoe groot de invloed is, hangt onder meer af van het openstaande bedrag, de maandlasten, de looptijd en je inkomen. Ook private lease, creditcards met bestedingsruimte en bepaalde studieschulden kunnen meetellen. Vraag een hypotheekadviseur of geldverstrekker om een berekening voor jouw situatie voordat je een lening afsluit.
Kan je extra geld lenen voor verbouwing?
Ja, je kunt vaak extra geld lenen voor een verbouwing door je bestaande hypotheek te verhogen of een tweede hypotheek af te sluiten. Of dat mogelijk is, hangt onder meer af van je inkomen, de waarde van je woning en de voorwaarden van je geldverstrekker. Soms vraagt de geldverstrekker om een taxatie, offertes of een begroting van de werkzaamheden. Houd ook rekening met eventuele advies-, taxatie- en notariskosten en laat vooraf berekenen wat de extra maandlasten zijn. Renteaftrek kan onder voorwaarden mogelijk zijn wanneer het geld wordt gebruikt voor verbetering of onderhoud van je eigen woning.
Kan ik extra geld lenen bij hypotheek?
Ja, extra geld lenen bij je hypotheek kan soms, bijvoorbeeld door je bestaande hypotheek te verhogen of een tweede hypotheek af te sluiten. De geldverstrekker beoordeelt of je inkomen de hogere maandlasten toelaat en of er voldoende ruimte is op basis van de waarde van je woning. Houd rekening met mogelijke kosten voor advies, taxatie en notaris. Of het mogelijk en verstandig is, hangt af van je persoonlijke situatie en het doel van de lening.
Kan je een lening afsluiten als je een hypotheek hebt?
Ja, ook als je een hypotheek hebt, kun je soms een lening afsluiten. Een geldverstrekker beoordeelt wel of de extra maandlasten passen bij je inkomen en financiële verplichtingen. Je kunt bijvoorbeeld een persoonlijke lening aanvragen of onderzoeken of je je hypotheek kunt verhogen. Welke optie geschikt is, hangt af van het doel van de lening, de waarde van je woning en de voorwaarden van je hypotheek. Houd er rekening mee dat een extra lening invloed kan hebben op hoeveel je in totaal betaalt en op de mogelijkheden om later opnieuw te lenen. Vergelijk daarom de rente, looptijd en bijkomende kosten voordat je een keuze maakt.
Kun je geld lenen naast je hypotheek?
Ja, je kunt soms geld lenen naast je bestaande hypotheek, bijvoorbeeld met een tweede hypotheek of een persoonlijke lening. Of dat mogelijk is, hangt onder meer af van je inkomen, je bestaande schulden, de waarde van je woning en de voorwaarden van de geldverstrekker. Houd rekening met eventuele advies-, taxatie- en notariskosten. Vergelijk ook de totale kosten en maandlasten: de rente op extra hypotheekgeld is niet automatisch fiscaal aftrekbaar; dat hangt onder andere af van waarvoor je het geld gebruikt.
Hoeveel extra lenen hypotheek?
Hoeveel je extra kunt lenen op je hypotheek hangt vooral af van je inkomen, je vaste financiële verplichtingen en de waarde van je woning. De geldverstrekker beoordeelt of de hogere maandlasten verantwoord zijn en of de totale hypotheek binnen de geldende leennormen en de toegestane verhouding tot de woningwaarde blijft. Een hogere woningwaarde betekent dus niet automatisch dat je het volledige verschil kunt lenen. Laat je persoonlijke situatie en eventuele bijkomende kosten, zoals advies-, taxatie- en notariskosten, vooraf berekenen door een hypotheekadviseur.
Kan ik extra geld lenen voor mijn hypotheek?
Ja, in sommige gevallen kun je extra geld lenen via je hypotheek, bijvoorbeeld voor een verbouwing of verduurzaming van je woning. Of dat mogelijk is, hangt onder meer af van je inkomen, je bestaande financiële verplichtingen, de waarde van je huis en de voorwaarden van je geldverstrekker. Je kunt soms je huidige hypotheek verhogen of een tweede hypotheek afsluiten. Houd rekening met mogelijke advies-, taxatie- en notariskosten en laat vooraf berekenen of de extra maandlasten bij je budget passen.
Kan ik extra geld lenen?
Ja, soms kunt u extra geld lenen via uw hypotheek, bijvoorbeeld door uw bestaande hypotheek te verhogen of een tweede hypotheek af te sluiten. Of dat mogelijk is, hangt onder meer af van uw inkomen, uw financiële verplichtingen, de waarde van uw woning en de voorwaarden van uw geldverstrekker. Houd ook rekening met mogelijke advies-, taxatie- en notariskosten. Laat vooraf berekenen of de extra maandlasten binnen uw budget passen.
Wat kost 50000 euro extra hypotheek?
De kosten van € 50.000 extra hypotheek hangen vooral af van de rente, de looptijd en de hypotheekvorm. Ter illustratie: bij een annuïtaire lening met 4% rente betaal je ongeveer € 303 bruto per maand bij een looptijd van 20 jaar, of circa € 239 per maand bij 30 jaar. Dit zijn voorbeeldbedragen; de werkelijke maandlasten kunnen verschillen en eventuele advies-, taxatie- en notariskosten komen er mogelijk bij. Ook hangt een eventuele renteaftrek af van het doel van de lening en je persoonlijke situatie.
Hoe kan ik meer geld lenen voor een hypotheek?
Je kunt mogelijk meer geld lenen door je bestaande hypotheek te verhogen of een tweede hypotheek af te sluiten. De geldverstrekker beoordeelt daarbij onder meer je inkomen, vaste lasten, eventuele andere leningen en de actuele waarde van je woning. Een hogere woningwaarde kan extra leenruimte bieden, maar je moet ook voldoen aan de geldende leennormen en de hogere maandlasten kunnen dragen. Vraag je hypotheekverstrekker of een onafhankelijk adviseur om te berekenen wat in jouw situatie mogelijk is en welke kosten erbij komen kijken.
Kan ik mijn hypotheek verhogen met dezelfde rente?
Dat kan soms, maar meestal geldt de rente van je bestaande hypotheek niet automatisch voor het extra bedrag. Als je hypotheekakte ruimte biedt voor een verhoging, kan de geldverstrekker onder bepaalde voorwaarden de bestaande rente toepassen. Vaak krijgt het extra leningdeel echter de actuele rente en mogelijk een eigen rentevaste periode. De mogelijkheden verschillen per geldverstrekker en hypotheekvorm; vraag daarom vooraf om een berekening van de rente en totale maandlasten.