Maximale hypotheek met eigen geld: wat kun je lenen?
Wie een huis wil kopen, kijkt vaak eerst naar de maximale hypotheek. Maar ook eigen geld kan een belangrijke rol spelen. Spaargeld of een schenking kan helpen om bijkomende kosten te betalen, een verschil tussen de koopprijs en de taxatiewaarde op te vangen of juist minder te lenen. Het betekent alleen niet automatisch dat je op basis van je inkomen een hogere hypotheek krijgt.
Hoe wordt je maximale hypotheek bepaald?
De maximale hypotheek hangt vooral af van je inkomen en financiële verplichtingen. Een geldverstrekker kijkt onder meer naar:
- je bruto inkomen en dat van een eventuele partner;
- de rente en looptijd van de hypotheek;
- studieschulden, persoonlijke leningen, leasecontracten en andere financiële verplichtingen;
- de waarde van de woning;
- de hypotheekvorm en eventuele voorwaarden van de geldverstrekker.
In Nederland kun je doorgaans niet meer lenen dan 100% van de marktwaarde van de woning. Er gelden uitzonderingen voor bepaalde energiebesparende maatregelen, maar daarvoor zijn specifieke voorwaarden van toepassing. Daarnaast kan je maximale hypotheek op basis van je inkomen lager zijn dan 100% van de woningwaarde.
Wat doet eigen geld met je maximale hypotheek?
Eigen geld verhoogt meestal niet de maximale hypotheek die je inkomen toelaat. Het kan wel je totale aankoopbudget vergroten. Heb je bijvoorbeeld voldoende inkomen voor een hypotheek van €300.000 en daarnaast €40.000 aan eigen geld, dan kun je mogelijk een woning van meer dan €300.000 betalen. Dat kan alleen als de woningwaarde, de bijkomende kosten en de voorwaarden van de geldverstrekker dit toelaten.
Eigen geld kan ook betekenen dat je een lagere hypotheek nodig hebt. Dat verlaagt doorgaans je maandlasten en de totale rente die je over de looptijd betaalt. Houd er wel rekening mee dat je niet al je spaargeld in de woning hoeft te steken: een financiële buffer voor onderhoud, verhuizing en onverwachte uitgaven kan verstandig zijn.
Waarvoor kun je eigen geld gebruiken?
Bijkomende aankoopkosten
Je kunt niet alle kosten rond de aankoop van een woning meefinancieren. Denk bijvoorbeeld aan notariskosten voor de hypotheekakte, taxatiekosten, advies- en bemiddelingskosten en eventuele kosten voor een bouwkundige keuring. Ook overdrachtsbelasting kan van toepassing zijn, afhankelijk van je situatie. Zulke kosten betaal je vaak geheel of gedeeltelijk met eigen geld.
De precieze kosten verschillen per woning en persoonlijke situatie. Controleer daarom welke kosten voor jou gelden en laat ze opnemen in je begroting.
Een verschil tussen koopprijs en taxatiewaarde
Stel dat je een woning koopt voor €350.000, maar de woning wordt getaxeerd op €335.000. De hypotheek is in principe gebaseerd op de getaxeerde marktwaarde en je financiële mogelijkheden. Het verschil van €15.000 moet je mogelijk zelf betalen, naast de bijkomende kosten.
Een lagere hypotheek
Je kunt eigen geld gebruiken om een deel van de koopsom zelf te betalen. Daardoor leen je minder. Dit kan gunstig zijn voor je maandlasten, maar vergelijk ook de gevolgen voor je spaargeld en financiële buffer.
Voorbeeld: hypotheek en eigen geld
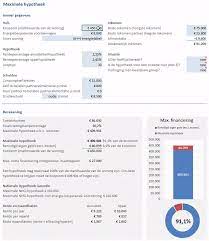
Stel dat je op basis van je inkomen maximaal €320.000 kunt lenen. Je hebt daarnaast €30.000 aan eigen geld. Dat bedrag kan worden gebruikt voor bijkomende kosten en, als er daarna voldoende overblijft, voor een deel van de aankoopprijs. Je totale budget is dus niet simpelweg €350.000: de bijkomende kosten, de taxatiewaarde en de voorwaarden van de hypotheek bepalen hoeveel je daadwerkelijk aan de woning kunt besteden.
Dit is een vereenvoudigd voorbeeld. De uitkomst verschilt per situatie en geldverstrekker.
Let op bij spaargeld, schenkingen en andere bronnen
Een geldverstrekker kan vragen waar het eigen geld vandaan komt. Zorg daarom dat je de herkomst kunt aantonen, bijvoorbeeld met bankafschriften of documenten over een schenking. Bij een schenking kunnen fiscale regels en voorwaarden gelden. Laat je hierover zo nodig informeren voordat je het bedrag in je plannen meeneemt.
Heb je schulden of betalingsverplichtingen, dan kunnen die je maximale hypotheek beïnvloeden, ook als je eigen geld hebt. Het kan verstandig lijken om spaargeld te gebruiken om een schuld af te lossen, maar bespreek eerst wat dat betekent voor je hypotheekaanvraag en je beschikbare buffer.
Zo krijg je inzicht in je mogelijkheden
- Breng je inkomen, schulden en vaste financiële verplichtingen in kaart.
- Bereken hoeveel eigen geld je beschikbaar hebt en houd rekening met een reserve.
- Maak een overzicht van de bijkomende kosten en eventuele verbouwingsplannen.
- Laat je maximale hypotheek en totale aankoopbudget berekenen.
- Controleer of de woningwaarde de gewenste hypotheek ondersteunt.
Conclusie
Eigen geld kan je helpen bij het kopen van een woning, maar verhoogt niet automatisch je maximale hypotheek op basis van inkomen. Het kan wel bijkomende kosten betalen, een verschil met de taxatiewaarde opvangen of ervoor zorgen dat je minder hoeft te lenen. De beste inschatting ontstaat door inkomen, woningwaarde, eigen geld en kosten samen te bekijken. Laat je persoonlijke mogelijkheden berekenen voordat je een bod uitbrengt.
5 Tips voor het Maximaliseren van je Hypotheek met Eigen Geld
- Eigen geld verhoogt niet automatisch je maximale hypotheek; inkomen en woningwaarde bepalen de grens.
- Gebruik spaargeld voor kosten koper en bijkomende kosten die je niet kunt meefinancieren.
- Leg eigen geld in om minder te lenen en mogelijk lagere maandlasten te krijgen.
- Houd een buffer over voor onderhoud, verhuizing en onverwachte uitgaven.
- Laat een hypotheekadviseur berekenen wat je verantwoord kunt lenen én inbrengen.
Eigen geld verhoogt niet automatisch je maximale hypotheek; inkomen en woningwaarde bepalen de grens.
Eigen geld verhoogt niet automatisch het maximale bedrag dat je kunt lenen. De hypotheekverstrekker kijkt vooral naar je inkomen, financiële verplichtingen en de waarde van de woning om te bepalen waar de grens ligt. Spaargeld kan wel helpen om bijkomende kosten te betalen, een eventueel verschil tussen de koopprijs en de taxatiewaarde op te vangen of een deel van de woning zelf te financieren.
Gebruik spaargeld voor kosten koper en bijkomende kosten die je niet kunt meefinancieren.
Gebruik je spaargeld bij voorkeur voor de kosten koper en andere bijkomende uitgaven die je meestal niet kunt meefinancieren. Denk bijvoorbeeld aan notariskosten voor de hypotheekakte, taxatiekosten, advieskosten en eventueel overdrachtsbelasting. Door deze kosten zelf te betalen, hoef je er geen aparte lening voor af te sluiten en houd je je hypotheek gericht op de aankoop van de woning. Reserveer wel voldoende spaargeld voor onverwachte uitgaven en een financiële buffer na de verhuizing.
Leg eigen geld in om minder te lenen en mogelijk lagere maandlasten te krijgen.
Door eigen geld in te leggen, hoef je mogelijk minder hypotheek af te sluiten. Een lagere lening kan zorgen voor lagere maandlasten en minder rente over de looptijd. Houd wel voldoende spaargeld achter de hand voor bijkomende kosten, onderhoud en onverwachte uitgaven.
Houd een buffer over voor onderhoud, verhuizing en onverwachte uitgaven.
Houd bij het inzetten van eigen geld voor je woning voldoende financiële buffer over. Na de aankoop kunnen er kosten ontstaan voor onderhoud, verhuizing of onverwachte reparaties. Door niet al je spaargeld in de koop te steken, voorkom je dat je direct krap bij kas zit en houd je ruimte voor onvoorziene uitgaven.
Laat een hypotheekadviseur berekenen wat je verantwoord kunt lenen én inbrengen.
Laat een hypotheekadviseur berekenen wat je verantwoord kunt lenen én hoeveel eigen geld je kunt inbrengen. Zo krijg je niet alleen inzicht in je maximale hypotheek, maar ook in de bijkomende kosten en de buffer die je na de aankoop het beste achter de hand houdt. De adviseur kan verschillende scenario’s vergelijken, zodat je een woningbudget kiest dat past bij je inkomen en financiële situatie.