Tweede hypothecaire lening: wat is het en waar moet u op letten?
Heeft u al een hypotheek en wilt u extra geld lenen? Dan kan een tweede hypothecaire lening een mogelijkheid zijn. Deze lening gebruikt uw woning als zekerheid, net als uw bestaande hypotheek. Dat kan voorwaarden opleveren die anders zijn dan bij een gewone persoonlijke lening, maar er zijn ook kosten en risico’s aan verbonden. Hieronder leest u hoe een tweede hypotheek werkt en welke punten belangrijk zijn voordat u een keuze maakt.
Wat is een tweede hypothecaire lening?
De term wordt op twee manieren gebruikt. Meestal gaat het om een extra lening met uw woning als onderpand, naast uw bestaande hypotheek. Die lening kan bij uw huidige hypotheekverstrekker lopen of bij een andere aanbieder.
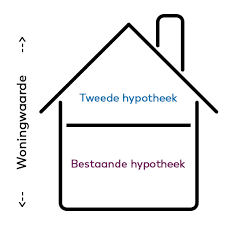
Daarnaast kan “tweede hypotheek” verwijzen naar de rangorde van het hypotheekrecht. Een geldverstrekker met het eerste hypotheekrecht heeft bij een eventuele verkoop van de woning doorgaans als eerste recht op terugbetaling. Een tweede hypotheekrecht komt daarna. Niet iedere aanvullende lening is automatisch een tweede recht in deze rangorde: de precieze situatie hangt af van de afspraken en de inschrijving bij het Kadaster.
Waarvoor kunt u het geld gebruiken?
Een tweede hypothecaire lening kan bijvoorbeeld worden gebruikt voor een verbouwing, verduurzaming van de woning of een andere grote uitgave. Soms wordt extra hypotheekruimte benut om bestaande schulden af te lossen. Of dat verstandig is, hangt af van de totale kosten en uw financiële situatie. Een schuld die eerder niet met uw woning was verbonden, wordt door omzetting naar een hypotheek namelijk wel gekoppeld aan uw huis.
Hoe beoordeelt een geldverstrekker uw aanvraag?
Een aanbieder kijkt onder meer naar uw inkomen, vaste lasten, bestaande schulden en de waarde van uw woning. Ook de hoogte van uw huidige hypotheek en de gewenste extra lening spelen mee. De geldverstrekker beoordeelt of de maandlasten verantwoord zijn en hoeveel ruimte er binnen de woningwaarde beschikbaar is.
De uitkomst is niet alleen afhankelijk van de overwaarde. Ook uw inkomen en de geldende leennormen zijn van belang. Een woning die meer waard is dan de openstaande hypotheek betekent dus niet automatisch dat u het verschil volledig kunt lenen.
Welke kosten kunnen erbij komen?
Naast rente en aflossing kunnen er eenmalige kosten zijn. Denk bijvoorbeeld aan advies- en bemiddelingskosten, taxatiekosten en notariskosten. Een notaris is vaak nodig wanneer de hypotheekinschrijving moet worden aangepast of een nieuw hypotheekrecht moet worden gevestigd. Vraag vooraf om een overzicht van alle kosten en controleer of er voorwaarden of kosten gelden voor het aanpassen of oversluiten van uw bestaande hypotheek.
Is de rente aftrekbaar?
De rente over een lening voor de eigen woning kan onder voorwaarden aftrekbaar zijn. Voor nieuwe eigenwoningschulden gelden onder andere regels over het doel van de lening en de manier waarop u aflost. Gebruikt u het geld bijvoorbeeld voor een verbouwing, bewaar dan facturen en andere bewijsstukken. Voor geld dat u aan iets anders besteedt, kan de fiscale behandeling anders zijn.
De regels zijn afhankelijk van uw persoonlijke situatie en kunnen veranderen. Controleer daarom de actuele informatie bij de Belastingdienst of bespreek uw situatie met een belastingadviseur.
Voordelen en aandachtspunten
Een tweede hypothecaire lening kan toegang geven tot extra financiering en kan, afhankelijk van de aanbieder en uw situatie, een passende oplossing zijn voor een grote uitgave aan uw woning. Daartegenover staan belangrijke aandachtspunten:
- Uw woning dient als onderpand. Als u de betalingsverplichtingen niet nakomt, kan dat uiteindelijk gevolgen hebben voor uw woning.
- De totale woonlasten nemen toe en kunnen lang doorlopen.
- Een langere looptijd kan de maandlast verlagen, maar kan ervoor zorgen dat u over de hele looptijd meer rente betaalt.
- Een tweede hypotheekrecht kan voor een andere geldverstrekker extra risico betekenen en daardoor invloed hebben op de voorwaarden.
- Bij verkoop van de woning moeten de hypotheekschulden uit de opbrengst worden afgelost, volgens de geldende rangorde en afspraken.
Alternatieven vergelijken
Voordat u een tweede hypothecaire lening afsluit, is het verstandig om alternatieven te bekijken. Mogelijk kunt u uw bestaande hypotheek verhogen, een bouwdepot gebruiken of kiezen voor een persoonlijke lening. Welke optie geschikt is, hangt onder meer af van het leenbedrag, de looptijd, de rente, de kosten en het doel van de lening. Vergelijk daarom niet alleen de maandlast, maar ook de totale kosten en de gevolgen voor uw woning.
Conclusie
Een tweede hypothecaire lening kan extra financiële ruimte bieden, maar maakt uw woning mede zekerheid voor de nieuwe schuld. Laat vooraf berekenen wat de totale maandlasten en kosten zijn, controleer de voorwaarden van uw bestaande hypotheek en bespreek de fiscale gevolgen. Zo kunt u beoordelen of deze vorm van lenen past bij uw plannen en financiële draagkracht.
7 voordelen van een tweede hypothecaire lening
- Extra financiering met uw woning als onderpand.
- Mogelijkheid om een verbouwing te bekostigen.
- Kan ruimte bieden voor verduurzaming.
- Vaak een langere looptijd mogelijk.
- Kan lagere maandlasten bieden dan sommige kortlopende leningen.
- U kunt uw bestaande hypotheek soms behouden.
- De rente kan onder voorwaarden fiscaal aftrekbaar zijn.
7 nadelen van een tweede hypothecaire lening
- Uw woning dient als onderpand.
- Uw maandlasten kunnen stijgen.
- U betaalt mogelijk extra advies- en notariskosten.
- De totale rentekosten kunnen hoog oplopen.
- Een langere looptijd kan de totale kosten verhogen.
- Uw aanvraag hangt af van inkomen en woningwaarde.
- Betalingsproblemen kunnen uw woning in gevaar brengen.
Extra financiering met uw woning als onderpand.
Een belangrijk voordeel van een tweede hypothecaire lening is dat u extra financiering kunt krijgen met uw woning als onderpand. De waarde van uw huis en de resterende hypotheekschuld kunnen daarbij ruimte bieden om bijvoorbeeld een verbouwing of verduurzaming te financieren. Of u daadwerkelijk kunt lenen, hangt ook af van uw inkomen, vaste lasten en de beoordeling door de geldverstrekker. Houd er rekening mee dat uw woning als zekerheid dient en dat u de lening moet terugbetalen volgens de afgesproken voorwaarden.
Mogelijkheid om een verbouwing te bekostigen.
Een tweede hypothecaire lening kan u de financiële ruimte bieden om een verbouwing te bekostigen, zoals een nieuwe keuken, een uitbouw of energiebesparende maatregelen. Omdat de lening is gekoppeld aan uw woning, kunt u mogelijk een groter bedrag lenen dan met sommige andere leenvormen. Laat vooraf wel berekenen wat de extra maandlasten en totale kosten zijn, zodat de verbouwing past binnen uw budget.
Kan ruimte bieden voor verduurzaming.
Een tweede hypothecaire lening kan financiële ruimte bieden om uw woning te verduurzamen. U kunt het extra bedrag bijvoorbeeld gebruiken voor isolatie, zonnepanelen, HR++-glas of een energiezuinige warmtepomp. Zulke aanpassingen kunnen het energieverbruik verlagen en het wooncomfort verbeteren. Laat vooraf berekenen wat de lening kost en onderzoek of de verwachte besparing en eventuele subsidies aansluiten bij uw plannen.
Vaak een langere looptijd mogelijk.
Een voordeel van een tweede hypothecaire lening is dat vaak een langere looptijd mogelijk is dan bij sommige andere leenvormen. Doordat u het bedrag over meer jaren terugbetaalt, kunnen de maandlasten lager uitvallen. Houd er wel rekening mee dat u bij een langere looptijd doorgaans langer rente betaalt, waardoor de totale kosten hoger kunnen zijn.
Kan lagere maandlasten bieden dan sommige kortlopende leningen.
Een tweede hypothecaire lening kan lagere maandlasten bieden dan sommige kortlopende leningen, vooral doordat de terugbetaling over een langere periode wordt gespreid. Houd er wel rekening mee dat een langere looptijd de totale rentekosten kan verhogen. Vergelijk daarom niet alleen de maandlasten, maar ook de rente, looptijd en totale kosten.
U kunt uw bestaande hypotheek soms behouden.
Een voordeel van een tweede hypothecaire lening is dat u uw bestaande hypotheek soms kunt behouden. Dat kan aantrekkelijk zijn als u daarin een gunstige rente of voorwaarden heeft die u niet wilt verliezen. In plaats van uw huidige hypotheek volledig over te sluiten, kan een extra lening naast de bestaande hypotheek worden afgesloten. Of dit mogelijk en voordelig is, hangt af van uw geldverstrekker, de beschikbare overwaarde en uw financiële situatie.
De rente kan onder voorwaarden fiscaal aftrekbaar zijn.
Een mogelijk voordeel van een tweede hypothecaire lening is dat de rente onder voorwaarden fiscaal aftrekbaar kan zijn. Dat hangt onder meer af van waarvoor u het geld gebruikt en of u voldoet aan de actuele fiscale regels, zoals de aflossingseisen voor een eigenwoningschuld. Bewaar daarom bewijsstukken van de besteding en controleer uw persoonlijke situatie bij de Belastingdienst of een belastingadviseur.
Uw woning dient als onderpand.
Een belangrijk nadeel van een tweede hypothecaire lening is dat uw woning als onderpand dient. Kunt u de rente en aflossing niet meer betalen, dan kan de geldverstrekker uiteindelijk maatregelen nemen om de openstaande schuld terug te krijgen. In het uiterste geval kan uw woning worden verkocht. Bedenk daarom vooraf of de extra maandlasten ook op langere termijn binnen uw budget passen en houd rekening met veranderingen in uw inkomen of uitgaven.
Uw maandlasten kunnen stijgen.
Een tweede hypothecaire lening kan uw maandlasten verhogen, omdat u naast uw bestaande hypotheek ook rente en aflossing over de extra lening betaalt. Houd daarbij rekening met eventuele bijkomende kosten en veranderingen in de rente. Bereken vooraf of de hogere lasten ook op langere termijn binnen uw budget passen, bijvoorbeeld als uw inkomen daalt of andere uitgaven stijgen.
U betaalt mogelijk extra advies- en notariskosten.
Bij een tweede hypothecaire lening krijgt u mogelijk te maken met extra kosten. Zo kunnen advieskosten in rekening worden gebracht voor het beoordelen van uw financiële situatie en het vergelijken van de mogelijkheden. Ook kunnen notariskosten ontstaan, bijvoorbeeld wanneer een nieuw hypotheekrecht moet worden gevestigd of de bestaande hypotheekinschrijving wordt aangepast. Vraag vooraf om een duidelijk overzicht van alle kosten, zodat u deze kunt meenemen in uw vergelijking van de totale leninglasten.
De totale rentekosten kunnen hoog oplopen.
Een belangrijk nadeel van een tweede hypothecaire lening is dat de totale rentekosten flink kunnen oplopen. Hoewel de maandlasten door een lange looptijd soms relatief laag lijken, betaalt u mogelijk jarenlang rente over het extra geleende bedrag. Hoe langer de looptijd en hoe hoger de rente, hoe meer u uiteindelijk terugbetaalt. Vergelijk daarom niet alleen de maandlasten, maar kijk ook naar het totale bedrag aan rente en kosten over de hele looptijd.
Een langere looptijd kan de totale kosten verhogen.
Een langere looptijd verlaagt vaak de maandelijkse aflossing, maar u betaalt doorgaans ook langer rente. Daardoor kan het totaalbedrag dat u over de hele looptijd terugbetaalt flink hoger uitvallen. Vergelijk daarom niet alleen de maandlasten, maar ook de totale rente en kosten van de lening.
Uw aanvraag hangt af van inkomen en woningwaarde.
Uw aanvraag voor een tweede hypothecaire lening hangt af van zowel uw inkomen als de waarde van uw woning. De geldverstrekker beoordeelt of u de extra maandlasten kunt dragen en hoeveel overwaarde beschikbaar is. Daardoor is goedkeuring niet vanzelfsprekend: ook met overwaarde kan een te laag of onzeker inkomen ervoor zorgen dat u minder kunt lenen of dat uw aanvraag wordt afgewezen.
Betalingsproblemen kunnen uw woning in gevaar brengen.
Een tweede hypothecaire lening brengt uw woning als onderpand in beeld. Kunt u de maandlasten niet meer betalen en lukt het niet om samen met de geldverstrekker een oplossing te vinden, dan kan de woning uiteindelijk worden verkocht om de openstaande schuld af te lossen. Zo kunnen betalingsproblemen niet alleen financiële gevolgen hebben, maar ook uw woonsituatie in gevaar brengen. Zorg daarom dat de extra lasten ook op langere termijn binnen uw budget passen.