Bijlenen op een bestaande hypothecaire lening
Heeft u extra geld nodig voor bijvoorbeeld een verbouwing, verduurzaming of een andere grote uitgave? Dan kunt u soms bijlenen op uw bestaande hypotheek. Dat kan aantrekkelijk zijn, maar het is niet automatisch mogelijk of voordeliger. De hypotheekverstrekker beoordeelt uw inkomen, uw financiële verplichtingen en de waarde van uw woning voordat u extra kunt lenen.
Wat betekent bijlenen op uw hypotheek?
Bij bijlenen wordt uw bestaande hypotheek verhoogd, of sluit u naast uw huidige hypotheek een aanvullende lening af met uw woning als onderpand. De extra lening komt boven op uw bestaande hypotheekschuld. U betaalt daardoor doorgaans hogere maandlasten en mogelijk langer rente.
Of verhogen mogelijk is, hangt onder meer af van de voorwaarden van uw hypotheek en het bedrag dat bij de notaris voor uw hypotheek is ingeschreven. Is de ingeschreven hypotheek hoger dan uw huidige schuld, dan kan er soms ruimte zijn om de lening te verhogen zonder een nieuwe hypotheekakte. De geldverstrekker moet daar wel mee instemmen. Is een nieuwe akte nodig, dan moet u doorgaans naar de notaris.
Waarvoor kunt u bijlenen?
Veel mensen lenen extra voor een verbetering van hun woning, zoals een uitbouw, nieuwe keuken of isolatie. Ook andere bestedingsdoelen kunnen mogelijk zijn, maar de geldverstrekker bepaalt welke voorwaarden gelden. Bespreek vooraf waarvoor u het geld wilt gebruiken. Het doel kan invloed hebben op de beoordeling en op de fiscale behandeling van de lening.
Hoe beoordeelt de geldverstrekker uw aanvraag?
De geldverstrekker kijkt meestal naar verschillende onderdelen:
- Uw inkomen en vaste lasten: er wordt beoordeeld of u de hogere maandlasten kunt dragen.
- De waarde van uw woning: vaak is een actuele taxatie nodig. De hoogte van de lening in verhouding tot de woningwaarde speelt mee.
- Uw bestaande hypotheek en andere schulden: ook financiële verplichtingen kunnen invloed hebben op hoeveel u kunt lenen.
- De hypotheekvoorwaarden: niet iedere hypotheek kan op dezelfde manier worden verhoogd.
- Uw leeftijd en eventuele pensioeninkomsten: de geldverstrekker kan kijken naar de verwachte betaalbaarheid gedurende de looptijd.
Een hogere woningwaarde betekent dus niet automatisch dat u het gewenste bedrag kunt lenen. Ook uw inkomen en de geldende leennormen zijn belangrijk.
Mogelijke kosten
Bij het verhogen van een hypotheek kunnen verschillende kosten komen kijken. Denk aan advies- of bemiddelingskosten, taxatiekosten en notariskosten. Soms zijn ook kosten verbonden aan het aanpassen of afsluiten van de lening. Vraag vooraf om een overzicht van alle eenmalige kosten en neem die mee in uw vergelijking.
Controleer ook of er voorwaarden gelden voor uw huidige hypotheek, bijvoorbeeld bij het wijzigen van de rente of het openbreken van een rentevaste periode. Een aanpassing kan gevolgen hebben voor uw bestaande renteafspraken.
Renteaftrek: let op het bestedingsdoel
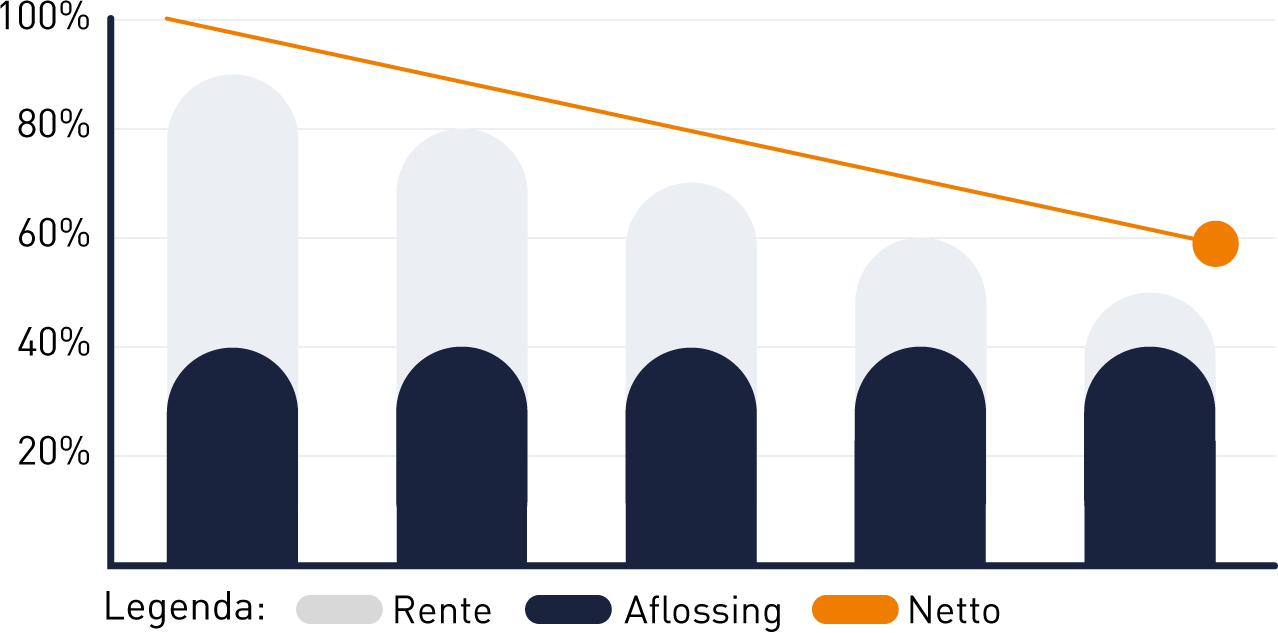
De rente over extra hypotheekschuld is niet altijd fiscaal aftrekbaar. Voor een lening die u gebruikt voor de aankoop, verbetering of het onderhoud van uw eigen woning gelden specifieke fiscale voorwaarden. Voor nieuwe eigenwoningschulden geldt doorgaans dat u de lening binnen maximaal 30 jaar ten minste annuïtair of lineair moet aflossen om voor renteaftrek in aanmerking te komen. Gebruikt u het geld voor iets anders, zoals een auto of een vakantie, dan is de rente doorgaans niet aftrekbaar als eigenwoningrente.
De fiscale regels zijn afhankelijk van uw persoonlijke situatie. Laat u bij twijfel informeren door een belastingadviseur of de Belastingdienst.
Is bijlenen op uw hypotheek altijd voordeliger?
Een hypotheek heeft vaak een langere looptijd dan bijvoorbeeld een persoonlijke lening. Daardoor kan de maandlast lager lijken, maar u betaalt mogelijk jarenlang rente over het extra geleende bedrag. Vergelijk daarom niet alleen de rente of maandlast, maar ook de totale kosten over de hele looptijd. Houd er bovendien rekening mee dat uw woning als onderpand dient. Als u de betalingsverplichtingen niet kunt nakomen, kan dat uiteindelijk gevolgen hebben voor uw woning.
Welke stappen kunt u nemen?
- Bepaal hoeveel geld u nodig heeft en waarvoor u het wilt gebruiken.
- Controleer uw hypotheekvoorwaarden en vraag na hoeveel ruimte er is om te verhogen.
- Laat berekenen of de hogere maandlasten passen bij uw inkomen en toekomstplannen.
- Vraag een overzicht van de rente, looptijd, maandlasten en alle bijkomende kosten.
- Vergelijk bijlenen op uw hypotheek met alternatieven en kijk naar de totale kosten.
Conclusie
Bijlenen op een bestaande hypotheek kan een oplossing zijn voor een grote uitgave, vooral wanneer u uw woning wilt verbeteren. De mogelijkheden en kosten verschillen per hypotheek en persoonlijke situatie. Laat daarom vooraf zorgvuldig beoordelen hoeveel u verantwoord kunt lenen, wat de totale kosten zijn en welke fiscale gevolgen gelden.
7 voordelen van bijlenen op je bestaande hypotheek
- Mogelijk een lagere rente dan bij een persoonlijke lening.
- Kan extra budget vrijmaken voor een verbouwing.
- Eén overzichtelijke hypotheekstructuur mogelijk.
- Een langere looptijd kan de maandlast verlagen.
- Kan woningverbeteringen financieren, zoals isolatie.
- Soms is verhogen mogelijk zonder nieuwe hypotheekakte.
- Renteaftrek kan gelden voor kwalificerende woninguitgaven.
5 nadelen van bijlenen op uw bestaande hypothecaire lening
- Hogere maandlasten door de extra lening.
- U betaalt mogelijk langer rente.
- Advies-, taxatie- en notariskosten kunnen oplopen.
- De rente is niet altijd fiscaal aftrekbaar.
- Uw woning dient als onderpand.
Mogelijk een lagere rente dan bij een persoonlijke lening.
Een mogelijk voordeel van bijlenen op uw bestaande hypotheek is dat de rente lager kan zijn dan bij een persoonlijke lening. Dat komt doordat de lening is gekoppeld aan uw woning als onderpand, wat het risico voor de geldverstrekker kan verkleinen. De rente en voorwaarden verschillen per aanbieder en zijn afhankelijk van uw situatie. Vergelijk daarom niet alleen de rente, maar ook eventuele advies-, taxatie- en notariskosten en de totale kosten over de looptijd.
Kan extra budget vrijmaken voor een verbouwing.
Een belangrijk voordeel van bijlenen op uw bestaande hypotheek is dat u extra budget kunt vrijmaken voor een verbouwing. Zo kunt u bijvoorbeeld investeren in een nieuwe keuken, een uitbouw of energiebesparende maatregelen zonder het volledige bedrag zelf te hoeven betalen. Bespreek vooraf met uw geldverstrekker hoeveel u kunt lenen en bereken goed of de hogere maandlasten binnen uw budget passen.
Eén overzichtelijke hypotheekstructuur mogelijk.
Een voordeel van bijlenen op uw bestaande hypotheek is dat u mogelijk alles binnen één overzichtelijke hypotheekstructuur kunt regelen. Dat kan het beheer vereenvoudigen: u heeft uw leningdelen en bijbehorende voorwaarden op één plek en ziet duidelijk hoe uw totale hypotheek is opgebouwd. Let er wel op dat extra leningdelen eigen rentepercentages, looptijden en aflossingsvormen kunnen hebben.
Een langere looptijd kan de maandlast verlagen.
Een voordeel van bijlenen op uw bestaande hypotheek kan zijn dat u het extra bedrag over een langere periode aflost. Daardoor kunnen de maandlasten lager uitvallen dan wanneer u hetzelfde bedrag in een kortere tijd terugbetaalt. Houd er wel rekening mee dat u langer rente betaalt, waardoor de totale kosten uiteindelijk hoger kunnen zijn.
Kan woningverbeteringen financieren, zoals isolatie.
Een belangrijk voordeel van bijlenen op uw bestaande hypotheek is dat u woningverbeteringen kunt financieren, zoals het aanbrengen van isolatie. Zo kunt u uw huis comfortabeler en energiezuiniger maken en mogelijk besparen op uw energierekening. Bespreek vooraf met uw hypotheekverstrekker hoeveel u kunt lenen en welke voorwaarden gelden. Houd er rekening mee dat extra lenen uw maandlasten verhoogt.
Soms is verhogen mogelijk zonder nieuwe hypotheekakte.
Een mogelijk voordeel van bijlenen op uw bestaande hypotheek is dat u soms geen nieuwe hypotheekakte nodig heeft. Dat kan het proces eenvoudiger maken en notariskosten besparen. Dit is bijvoorbeeld mogelijk wanneer het bedrag dat destijds bij de notaris is ingeschreven hoger is dan uw huidige hypotheekschuld en uw geldverstrekker akkoord gaat met de verhoging. Of dit in uw situatie geldt, hangt af van de voorwaarden van uw hypotheek.
Renteaftrek kan gelden voor kwalificerende woninguitgaven.
Gebruikt u het extra geleende bedrag voor kwalificerende uitgaven aan uw eigen woning, zoals een verbouwing of onderhoud, dan kan de hypotheekrente onder voorwaarden aftrekbaar zijn. Voor nieuwe eigenwoningschulden gelden onder meer eisen aan de aflossing: doorgaans moet u de lening binnen maximaal 30 jaar ten minste annuïtair of lineair aflossen. De precieze fiscale behandeling hangt af van uw situatie en het bestedingsdoel; controleer daarom de actuele regels bij de Belastingdienst of een belastingadviseur.
Hogere maandlasten door de extra lening.
Een belangrijk nadeel van bijlenen op uw bestaande hypotheek is dat uw maandlasten stijgen. U betaalt rente en aflossing over het extra geleende bedrag, boven op uw huidige hypotheeklasten. Bereken vooraf goed of die hogere lasten binnen uw budget passen, ook als uw inkomen verandert of andere uitgaven toenemen.
U betaalt mogelijk langer rente.
Een belangrijk nadeel van bijlenen op uw bestaande hypotheek is dat u mogelijk langer rente betaalt. Wordt het extra bedrag over een lange periode afgelost, dan kunnen de totale rentekosten flink oplopen, zelfs als de maandlasten relatief laag lijken. Vergelijk daarom niet alleen het maandbedrag, maar ook hoeveel rente u tijdens de volledige looptijd betaalt.
Advies-, taxatie- en notariskosten kunnen oplopen.
Een nadeel van bijlenen op uw bestaande hypotheek is dat de bijkomende kosten flink kunnen oplopen. U betaalt mogelijk voor hypotheekadvies, een taxatie van uw woning en een nieuwe hypotheekakte bij de notaris. Deze kosten verschillen per aanbieder en situatie, maar kunnen het financiële voordeel van bijlenen deels tenietdoen. Vraag daarom vooraf om een volledig kostenoverzicht en neem alle eenmalige kosten mee in uw vergelijking.
De rente is niet altijd fiscaal aftrekbaar.
Een belangrijk nadeel van bijlenen op uw bestaande hypotheek is dat de rente niet altijd fiscaal aftrekbaar is. Dat hangt onder meer af van het doel waarvoor u het extra geld gebruikt en de manier waarop u de lening aflost. Gebruikt u het bedrag bijvoorbeeld niet voor de aankoop, verbetering of het onderhoud van uw eigen woning, dan is de rente doorgaans niet aftrekbaar als eigenwoningrente. Hierdoor kunnen de netto kosten hoger uitvallen dan u verwacht. Controleer daarom vooraf de fiscale gevolgen voor uw persoonlijke situatie.
Uw woning dient als onderpand.
Een belangrijk nadeel van bijlenen op uw bestaande hypotheek is dat uw woning als onderpand dient. Kunt u de hogere maandlasten op een gegeven moment niet meer betalen, dan loopt u het risico dat de geldverstrekker maatregelen neemt. In het uiterste geval kan uw woning worden verkocht om de openstaande hypotheekschuld af te lossen. Denk daarom goed na over de risico’s en laat vooraf beoordelen of de extra lening ook op langere termijn betaalbaar blijft.