Hypothecaire lening bij ING: wat zijn uw mogelijkheden?
Overweegt u een woning te kopen of uw bestaande hypotheek aan te passen? Dan kunt u een hypothecaire lening bij ING bekijken. Een hypotheek is een lening waarvoor uw woning als onderpand dient. De hoogte van het bedrag, de rente en de voorwaarden hangen onder meer af van uw inkomen, financiële verplichtingen, de woningwaarde en de gekozen hypotheekvorm.
In dit artikel leest u waar u op kunt letten bij een hypotheek via ING, hoe het aanvraagproces doorgaans verloopt en welke vragen u kunt stellen voordat u een keuze maakt. De actuele rente, voorwaarden en beschikbare hypotheekvormen kunnen veranderen. Controleer daarom altijd de informatie bij ING zelf.
Wat is een hypothecaire lening?
Een hypothecaire lening is een lening voor de aankoop, verbouwing of herfinanciering van een woning. De geldverstrekker krijgt hypotheekrecht op de woning. Dat betekent dat de woning als zekerheid dient voor de lening. U betaalt de hypotheek meestal maandelijks terug, met rente en eventueel aflossing.
Hoeveel u kunt lenen, wordt niet alleen bepaald door de waarde van de woning. Ook uw inkomen, eventuele studieschuld, persoonlijke leningen, gezinssituatie en de hypotheekregels spelen mee. De maximale hypotheek is daarom niet automatisch hetzelfde als het bedrag dat financieel comfortabel voor u is.
Welke hypotheekvormen kunt u bekijken?
Bij een hypotheekaanvraag kiest u onder meer hoe u de lening aflost. Veelvoorkomende vormen zijn:
- Annuïteitenhypotheek: u betaalt iedere maand een vast bruto bedrag tijdens een periode met een gelijkblijvende rente. In het begin bestaat een groter deel van de betaling uit rente; later wordt het aflossingsdeel groter.
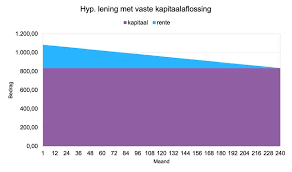
- Lineaire hypotheek: u lost iedere maand een vast bedrag af. Daardoor dalen de schuld en doorgaans ook de rentelasten geleidelijk. De maandlasten zijn in het begin meestal hoger dan bij een annuïteitenhypotheek.
- Aflossingsvrije hypotheek: u betaalt tijdens de afgesproken periode rente, maar lost in die periode niet regulier af. Voor nieuwe hypotheken gelden beperkingen en de voorwaarden kunnen verschillen. Bespreek daarom goed hoe en wanneer u de lening terugbetaalt.
Welke vorm passend is, hangt af van uw inkomen, wensen, belastingpositie en toekomstplannen. Voor hypotheekrenteaftrek gelden wettelijke voorwaarden. Laat u hierover zo nodig adviseren.
Waar hangt de hypotheekrente bij ING van af?
De rente die u aangeboden krijgt, kan afhangen van verschillende factoren, zoals de rentevaste periode, de verhouding tussen de hypotheek en de woningwaarde, de gekozen hypotheekvorm en eventuele garanties of voorwaarden. Ook kunnen uw persoonlijke financiële situatie en het moment van aanvragen invloed hebben.
Hypotheekrentes veranderen regelmatig. Een rentepercentage dat u online ziet, is daarom niet vanzelfsprekend het percentage dat voor uw aanvraag geldt. Vraag ING naar de actuele rente en controleer welke voorwaarden erbij horen. Let niet alleen op het rentepercentage, maar ook op de totale kosten en de flexibiliteit van de hypotheek.
Een hypotheek aanvragen bij ING
Het aanvraagproces kan per situatie verschillen, maar bestaat vaak uit de volgende stappen:
- Uw mogelijkheden verkennen: maak een overzicht van uw inkomen, uitgaven, spaargeld en eventuele schulden. Een eerste berekening geeft een indicatie, geen definitieve toezegging.
- Een woning en hypotheekvorm kiezen: bepaal hoeveel u wilt lenen en welke maandlasten voor u haalbaar zijn.
- Documenten aanleveren: denk bijvoorbeeld aan inkomensgegevens, informatie over financiële verplichtingen en documenten over de woning.
- De aanvraag laten beoordelen: ING beoordeelt uw gegevens en kan aanvullende informatie opvragen. De woningwaarde kan ook een rol spelen.
- De offerte controleren: bekijk de rente, looptijd, maandlasten, voorwaarden en eventuele kosten zorgvuldig voordat u akkoord gaat.
- De hypotheek afronden: na acceptatie en het voldoen aan de voorwaarden wordt de hypotheek doorgaans bij de notaris geregeld.
Een indicatieve berekening is geen garantie dat een hypotheek wordt toegekend. De geldverstrekker beoordeelt de aanvraag op basis van de aangeleverde gegevens en de geldende regels.
Extra kosten om rekening mee te houden
Naast de maandelijkse hypotheeklasten kunnen er kosten zijn voor bijvoorbeeld advies, taxatie, notaris en hypotheekbemiddeling. Bij het kopen van een woning kunnen ook andere aankoopkosten gelden. Welke kosten van toepassing zijn, verschilt per situatie. Vraag vooraf om een overzicht, zodat u weet hoeveel eigen geld u nodig heeft.
Houd daarnaast rekening met toekomstige uitgaven, zoals onderhoud, verduurzaming, veranderingen in uw inkomen of een mogelijke verhuizing. Een passende hypotheek moet niet alleen bij uw huidige situatie passen, maar ook voldoende ruimte laten voor onverwachte kosten.
Waarop letten bij het vergelijken?
Vergelijk een hypotheek van ING niet uitsluitend op de rente. Let ook op:
- de totale maandlasten en de ontwikkeling daarvan;
- de rentevaste periode en wat er gebeurt wanneer die afloopt;
- de voorwaarden voor extra aflossen;
- de mogelijkheden bij verhuizen of veranderingen in uw situatie;
- eventuele kosten en verplichtingen;
- de voorwaarden voor NHG, als u daarvoor in aanmerking komt.
Een hypotheek is een langlopende financiële verplichting. Vergelijk daarom de actuele voorwaarden van ING met andere mogelijkheden en neem de tijd om de gevolgen op lange termijn te begrijpen.
Veelgestelde vragen over een hypothecaire lening bij ING
Hoeveel kan ik bij ING lenen voor een woning?
Dat hangt onder meer af van uw inkomen, financiële verplichtingen, de woningwaarde en de geldende hypotheekregels. Een online berekening kan een eerste indicatie geven. De definitieve beoordeling volgt pas na een volledige aanvraag.
Kan ik mijn hypotheek later aanpassen?
Dat kan soms, maar de mogelijkheden en eventuele kosten hangen af van uw hypotheekvoorwaarden en persoonlijke situatie. Neem contact op met ING om te bespreken wat mogelijk is voordat u een wijziging doorvoert.
Kan ik extra aflossen op mijn ING-hypotheek?
De voorwaarden voor extra aflossen kunnen per hypotheek verschillen. Controleer hoeveel u jaarlijks boetevrij kunt aflossen en of er uitzonderingen of kosten gelden. Raadpleeg daarvoor uw hypotheekvoorwaarden of vraag ING om uitleg.
Is een hypotheek bij ING altijd de beste keuze?
Dat is niet voor iedereen hetzelfde. De passendste hypotheek hangt af van uw wensen, financiële situatie en de voorwaarden die u krijgt aangeboden. Vergelijk daarom meerdere aanbieders en kijk naar zowel de rente als de overige voorwaarden.
Conclusie
Een hypothecaire lening bij ING kan een optie zijn wanneer u een woning wilt kopen, verbouwen of uw hypotheek wilt aanpassen. De juiste keuze hangt af van uw persoonlijke omstandigheden en de actuele voorwaarden. Breng uw financiële situatie zorgvuldig in kaart, vergelijk verschillende hypotheekvormen en aanbieders en controleer alle kosten voordat u een overeenkomst aangaat.
Deze informatie is algemeen en vervangt geen persoonlijk financieel of hypotheekadvies. Controleer actuele rentetarieven en voorwaarden rechtstreeks bij ING.
Veelgestelde vragen over een hypothecaire lening bij ING
- Hoeveel kan ik maximaal lenen met een hypothecaire lening bij ING?
- Welke hypotheekvormen biedt ING aan?
- Wat is de actuele hypotheekrente bij ING?
- Welke documenten heb ik nodig om een hypotheek bij ING aan te vragen?
- Kan ik mijn ING-hypotheek boetevrij extra aflossen?
- Welke kosten komen kijken bij het afsluiten van een hypotheek bij ING?
Hoeveel kan ik maximaal lenen met een hypothecaire lening bij ING?
Hoeveel u maximaal kunt lenen met een hypothecaire lening bij ING hangt af van onder meer uw inkomen, eventuele schulden en andere financiële verplichtingen, de woningwaarde en de geldende hypotheekregels. Ook uw persoonlijke situatie en de gekozen hypotheekvoorwaarden spelen mee. Een online berekening kan een eerste indicatie geven, maar ING bepaalt het definitieve bedrag pas na beoordeling van uw aanvraag en documenten. Controleer daarom de actuele voorwaarden rechtstreeks bij ING en kijk niet alleen naar het maximale leenbedrag, maar ook naar welke maandlasten voor u comfortabel en verantwoord zijn.
Welke hypotheekvormen biedt ING aan?
ING biedt doorgaans annuïteitenhypotheken en lineaire hypotheken aan. Bij een annuïteitenhypotheek betaalt u tijdens een rentevaste periode meestal een gelijk bruto maandbedrag; bij een lineaire hypotheek lost u elke maand een vast bedrag af, waardoor de maandlasten meestal geleidelijk dalen. De mogelijkheden voor een aflossingsvrije hypotheek kunnen afhangen van uw situatie en de actuele voorwaarden. Controleer daarom bij ING welke hypotheekvormen op dit moment beschikbaar zijn.
Wat is de actuele hypotheekrente bij ING?
De actuele hypotheekrente bij ING kan veranderen en is afhankelijk van onder meer de rentevaste periode, de verhouding tussen de hypotheek en de woningwaarde en de gekozen hypotheekvoorwaarden. Daarom is er niet één rentepercentage dat voor iedereen geldt. Bekijk de actuele rentetarieven op de officiële website van ING of vraag een persoonlijke berekening aan. Controleer daarbij ook de voorwaarden en eventuele bijkomende kosten.
Welke documenten heb ik nodig om een hypotheek bij ING aan te vragen?
Voor een hypotheekaanvraag bij ING heeft u doorgaans documenten nodig waarmee uw identiteit, inkomen en financiële situatie kunnen worden beoordeeld. Denk aan een geldig identiteitsbewijs, recente loonstroken en een werkgeversverklaring. Bent u zelfstandig ondernemer, dan kan ING bijvoorbeeld om jaarrekeningen en aangiften inkomstenbelasting vragen. Ook kunnen bankafschriften, gegevens over leningen of andere financiële verplichtingen en documenten over de woning nodig zijn, zoals een koopovereenkomst of taxatierapport. Welke stukken precies vereist zijn, hangt af van uw situatie. ING laat tijdens de aanvraag weten welke documenten u moet aanleveren.
Kan ik mijn ING-hypotheek boetevrij extra aflossen?
Dat hangt af van de voorwaarden van uw ING-hypotheek. Vaak mag u jaarlijks een deel van uw hypotheek boetevrij extra aflossen, maar het toegestane bedrag en eventuele uitzonderingen verschillen per hypotheek en kunnen afhangen van de herkomst van het geld. Lost u meer af dan is toegestaan, dan kan ING mogelijk een vergoeding rekenen. Controleer daarom uw hypotheekvoorwaarden of vraag ING hoeveel u in uw situatie boetevrij kunt aflossen.
Welke kosten komen kijken bij het afsluiten van een hypotheek bij ING?
Bij het afsluiten van een hypotheek bij ING kunt u naast de maandelijkse hypotheeklasten te maken krijgen met kosten voor hypotheekadvies en -bemiddeling, een taxatie van de woning en de notaris voor de hypotheekakte. Afhankelijk van uw situatie kunnen ook kosten gelden voor bijvoorbeeld Nationale Hypotheek Garantie (NHG), een bouwkundige keuring of een bankgarantie. De bedragen verschillen per woning en aanvraag; vraag ING en de betrokken dienstverleners daarom om een actueel kostenoverzicht. Sommige kosten zijn onder voorwaarden fiscaal aftrekbaar, maar dat geldt niet voor alle bijkomende kosten.