2de hypothecaire lening: wat is het en waar moet u op letten?
Heeft u extra geld nodig en bezit u een woning met overwaarde? Dan kunt u mogelijk een 2de hypothecaire lening afsluiten. Daarbij wordt uw woning opnieuw als onderpand gebruikt, naast de bestaande hypotheek. Dat kan financiële ruimte bieden, maar brengt ook kosten en risico’s met zich mee. Hieronder leest u hoe een tweede hypotheek werkt en welke punten belangrijk zijn.
Wat is een 2de hypothecaire lening?
Een 2de hypothecaire lening is een lening waarvoor uw woning als zekerheid dient, terwijl er al een hypotheek op die woning rust. De nieuwe geldverstrekker krijgt doorgaans een tweede hypotheekrecht. Dat betekent dat de eerste hypotheekverstrekker bij een gedwongen verkoop meestal als eerste wordt terugbetaald. De tweede geldverstrekker loopt daardoor meer risico.
De term wordt soms ook gebruikt voor een verhoging van de bestaande hypotheek. Dat is niet precies hetzelfde. Bij een verhoging leent u extra bij uw huidige hypotheekverstrekker; bij een tweede hypotheek sluit u doorgaans een aparte lening af, mogelijk bij een andere aanbieder.
Waarvoor kunt u de lening gebruiken?
Een tweede hypothecaire lening kan bijvoorbeeld worden gebruikt voor een verbouwing, verduurzaming of een andere grote uitgave. De geldverstrekker kan vragen naar het doel van de lening en naar bewijsstukken, zoals offertes of facturen. De mogelijkheden en voorwaarden verschillen per aanbieder.
Een tweede hypotheek op uw eigen woning is iets anders dan een hypotheek voor een tweede woning. Voor een tweede woning gelden vaak andere voorwaarden, omdat die woning mogelijk niet uw hoofdverblijf is.
Hoe bepaalt u hoeveel u kunt lenen?
Overwaarde kan een rol spelen, maar betekent niet automatisch dat u het volledige bedrag kunt lenen. De geldverstrekker beoordeelt onder meer:
- de marktwaarde van uw woning;
- de hoogte van uw bestaande hypotheek en andere schulden;
- uw inkomen, vaste lasten en financiële verplichtingen;
- de rente, looptijd en betaalbaarheid van de nieuwe lening;
- de voorwaarden van uw huidige hypotheek en eventuele toestemming van de eerste geldverstrekker.
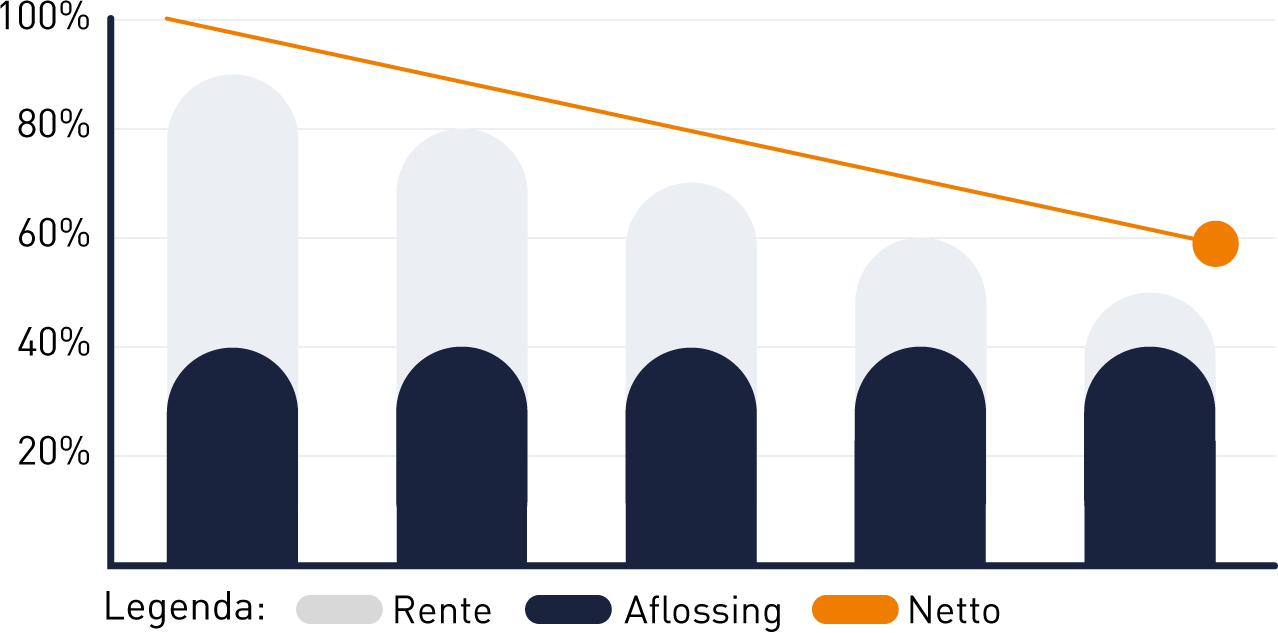
Ook als de woning voldoende overwaarde heeft, moet de lening passen bij uw financiële situatie. U betaalt rente en aflossing en loopt het risico dat uw woning moet worden verkocht als u de betalingsverplichtingen niet meer kunt nakomen.
Kosten en voorwaarden
Bij het afsluiten van een tweede hypotheek kunnen verschillende kosten ontstaan. Denk aan advies- en bemiddelingskosten, taxatiekosten en notariskosten voor het vestigen van het hypotheekrecht. Vraag vooraf om een overzicht van alle kosten en bekijk ook of uw bestaande hypotheek voorwaarden bevat die van invloed zijn op een nieuwe lening.
Vergelijk niet alleen de rente. Let ook op de rentevaste periode, de looptijd, de mogelijkheid om extra af te lossen, eventuele vergoedingen bij vervroegd aflossen en de totale kosten over de looptijd. Een lagere maandlast kan bijvoorbeeld het gevolg zijn van een langere looptijd, waardoor u uiteindelijk meer rente betaalt.
Is de rente aftrekbaar?
Of de rente fiscaal aftrekbaar is, hangt af van uw situatie en het gebruik van het geleende geld. Voor een eigen woning gelden specifieke voorwaarden. In veel gevallen moet de lening bijvoorbeeld worden gebruikt voor de aankoop, verbetering of het onderhoud van de eigen woning en moet deze voldoen aan de geldende aflossingseisen. Gebruikt u het geld voor een ander doel, dan kan de fiscale behandeling anders zijn.
Laat uw persoonlijke situatie beoordelen door een hypotheekadviseur of belastingadviseur. De regels kunnen veranderen en een algemene uitleg is geen persoonlijk belastingadvies.
Alternatieven voor een tweede hypotheek
Een tweede hypotheek is niet altijd de voordeligste oplossing. Afhankelijk van uw situatie kunt u ook informeren naar:
- een verhoging van uw bestaande hypotheek;
- het oversluiten van uw huidige hypotheek;
- een persoonlijke lening, bijvoorbeeld voor een kleinere uitgave;
- het uitstellen of aanpassen van de geplande uitgave.
Elke mogelijkheid heeft eigen voorwaarden, kosten en risico’s. Vergelijk daarom de totale kosten en de gevolgen voor uw maandlasten voordat u een keuze maakt.
Een weloverwogen keuze maken
Een 2de hypothecaire lening kan een manier zijn om de overwaarde van uw woning te benutten, maar uw woning wordt daarmee extra belast als onderpand. Breng uw inkomsten, uitgaven en toekomstige plannen goed in kaart en vraag meerdere offertes aan. Zo kunt u beoordelen of de lening betaalbaar is en of een tweede hypotheek beter past dan de alternatieven.
De informatie op deze pagina is algemeen en vormt geen persoonlijk financieel, juridisch of fiscaal advies. Bespreek uw mogelijkheden met een erkende hypotheekadviseur voordat u een lening afsluit.
Veelgestelde vragen over een 2de hypothecaire lening
- Wat is een 2de hypothecaire lening en hoe werkt deze?
- Hoeveel kan ik lenen met een tweede hypotheek?
- Waarvoor mag ik een 2de hypothecaire lening gebruiken?
- Welke kosten komen kijken bij het afsluiten van een tweede hypotheek?
- Is de rente van een 2de hypothecaire lening fiscaal aftrekbaar?
Wat is een 2de hypothecaire lening en hoe werkt deze?
Een 2de hypothecaire lening is een extra lening waarbij uw woning als onderpand dient, terwijl er al een hypotheek op rust. De geldverstrekker beoordeelt onder meer de overwaarde van uw woning, uw inkomen, vaste lasten en bestaande schulden om te bepalen of u de lening kunt dragen. Als de aanvraag wordt goedgekeurd, wordt het hypotheekrecht meestal bij de notaris gevestigd en betaalt u de lening volgens de afgesproken rente en looptijd terug. Omdat de eerste hypotheekverstrekker bij verkoop doorgaans als eerste wordt terugbetaald, kunnen de voorwaarden van een tweede hypotheek anders zijn. Houd er rekening mee dat u uw woning kunt verliezen als u de betalingsverplichtingen niet nakomt.
Hoeveel kan ik lenen met een tweede hypotheek?
Hoeveel u kunt lenen met een tweede hypotheek hangt af van de waarde van uw woning, de resterende hypotheekschuld en uw inkomen en vaste lasten. De geldverstrekker beoordeelt of er voldoende overwaarde is én of u de extra maandlasten kunt dragen. Ook kunnen de voorwaarden van uw huidige hypotheek en de kosten voor advies, taxatie en notaris invloed hebben op het bedrag. Laat daarom uw persoonlijke situatie berekenen; overwaarde betekent niet automatisch dat u het volledige bedrag kunt lenen.
Waarvoor mag ik een 2de hypothecaire lening gebruiken?
Een 2de hypothecaire lening kunt u vaak gebruiken voor grote uitgaven, zoals een verbouwing, verduurzaming of onderhoud aan uw woning. Soms is gebruik voor andere doelen mogelijk, maar de geldverstrekker kan voorwaarden stellen aan de besteding van het geld. Ook kan het doel van de lening invloed hebben op de fiscale behandeling van de rente. Vraag daarom vooraf na welke bestedingen zijn toegestaan en laat u adviseren over de gevolgen voor uw persoonlijke situatie.
Welke kosten komen kijken bij het afsluiten van een tweede hypotheek?
Bij het afsluiten van een tweede hypotheek kunt u te maken krijgen met advies- en bemiddelingskosten, taxatiekosten en notariskosten voor het opstellen en inschrijven van de hypotheekakte. Soms rekent de geldverstrekker ook afsluit- of administratiekosten. De precieze kosten verschillen per aanbieder en situatie; als uw bestaande hypotheekinschrijving ruimte biedt voor een verhoging, zijn notariskosten soms niet nodig. Vraag vooraf om een volledig kostenoverzicht en controleer of er kosten gelden voor het aanpassen of oversluiten van uw huidige hypotheek.
Is de rente van een 2de hypothecaire lening fiscaal aftrekbaar?
De rente van een 2de hypothecaire lening is niet automatisch fiscaal aftrekbaar. Dat hangt onder meer af van waarvoor u het geld gebruikt en of de lening voldoet aan de fiscale voorwaarden voor de eigen woning. Wordt het geld bijvoorbeeld gebruikt voor aankoop, onderhoud of verbetering van uw hoofdverblijf, dan kan renteaftrek mogelijk zijn als ook aan de overige voorwaarden wordt voldaan. Gebruikt u het bedrag voor een ander doel, dan is de rente doorgaans niet aftrekbaar als eigenwoningrente. De regels zijn afhankelijk van uw persoonlijke situatie; controleer daarom de actuele informatie van de Belastingdienst of vraag advies aan een belastingadviseur.