Extra geld lenen voor uw huis: mogelijkheden en aandachtspunten
Wilt u uw woning verbouwen, verduurzamen of noodzakelijk onderhoud uitvoeren? Dan kan extra geld lenen voor uw huis een manier zijn om de kosten te betalen. Welke optie bij u past, hangt onder meer af van uw inkomen, de waarde van uw woning, uw bestaande hypotheek en het bedrag dat u nodig heeft. Vergelijk de mogelijkheden zorgvuldig: extra lenen brengt maandlasten en kosten met zich mee.
Waarvoor kunt u extra lenen?
Huiseigenaren lenen bijvoorbeeld extra voor een nieuwe keuken of badkamer, een uitbouw, dakonderhoud of energiebesparende maatregelen zoals isolatie en zonnepanelen. Een verbetering kan het wooncomfort verhogen en soms bijdragen aan de woningwaarde. Dat is echter niet gegarandeerd: de waarde na een verbouwing hangt af van de woning, de werkzaamheden en de woningmarkt.
Mogelijkheden om geld vrij te maken
Uw hypotheek verhogen
U kunt bij uw huidige hypotheekverstrekker informeren of uw hypotheek kan worden verhoogd. De geldverstrekker beoordeelt onder andere uw inkomen, financiële verplichtingen, woningwaarde en de hoogte van de hypotheek na verhoging. Soms is er voldoende ruimte binnen een eerder ingeschreven hypotheekbedrag. Ook dan moet u aan de acceptatievoorwaarden voldoen.
Een tweede hypotheek afsluiten
Als verhogen niet mogelijk of niet passend is, kunt u mogelijk een tweede hypotheek afsluiten. Deze komt boven op uw bestaande hypotheek. Houd rekening met extra kosten, zoals advies-, taxatie- en notariskosten. Een tweede hypotheek heeft vaak een eigen rente en looptijd.
Een persoonlijke lening gebruiken
Voor een kleiner bedrag of een duidelijk afgebakende verbouwing kan een persoonlijke lening een alternatief zijn. U spreekt vooraf een vaste rente en looptijd af. De maandlasten zijn daardoor meestal goed te overzien, maar de rente kan hoger zijn dan bij een hypotheek. Vergelijk daarom de totale kosten en controleer of de maandlasten binnen uw budget passen.
Overwaarde betekent niet automatisch dat u kunt lenen
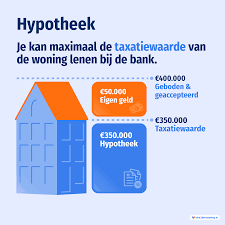
Overwaarde ontstaat wanneer uw woning meer waard is dan de openstaande hypotheek. Die overwaarde kan relevant zijn bij een aanvraag, maar geeft niet vanzelf recht op extra financiering. De geldverstrekker kijkt ook naar uw inkomen, leeftijd, andere leningen en de waarde van de woning. Een taxatie kan nodig zijn om die waarde vast te stellen.
Let op de totale kosten en uw maandlasten
Vergelijk niet alleen de rente, maar ook de looptijd, afsluitkosten en totale terugbetaling. Een langere looptijd kan de maandlast verlagen, maar betekent vaak dat u langer rente betaalt. Houd bovendien rekening met veranderingen in uw situatie, zoals een lager inkomen, pensionering of hogere energiekosten. Leen bij voorkeur niet meer dan nodig en vraag vooraf een overzicht van de verwachte maandlasten.
Is de rente aftrekbaar?
De rente op een lening voor de eigen woning kan onder voorwaarden aftrekbaar zijn. Dat hangt onder meer af van het doel van de lening en de manier waarop u aflost. Voor veel nieuwe eigenwoningschulden geldt dat u annuïtair of lineair moet aflossen binnen de wettelijke termijn. Bewaar facturen en andere bewijsstukken van de werkzaamheden. De regels zijn afhankelijk van uw persoonlijke situatie; controleer de actuele informatie bij de Belastingdienst of een belastingadviseur.
Zo bereidt u een aanvraag voor
- Bepaal hoeveel geld u nodig heeft en waarvoor u het gaat gebruiken.
- Maak een begroting, inclusief mogelijke bijkomende kosten.
- Breng uw inkomen, vaste lasten en bestaande schulden in kaart.
- Vergelijk hypotheekverhoging, een tweede hypotheek en een persoonlijke lening.
- Vraag naar de totale kosten, voorwaarden en gevolgen voor uw maandlasten.
- Onderteken pas wanneer u de voorwaarden begrijpt en de lening verantwoord kunt terugbetalen.
Verantwoord extra geld lenen
Extra geld lenen voor uw huis kan een verbouwing of onderhoud mogelijk maken, maar het blijft een financiële verplichting. Laat beoordelen welke optie bij uw situatie past en neem ook toekomstige uitgaven mee in uw berekening. Zo kunt u een keuze maken die niet alleen nu, maar ook op langere termijn betaalbaar blijft.
9 Tips voor Verantwoord Extra Geld Lenen voor je Huis
- Bepaal waarvoor het extra geld nodig is.
- Leen niet meer dan je kunt terugbetalen.
- Vergelijk rente, looptijd en voorwaarden.
- Bereken ook de bijkomende kosten.
- Controleer of je inkomen de hogere maandlasten aankan.
- Vraag na of extra lenen binnen je hypotheek mogelijk is.
- Houd rekening met de actuele woningwaarde.
- Vergelijk lenen via je hypotheek met een persoonlijke lening.
- Laat je adviseren door een onafhankelijke hypotheekadviseur.
Bepaal waarvoor het extra geld nodig is.
Bepaal vooraf precies waarvoor u extra geld nodig heeft en maak een realistische begroting van de kosten. Denk bijvoorbeeld aan een verbouwing, noodzakelijk onderhoud of energiebesparende maatregelen. Vraag waar mogelijk meerdere offertes aan en houd rekening met bijkomende kosten. Zo voorkomt u dat u meer leent dan nodig is en kunt u beter inschatten welke leenoptie en maandlasten bij uw situatie passen.
Leen niet meer dan je kunt terugbetalen.
Leen niet meer dan u verantwoord kunt terugbetalen. Bereken vooraf hoeveel ruimte er na uw vaste lasten overblijft en houd rekening met onverwachte uitgaven, mogelijke inkomensveranderingen en de maandlasten van uw bestaande leningen. Kies een leenbedrag en looptijd die ook op langere termijn bij uw budget passen.
Vergelijk rente, looptijd en voorwaarden.
Vergelijk bij extra geld lenen voor uw huis niet alleen de rente, maar ook de looptijd en voorwaarden. Een lagere rente lijkt aantrekkelijk, maar een langere looptijd kan ervoor zorgen dat u uiteindelijk meer betaalt. Let daarnaast op eventuele afsluitkosten, mogelijkheden om boetevrij extra af te lossen en de voorwaarden voor besteding van het geleende bedrag. Vergelijk de totale kosten en maandlasten, zodat u weet welke optie bij uw situatie en budget past.
Bereken ook de bijkomende kosten.
Bereken naast het benodigde leenbedrag ook de bijkomende kosten. Denk aan advies-, taxatie- en notariskosten, eventuele afsluitkosten en de kosten van de verbouwing zelf, zoals materiaal en arbeid. Houd ook ruimte voor onverwachte uitgaven. Zo krijgt u een realistischer beeld van het totale bedrag dat u nodig heeft en voorkomt u dat u later opnieuw geld moet lenen.
Controleer of je inkomen de hogere maandlasten aankan.
Controleer voordat u extra geld leent of uw inkomen de hogere maandlasten ook op lange termijn aankan. Zet uw inkomsten naast uw vaste uitgaven en houd ruimte over voor onverwachte kosten, zoals onderhoud aan uw woning of een verandering in uw inkomen. Bereken niet alleen de nieuwe aflossing, maar ook eventuele rente en bijkomende kosten. Zo voorkomt u dat de lening uw financiële ruimte te veel beperkt.
Vraag na of extra lenen binnen je hypotheek mogelijk is.
Vraag uw hypotheekverstrekker of u extra geld kunt lenen binnen uw bestaande hypotheek. Dat kan bijvoorbeeld mogelijk zijn als uw inkomen en de waarde van uw woning voldoende ruimte bieden. De geldverstrekker beoordeelt uw financiële situatie en de voorwaarden van uw hypotheek. Informeer ook naar eventuele advies-, taxatie- en notariskosten en naar de gevolgen voor uw maandlasten, zodat u weet wat extra lenen u in totaal kost.
Houd rekening met de actuele woningwaarde.
Houd rekening met de actuele woningwaarde wanneer u extra geld wilt lenen voor uw huis. De geldverstrekker kijkt vaak naar de waarde van uw woning in verhouding tot uw bestaande hypotheek om te bepalen hoeveel u eventueel kunt lenen. Een recente taxatie of gevalideerde waardebepaling kan nodig zijn, maar een hogere woningwaarde betekent niet automatisch dat u extra financiering krijgt: ook uw inkomen, vaste lasten en overige financiële verplichtingen tellen mee.
Vergelijk lenen via je hypotheek met een persoonlijke lening.
Vergelijk lenen via uw hypotheek met een persoonlijke lening voordat u een keuze maakt. Een hypotheekverhoging kan een lagere rente bieden, maar brengt mogelijk kosten mee voor advies, taxatie of de notaris en heeft vaak een langere looptijd. Een persoonlijke lening heeft doorgaans een vaste rente en looptijd, waardoor u vooraf duidelijkheid heeft over uw maandlasten en totale terugbetaling. Kijk daarom niet alleen naar de rente, maar vergelijk alle kosten en voorwaarden en bepaal welke maandlast verantwoord past binnen uw budget.
Laat je adviseren door een onafhankelijke hypotheekadviseur.
Laat je adviseren door een onafhankelijke hypotheekadviseur voordat je extra geld leent voor je huis. Die kan je helpen de mogelijkheden en voorwaarden van bijvoorbeeld een hypotheekverhoging, tweede hypotheek of persoonlijke lening te vergelijken. Ook kijkt de adviseur naar je inkomen, huidige hypotheek, bijkomende kosten en toekomstige maandlasten. Zo krijg je een beter beeld van wat financieel verantwoord is en welke oplossing bij jouw situatie past.