Kan ik extra geld lenen bij mijn hypotheek?
Ja, in veel gevallen kunt u extra geld lenen bij uw hypotheek. Dat kan bijvoorbeeld voor een verbouwing, verduurzaming van uw woning of een andere grote uitgave. Of het mogelijk is, hangt vooral af van uw inkomen, de waarde van uw woning en de voorwaarden van uw hypotheekverstrekker.
Wanneer kunt u extra lenen?
Een hypotheekverstrekker beoordeelt doorgaans hoeveel u verantwoord kunt lenen aan de hand van twee belangrijke factoren:
- Uw inkomen en financiële verplichtingen. De geldverstrekker kijkt naar uw inkomen, eventuele schulden en vaste lasten. Die bepalen mede hoeveel hypotheeklasten u kunt dragen.
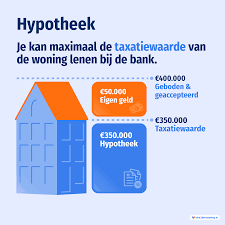
- De waarde van uw woning. De hypotheek mag meestal niet hoger zijn dan een vastgesteld deel van de woningwaarde. De geldverstrekker kan hiervoor een actuele taxatie of een andere waardebepaling vragen.
U moet dus voldoende leencapaciteit hebben én genoeg ruimte in de verhouding tussen uw hypotheek en de waarde van uw huis. Een overwaarde betekent niet automatisch dat u het volledige bedrag kunt lenen: uw inkomen en de regels van de hypotheekverstrekker blijven belangrijk.
Waarvoor kunt u het extra geld gebruiken?
Extra hypotheekruimte wordt vaak gebruikt voor woninggerelateerde uitgaven, zoals een nieuwe keuken, een aanbouw of energiebesparende maatregelen. Sommige geldverstrekkers staan ook andere bestedingsdoelen toe. De mogelijkheden en voorwaarden verschillen per aanbieder.
Leent u voor een verbouwing, dan kan het geld onder voorwaarden in een bouwdepot worden geplaatst. U declareert de kosten vervolgens met facturen of betaalbewijzen. Vraag vooraf na welke uitgaven de geldverstrekker accepteert.
Hoe kunt u extra geld lenen?
Er zijn meestal een paar manieren om uw hypotheek te verhogen:
- Uw bestaande hypotheek verhogen. Dit kan soms binnen de bestaande hypotheekinschrijving, maar uw inkomen en woningwaarde worden opnieuw beoordeeld.
- Een tweede hypotheek afsluiten. Dit is een aanvullende lening naast uw huidige hypotheek. De rente en voorwaarden kunnen anders zijn dan die van uw eerste hypotheek.
- Uw hypotheek oversluiten. U sluit een nieuwe hypotheek af voor een hoger bedrag en lost daarmee de oude hypotheek af. Daarbij kunnen kosten ontstaan, zoals advies-, taxatie- en notariskosten en mogelijk een vergoeding voor vervroegd aflossen.
Welke optie het gunstigst is, hangt onder meer af van uw huidige rente, de resterende rentevaste periode, de kosten en de voorwaarden van uw bestaande hypotheek.
Wat kost extra lenen?
Extra lenen betekent meestal dat uw maandlasten stijgen. U betaalt rente en lost de lening af volgens de afgesproken looptijd. Daarnaast kunnen er eenmalige kosten zijn voor advies, taxatie, notaris of het aanpassen van uw hypotheek. Bij oversluiten kan ook een vergoeding voor vervroegde aflossing gelden.
Vergelijk daarom niet alleen de rente, maar kijk naar de totale kosten over de hele looptijd. Een langere looptijd kan de maandlast verlagen, maar betekent vaak dat u langer rente betaalt.
Is de rente aftrekbaar?
De hypotheekrente is niet in alle situaties aftrekbaar. Voor nieuwe leningen gelden voorwaarden. Zo moet de lening voor renteaftrek doorgaans worden gebruikt voor de aankoop, verbetering of het onderhoud van uw eigen woning, en moet u de lening binnen de wettelijke termijn volgens een annuïtair of lineair schema aflossen. Voor andere bestedingsdoelen kan de rente niet aftrekbaar zijn. Laat uw persoonlijke situatie controleren door een hypotheekadviseur of belastingadviseur.
Waar moet u rekening mee houden?
- Een hogere hypotheek brengt hogere maandlasten met zich mee.
- Uw woning dient als onderpand. Als u de lasten niet kunt betalen, kan dat uiteindelijk gevolgen hebben voor uw woning.
- De geldverstrekker beoordeelt uw aanvraag opnieuw, ook als u al een hypotheek bij die aanbieder heeft.
- Heeft u een hypotheek met Nationale Hypotheek Garantie (NHG), vraag dan na welke regels gelden voor een verhoging of aanvullende lening.
- Vergelijk extra lenen via uw hypotheek ook met andere mogelijkheden. Een hypotheek heeft vaak een langere looptijd dan een persoonlijke lening.
Conclusie
Extra geld lenen bij uw hypotheek kan mogelijk zijn als uw inkomen en de waarde van uw woning voldoende ruimte bieden. De beste oplossing hangt af van uw leendoel, huidige hypotheek en totale kosten. Vraag daarom meerdere opties op en laat vooraf berekenen wat de extra lening betekent voor uw maandlasten, looptijd en belastingpositie.
Extra geld lenen bij je hypotheek: 14 veelgestelde vragen
- Hoeveel kan ik lenen bovenop hypotheek?
- Wat kan ik bijlenen bij een hypotheek?
- Hoeveel mag je lenen naast je hypotheek?
- Hoe kan ik meer geld lenen voor een hypotheek?
- Kan ik extra geld opnemen van mijn hypotheek?
- Kan je extra geld lenen hypotheek?
- Kan je meer lenen als je veel eigen geld hebt?
- Wat kost 30000 euro extra hypotheek?
- Kan ik een lening toevoegen aan mijn hypotheek?
- Hoeveel mag je extra lenen voor hypotheek?
- Kan je extra lenen?
- Wat kan je doen als je niet genoeg hypotheek?
- Kun je bestaande hypotheek verhogen?
- Kan ik geld lenen als ik een hypotheek heb?
Hoeveel kan ik lenen bovenop hypotheek?
Hoeveel u bovenop uw hypotheek kunt lenen, hangt af van uw inkomen, bestaande financiële verplichtingen en de actuele waarde van uw woning. De geldverstrekker beoordeelt hoeveel hypotheeklasten u verantwoord kunt dragen en of er voldoende ruimte is tussen uw huidige hypotheek en de toegestane lening op basis van de woningwaarde. Overwaarde kan dus mogelijkheden bieden, maar betekent niet automatisch dat u dat bedrag volledig kunt lenen. Laat uw situatie berekenen door een hypotheekadviseur en houd ook rekening met eventuele advies-, taxatie- en notariskosten.
Wat kan ik bijlenen bij een hypotheek?
Hoeveel u kunt bijlenen bij uw hypotheek hangt af van uw inkomen, financiële verplichtingen, de actuele waarde van uw woning en de voorwaarden van uw hypotheekverstrekker. Ook het doel van de lening kan meespelen: voor een verbouwing of verduurzaming gelden soms andere mogelijkheden dan voor andere uitgaven. Een geldverstrekker beoordeelt uw situatie en berekent welk bedrag verantwoord is; overwaarde alleen betekent dus niet automatisch dat u dat bedrag kunt lenen.
Hoeveel mag je lenen naast je hypotheek?
Hoeveel u naast uw hypotheek kunt lenen, hangt af van uw inkomen, vaste lasten, bestaande schulden en de waarde van uw woning. Een geldverstrekker beoordeelt of u de extra maandlasten verantwoord kunt dragen en hoeveel ruimte er is binnen de verhouding tussen uw hypotheek en de woningwaarde. Overwaarde geeft dus niet automatisch recht op een lening. Laat uw persoonlijke situatie berekenen door een hypotheekadviseur en houd ook rekening met eventuele advies-, taxatie- en notariskosten.
Hoe kan ik meer geld lenen voor een hypotheek?
Wilt u meer geld lenen voor uw hypotheek? De geldverstrekker beoordeelt onder andere uw inkomen, vaste lasten, eventuele schulden en de actuele waarde van uw woning. Afhankelijk van uw situatie kunt u uw bestaande hypotheek verhogen, een tweede hypotheek afsluiten of uw hypotheek oversluiten. Houd rekening met extra maandlasten en mogelijke advies-, taxatie- en notariskosten. Een hypotheekadviseur kan berekenen welke optie past bij uw financiële situatie en leendoel.
Kan ik extra geld opnemen van mijn hypotheek?
Ja, soms kunt u extra geld opnemen via uw hypotheek, bijvoorbeeld door uw bestaande hypotheek te verhogen, een tweede hypotheek af te sluiten of uw hypotheek over te sluiten. Of dit kan, hangt onder meer af van uw inkomen, de waarde van uw woning en de voorwaarden van uw geldverstrekker. Houd er rekening mee dat extra lenen uw maandlasten verhoogt en dat er kosten kunnen zijn, zoals advies-, taxatie- of notariskosten. Laat daarom vooraf berekenen wat de mogelijkheden en totale kosten voor uw situatie zijn.
Kan je extra geld lenen hypotheek?
Ja, extra geld lenen bij uw hypotheek kan mogelijk zijn, bijvoorbeeld voor een verbouwing of verduurzaming van uw woning. Of u in aanmerking komt, hangt onder meer af van uw inkomen, uw financiële verplichtingen, de actuele waarde van uw woning en de voorwaarden van uw hypotheekverstrekker. Houd er rekening mee dat een hogere hypotheek uw maandlasten kan verhogen en dat er advies-, taxatie- of notariskosten kunnen zijn. Laat daarom vooraf berekenen welke mogelijkheden en totale kosten voor uw situatie gelden.
Kan je meer lenen als je veel eigen geld hebt?
Ja, veel eigen geld kan helpen om een woning te kopen of te verbouwen, omdat u dan minder hoeft te lenen en mogelijk lagere maandlasten heeft. Het betekent niet automatisch dat u ook méér hypotheek kunt krijgen: de maximale hypotheek wordt doorgaans bepaald door uw inkomen, financiële verplichtingen en de waarde van de woning. Uw spaargeld kan wel meetellen bij de totale financiering en bijkomende kosten, maar de geldverstrekker beoordeelt uw aanvraag volgens de geldende regels.
Wat kost 30000 euro extra hypotheek?
De kosten van €30.000 extra hypotheek hangen af van de rente, looptijd en aflosvorm. Ter indicatie: bij een annuïtaire lening met 4% rente en een looptijd van 30 jaar betaalt u ongeveer €143 bruto per maand; over de hele looptijd betaalt u dan in totaal circa €51.500, inclusief rente. Dit is een rekenvoorbeeld en houdt geen rekening met eventuele advies-, taxatie- of notariskosten en mogelijke belastingaftrek. Vraag een berekening op basis van uw eigen hypotheekvoorwaarden, want een kortere looptijd of hogere rente verhoogt de maandlast.
Kan ik een lening toevoegen aan mijn hypotheek?
Ja, soms kunt u een lening aan uw hypotheek toevoegen, bijvoorbeeld door uw bestaande hypotheek te verhogen, een tweede hypotheek af te sluiten of uw hypotheek over te sluiten. De geldverstrekker beoordeelt daarbij onder meer uw inkomen, vaste lasten en de waarde van uw woning. Ook kan de besteding van het geld invloed hebben op de voorwaarden en eventuele renteaftrek. Houd rekening met bijkomende kosten en hogere maandlasten; laat daarom vooraf berekenen welke optie in uw situatie passend is.
Hoeveel mag je extra lenen voor hypotheek?
Hoeveel u extra kunt lenen voor uw hypotheek hangt af van uw inkomen, vaste lasten en de actuele waarde van uw woning. De geldverstrekker beoordeelt of u de hogere maandlasten verantwoord kunt betalen en kijkt ook naar uw bestaande hypotheek en eventuele schulden. In veel gevallen mag de totale hypotheek niet hoger zijn dan 100% van de woningwaarde; voor bepaalde energiebesparende maatregelen kunnen uitzonderingen gelden. Laat daarom berekenen hoeveel ruimte er in uw situatie is en houd rekening met eventuele advies-, taxatie- en notariskosten.
Kan je extra lenen?
Ja, extra lenen bij uw hypotheek kan mogelijk zijn. De geldverstrekker beoordeelt onder meer uw inkomen, bestaande financiële verplichtingen en de actuele waarde van uw woning. Ook uw hypotheekvoorwaarden en het doel van de lening spelen mee. Houd er rekening mee dat extra lenen uw maandlasten verhoogt en dat er advies-, taxatie- of notariskosten kunnen zijn. Laat daarom vooraf berekenen hoeveel u verantwoord kunt lenen en wat de totale kosten zijn.
Wat kan je doen als je niet genoeg hypotheek?
Komt u niet in aanmerking voor het volledige hypotheekbedrag dat u nodig heeft? Bespreek dan met een hypotheekadviseur welke mogelijkheden er zijn. Soms kunt u uw maximale hypotheek verhogen door schulden af te lossen, een goedgekeurde inkomensverhoging mee te nemen of een woning met een lagere aankoopprijs te kiezen. Ook kan extra eigen geld, bijvoorbeeld uit spaargeld, het verschil overbruggen. Een schenking of lening van familie kan soms helpen, maar moet correct worden vastgelegd en kan invloed hebben op uw leencapaciteit. Leen niet zomaar aanvullend geld voor de aankoop, want een persoonlijke lening kan juist betekenen dat u minder hypotheek kunt krijgen. Laat uw situatie en de voorwaarden altijd zorgvuldig doorrekenen.
Kun je bestaande hypotheek verhogen?
Ja, in veel gevallen kunt u uw bestaande hypotheek verhogen, bijvoorbeeld voor een verbouwing of verduurzaming van uw woning. De geldverstrekker beoordeelt opnieuw uw inkomen, financiële verplichtingen en de waarde van uw huis. Soms kan de verhoging binnen uw bestaande hypotheekinschrijving, maar het kan ook nodig zijn een tweede hypotheek af te sluiten. Houd rekening met mogelijke advies-, taxatie- en notariskosten en met hogere maandlasten. De precieze mogelijkheden hangen af van uw hypotheekvoorwaarden en persoonlijke situatie.
Kan ik geld lenen als ik een hypotheek heb?
Ja, ook als u al een hypotheek heeft, kunt u mogelijk geld lenen. U kunt bijvoorbeeld uw bestaande hypotheek verhogen, een tweede hypotheek afsluiten of uw hypotheek oversluiten. De geldverstrekker beoordeelt daarbij onder meer uw inkomen, vaste lasten, openstaande schulden en de waarde van uw woning. Een bestaande hypotheek betekent dus niet automatisch dat u geen extra lening kunt krijgen, maar extra lenen kan wel uw maandlasten verhogen en brengt mogelijk advies-, taxatie- of notariskosten met zich mee. Laat vooraf berekenen of de lening past bij uw financiële situatie.