Hoeveel geld kan je lenen voor een huis?
Hoeveel je kunt lenen voor een huis hangt vooral af van je inkomen en je financiële verplichtingen. Ook de hypotheekrente, de rentevaste periode, de waarde van de woning en de hypotheekregels spelen mee. Daardoor bestaat er geen vast bedrag dat voor iedereen geldt. Een hypotheekadviseur of geldverstrekker kan je maximale hypotheek berekenen op basis van jouw persoonlijke situatie.
Welke factoren bepalen je maximale hypotheek?
Je inkomen
Je bruto jaarinkomen is een belangrijk uitgangspunt. Bij een hypotheekaanvraag wordt gekeken naar het inkomen dat naar verwachting voldoende stabiel is. Heb je een partner, dan kan het inkomen van je partner meestal ook meetellen. Hoeveel daarvan meetelt, hangt af van de regels van de geldverstrekker en jullie inkomenssituatie.
Je vaste lasten en schulden
Financiële verplichtingen verkleinen vaak het bedrag dat je kunt lenen. Denk aan een persoonlijke lening, private lease, creditcardschulden of een studieschuld. Ook alimentatie of andere terugkerende lasten kunnen invloed hebben. Geef deze verplichtingen altijd volledig op: zo voorkom je dat je een hypotheek afsluit die niet goed past bij je budget.
De hypotheekrente en rentevaste periode
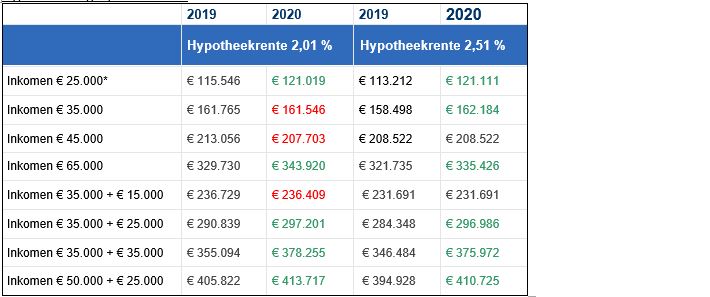
De rente beïnvloedt je maandlasten en daarmee ook je maximale hypotheek. Een hogere rente kan betekenen dat je minder kunt lenen. De gekozen rentevaste periode speelt eveneens een rol bij de berekening. De exacte voorwaarden verschillen per geldverstrekker.
De waarde van de woning
In Nederland kun je doorgaans niet meer lenen dan de woning waard is. De waarde wordt meestal vastgesteld met een taxatie of een andere door de geldverstrekker geaccepteerde methode. Zelfs als je inkomen een hogere hypotheek zou toelaten, kan de woningwaarde dus een grens stellen.
Je maximale hypotheek is niet hetzelfde als je budget
Een maximale hypotheek is het hoogste bedrag dat je volgens de geldende normen mogelijk kunt lenen. Dat betekent niet automatisch dat dit bedrag ook comfortabel bij je maandbudget past. Houd rekening met kosten voor energie, onderhoud, verzekeringen, gemeentelijke belastingen en eventuele servicekosten. Het is verstandig om ook financiële ruimte over te houden voor onverwachte uitgaven.
Hoeveel eigen geld heb je nodig?
Naast de hypotheek heb je vaak eigen geld nodig voor bijkomende kosten. Denk bijvoorbeeld aan notariskosten, taxatiekosten, advies- en bemiddelingskosten en eventuele overdrachtsbelasting. Welke kosten gelden, hangt af van je situatie en de woning die je koopt. Sommige kosten kun je niet meefinancieren, omdat de hypotheek doorgaans begrensd is tot de woningwaarde.
Er kunnen uitzonderingen of aanvullende mogelijkheden gelden, bijvoorbeeld voor bepaalde energiebesparende maatregelen. De voorwaarden veranderen soms en verschillen per geldverstrekker. Controleer daarom altijd de actuele regels voordat je een bod uitbrengt.
Zo krijg je een eerste inschatting
- Breng je bruto jaarinkomen en dat van een eventuele partner in kaart.
- Noteer al je leningen, studieschulden en andere financiële verplichtingen.
- Bekijk hoeveel eigen geld je beschikbaar hebt voor bijkomende kosten.
- Gebruik een hypotheekberekening voor een globale indicatie.
- Laat je mogelijkheden controleren door een hypotheekadviseur of geldverstrekker.
Een berekening blijft persoonlijk
Een online rekentool geeft meestal alleen een indicatie. Voor een nauwkeurige berekening zijn onder meer je inkomen, contractvorm, schulden, rente en de woninggegevens nodig. Laat daarom je maximale hypotheek én de bijbehorende maandlasten beoordelen voordat je financiële verplichtingen aangaat.
Samengevat
Hoeveel geld je kunt lenen voor een huis wordt vooral bepaald door je inkomen, schulden, hypotheekrente en de waarde van de woning. Houd daarnaast rekening met eigen geld voor bijkomende kosten en met de maandlasten die je op lange termijn prettig kunt dragen. Een persoonlijk advies geeft het beste beeld van wat in jouw situatie verantwoord en haalbaar is.
5 Tips om te Bepalen Hoeveel Geld je Kunt Lenen voor een Huis
- Je maximale hypotheek hangt vooral af van je inkomen en vaste lasten.
- Studieschuld, private lease en andere leningen verlagen vaak je leencapaciteit.
- De hypotheekrente en rentevaste periode beïnvloeden hoeveel je kunt lenen.
- Houd rekening met eigen geld voor kosten koper en eventuele verbouwing.
- Vraag een hypotheekadviseur om een berekening op basis van jouw situatie.
Je maximale hypotheek hangt vooral af van je inkomen en vaste lasten.
Je maximale hypotheek hangt vooral af van je inkomen en vaste lasten. Hoe hoger en stabieler je inkomen, hoe meer je mogelijk kunt lenen. Bestaande financiële verplichtingen, zoals een persoonlijke lening, studieschuld of private leasecontract, kunnen je leencapaciteit juist verlagen. Een hypotheekadviseur kan je inkomsten en lasten bekijken en berekenen welk bedrag in jouw situatie haalbaar is.
Studieschuld, private lease en andere leningen verlagen vaak je leencapaciteit.
Houd er rekening mee dat een studieschuld, privateleasecontract en andere leningen vaak invloed hebben op je maximale hypotheek. Geldverstrekkers nemen deze financiële verplichtingen mee bij het beoordelen van hoeveel je verantwoord kunt lenen. Daardoor kan je leencapaciteit lager uitvallen dan je op basis van je inkomen verwacht. Breng je schulden daarom vooraf goed in kaart en bespreek met een hypotheekadviseur wat ze betekenen voor jouw mogelijkheden.
De hypotheekrente en rentevaste periode beïnvloeden hoeveel je kunt lenen.
De hypotheekrente en de rentevaste periode hebben invloed op hoeveel je kunt lenen. Een hogere rente zorgt meestal voor hogere maandlasten, waardoor je maximale hypotheek lager kan uitvallen. Ook de gekozen rentevaste periode kan van invloed zijn op de berekening. Vergelijk daarom niet alleen de rentepercentages, maar kijk ook naar de voorwaarden en maandlasten die passen bij je financiële situatie.
Houd rekening met eigen geld voor kosten koper en eventuele verbouwing.
Houd bij het kopen van een huis rekening met eigen geld voor de kosten koper, zoals notaris-, taxatie- en advieskosten. Deze kosten kun je meestal niet volledig meefinancieren met je hypotheek. Wil je de woning verbouwen of verduurzamen, reserveer dan ook daarvoor een passend bedrag. Zo voorkom je dat je na de aankoop te weinig financiële ruimte overhoudt.
Vraag een hypotheekadviseur om een berekening op basis van jouw situatie.
Wil je weten hoeveel je verantwoord kunt lenen voor een huis? Vraag een hypotheekadviseur om een berekening op basis van jouw persoonlijke situatie. Die kijkt onder meer naar je inkomen, eventuele schulden, vaste lasten en de hypotheekrente. Zo krijg je niet alleen een inschatting van je maximale hypotheek, maar ook inzicht in de maandlasten en het bedrag dat comfortabel binnen je budget past.