Hoeveel kan ik maximaal lenen?
Hoeveel je maximaal kunt lenen, hangt af van je persoonlijke en financiële situatie. Er bestaat geen vast bedrag dat voor iedereen geldt. Kredietverstrekkers beoordelen onder meer je inkomen, vaste lasten, bestaande leningen en gezinssituatie. Ook het soort lening maakt verschil: de berekening voor een persoonlijke lening is anders dan die voor een hypotheek.
Welke factoren bepalen je maximale leenbedrag?
- Je inkomen: kredietverstrekkers kijken naar je inkomen en hoe stabiel dat is. Soms telt het inkomen van een partner mee.
- Je vaste lasten: woonlasten, alimentatie en andere terugkerende uitgaven beïnvloeden hoeveel ruimte je hebt voor aflossing.
- Bestaande kredieten: een lening, private leasecontract, creditcardlimiet of roodstand kan je leencapaciteit verlagen.
- Je gezinssituatie: het aantal volwassenen en kinderen in je huishouden speelt mee bij de inschatting van je noodzakelijke uitgaven.
- Looptijd en rente: een langere looptijd kan de maandlast verlagen, maar betekent vaak dat je langer rente betaalt. De rente en voorwaarden verschillen per aanbieder.
Kredietverstrekkers gebruiken regels en leennormen om te beoordelen of je de maandlasten naar verwachting kunt dragen. Ze controleren doorgaans ook je kredietgegevens, bijvoorbeeld bij het Bureau Krediet Registratie (BKR). Een registratie betekent niet automatisch dat je geen lening kunt krijgen, maar kan wel invloed hebben op de beoordeling.
Maximaal lenen voor een persoonlijke lening
Bij een persoonlijke lening ontvang je meestal een vast bedrag en betaal je dit in vaste termijnen terug. De aanbieder berekent welk bedrag past bij je inkomen en verplichtingen. Het bedrag dat je maximaal kunt lenen is niet per se het bedrag dat verstandig is om te lenen. Kijk daarom ook of de maandlast comfortabel blijft als je uitgaven stijgen of je inkomen verandert.
Maximaal lenen voor een hypotheek
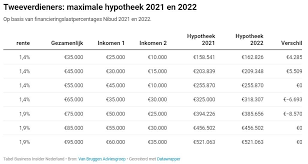
Bij een hypotheek kijkt de geldverstrekker onder andere naar je inkomen, eventuele financiële verplichtingen, de rente en de waarde van de woning. Je maximale hypotheek kan daardoor anders uitvallen dan je verwacht op basis van alleen je salaris. Ook bijkomende kosten bij het kopen van een woning moet je meenemen in je budget.
Hoe bereken je wat je kunt lenen?
Een online rekentool kan een eerste indicatie geven. Vul gegevens zo nauwkeurig mogelijk in, zoals je netto- en bruto-inkomen, woonlasten, gezinssituatie en bestaande kredieten. De uitkomst is meestal geen definitieve toezegging: de kredietverstrekker bepaalt het uiteindelijke bedrag pas na beoordeling van je aanvraag en documenten.
Vergelijk niet alleen het maximale leenbedrag. Let ook op de rente, de totale kosten, de looptijd, de voorwaarden voor extra aflossen en wat er gebeurt als je financiële situatie verandert. Vraag bij twijfel advies aan een deskundige.
Leen verantwoord
Begin met het bedrag dat je daadwerkelijk nodig hebt en maak een overzicht van je maandelijkse inkomsten en uitgaven. Houd ruimte over voor onverwachte kosten. Zo voorkom je dat je meer leent dan nodig is of dat de aflossing later moeilijk wordt.
Kort samengevat: hoeveel je maximaal kunt lenen, wordt bepaald door je inkomen, vaste lasten, bestaande verplichtingen en de voorwaarden van de kredietverstrekker. Een berekening geeft een indicatie; leen alleen een bedrag waarvan je de maandlasten verantwoord kunt betalen.
Maximaal Lenen: Ontdek Jouw Financiële Mogelijkheden en Verantwoord Leenadvies
- Geeft inzicht in je financiële mogelijkheden.
- Helpt je een passend leenbedrag kiezen.
- Maakt maandlasten beter voorspelbaar.
- Voorkomt dat je meer leent dan nodig.
- Helpt leningen en aanbieders vergelijken.
- Ondersteunt verantwoord lenen.
Vier Nadelen van het Maximale Leenbedrag
- Een maximaal leenbedrag is geen garantie op goedkeuring.
- Bestaande schulden verlagen vaak je leencapaciteit.
- Langere looptijden kunnen de totale rentekosten verhogen.
- Je financiële situatie kan veranderen tijdens de looptijd.
Geeft inzicht in je financiële mogelijkheden.
Door te berekenen hoeveel je maximaal kunt lenen, krijg je inzicht in je financiële mogelijkheden. Je ziet welk leenbedrag mogelijk past bij je inkomen, vaste lasten en bestaande verplichtingen. Dat helpt je om plannen realistischer te maken en beter af te wegen of de bijbehorende maandlasten verantwoord zijn voor jouw situatie.
Helpt je een passend leenbedrag kiezen.
Inzicht in hoeveel je maximaal kunt lenen, helpt je een leenbedrag te kiezen dat past bij jouw financiële situatie en leendoel. Zo voorkom je dat je onnodig veel leent en houd je beter overzicht over de maandlasten. Leen uiteindelijk alleen wat je nodig hebt én verantwoord kunt terugbetalen.
Maakt maandlasten beter voorspelbaar.
Een duidelijk beeld van hoeveel je maximaal kunt lenen, helpt je om een lening te kiezen met maandlasten die passen bij je budget. Zo kun je vooraf beter inschatten hoeveel ruimte je iedere maand overhoudt voor andere uitgaven en onverwachte kosten. Dat maakt je financiële planning overzichtelijker en voorspelbaarder.
Voorkomt dat je meer leent dan nodig.
Door vooraf te berekenen hoeveel je maximaal kunt lenen, krijg je beter inzicht in wat binnen je financiële mogelijkheden past. Dat helpt om een passend bedrag te kiezen en voorkomt dat je meer leent dan nodig. Zo houd je de maandlasten overzichtelijk en betaal je geen rente over geld dat je niet gebruikt.
Helpt leningen en aanbieders vergelijken.
Door te berekenen hoeveel je maximaal kunt lenen, krijg je een beter beeld van de mogelijkheden die bij jouw financiële situatie passen. Zo kun je leningen en aanbieders gerichter vergelijken op rente, maandlasten, looptijd en voorwaarden. Vergelijk niet alleen het maximale leenbedrag, maar kies vooral een lening waarvan de kosten comfortabel binnen je budget passen.
Ondersteunt verantwoord lenen.
Weten hoeveel je maximaal kunt lenen, helpt je om verantwoord te lenen. Je krijgt inzicht in welk bedrag past bij je inkomen, vaste lasten en bestaande financiële verplichtingen. Zo kun je een lening kiezen waarvan de maandlasten haalbaar blijven en voorkom je dat je meer leent dan nodig is. Houd er wel rekening mee dat een berekening slechts een indicatie geeft en dat je altijd ruimte moet houden voor onverwachte uitgaven.
Een maximaal leenbedrag is geen garantie op goedkeuring.
Een maximaal leenbedrag is geen garantie dat je lening wordt goedgekeurd. Het bedrag uit een rekentool is slechts een indicatie op basis van de gegevens die je invult. De kredietverstrekker beoordeelt je aanvraag uitgebreider en kijkt bijvoorbeeld naar je inkomen, vaste lasten, bestaande schulden en eventuele kredietregistraties. Op basis daarvan kan het uiteindelijke leenbedrag lager uitvallen of kan de aanvraag worden afgewezen.
Bestaande schulden verlagen vaak je leencapaciteit.
Bestaande schulden kunnen je leencapaciteit flink verlagen. Kredietverstrekkers houden rekening met de maandelijkse aflossingen en andere financiële verplichtingen die je al hebt, zoals een persoonlijke lening, creditcardlimiet of private leasecontract. Daardoor blijft er minder ruimte over voor nieuwe maandlasten en kun je mogelijk minder lenen dan je had verwacht. Breng daarom vooraf je lopende verplichtingen in kaart en controleer of je budget voldoende ruimte biedt voor een extra lening.
Langere looptijden kunnen de totale rentekosten verhogen.
Een langere looptijd kan je maandlasten verlagen, maar betekent meestal dat je langer rente betaalt. Daardoor kunnen de totale rentekosten over de hele lening flink oplopen. Kijk daarom niet alleen naar hoeveel je maximaal kunt lenen, maar vergelijk ook de looptijd en het totale terug te betalen bedrag.
Je financiële situatie kan veranderen tijdens de looptijd.
Een belangrijk nadeel is dat je financiële situatie tijdens de looptijd kan veranderen. Je inkomen kan dalen, bijvoorbeeld door werkloosheid of ziekte, terwijl je vaste lasten en aflossingen doorlopen. Daardoor kan een lening die nu betaalbaar lijkt later zwaar op je budget drukken. Houd daarom bij het bepalen van je leenbedrag voldoende ruimte over voor onverwachte kosten en veranderingen in je inkomen.