Financiering van een verbouwing: welke mogelijkheden zijn er?
Een verbouwing kan uw woning comfortabeler, energiezuiniger of beter geschikt voor uw woonwensen maken. Denk aan een nieuwe keuken, een uitbouw of isolatie. De kosten kunnen flink oplopen, dus het is verstandig om vooraf een duidelijk budget en financieringsplan te maken. In dit artikel leest u welke mogelijkheden er zijn om een verbouwing te financieren en waar u op kunt letten.
Begin met een realistische begroting
Vraag waar mogelijk meerdere offertes aan en zet alle verwachte kosten op een rij. Denk niet alleen aan materialen en arbeidsloon, maar ook aan eventuele vergunningen, advieskosten en tijdelijke extra uitgaven. Neem daarnaast een financiële buffer op voor onverwachte tegenvallers. Bij een verbouwing kunnen bijvoorbeeld extra werkzaamheden nodig blijken zodra muren, leidingen of vloeren worden geopend.
Controleer ook of de plannen gevolgen hebben voor uw maandelijkse lasten. Een financiering moet passen binnen uw budget, ook als uw inkomen of uitgaven later veranderen.
Verbouwen met spaargeld
Als u voldoende spaargeld heeft, kunt u de verbouwing geheel of gedeeltelijk zelf betalen. U betaalt dan geen rente over een lening en heeft geen extra maandlasten. Houd wel genoeg spaargeld achter de hand voor onverwachte kosten en andere financiële doelen. Het is meestal niet verstandig om al uw reserves aan de verbouwing te besteden.
Een persoonlijke lening
Een persoonlijke lening kan geschikt zijn voor een verbouwing met een vooraf bekend bedrag. U ontvangt doorgaans een vast leenbedrag en betaalt dit in vaste termijnen terug. De rente en looptijd staan bij dit type lening meestal vooraf vast, waardoor u weet wat de maandlasten zijn.
Vergelijk niet alleen de rente, maar ook de totale kosten, looptijd en voorwaarden voor extra aflossen. Een langere looptijd kan de maandlasten verlagen, maar zorgt vaak voor hogere totale rentekosten. Leen niet meer dan nodig is en controleer of de maandlasten ook op langere termijn betaalbaar blijven.
De hypotheek verhogen
Een andere mogelijkheid is uw bestaande hypotheek verhogen of een tweede hypotheek afsluiten. Dit kan een optie zijn als er voldoende overwaarde is en uw inkomen de hogere hypotheeklasten toelaat. De geldverstrekker beoordeelt uw financiële situatie en de waarde van de woning.
Bij deze route kunnen kosten komen kijken, zoals advies-, taxatie- en notariskosten. Ook kan de aanvraag meer tijd in beslag nemen dan bij een persoonlijke lening. Vergelijk daarom de totale kosten van de hypotheekverhoging met andere financieringsmogelijkheden.
Een bouwdepot
Bij sommige hypotheekverhogingen wordt het bedrag voor de verbouwing in een bouwdepot geplaatst. U kunt declaraties voor werkzaamheden en materialen indienen volgens de voorwaarden van de geldverstrekker. Zo wordt het geld gebruikt voor de afgesproken verbouwing. Vraag vooraf welke kosten uit het depot betaald mogen worden en hoe lang het depot beschikbaar blijft.
Verbouwen en verduurzamen
Bij energiebesparende maatregelen, zoals isolatie, zonnepanelen of een warmtepomp, zijn soms aanvullende financieringsmogelijkheden of subsidies beschikbaar. De regelingen en voorwaarden kunnen veranderen. Controleer daarom actuele informatie bij officiële overheidsbronnen, uw gemeente en de geldverstrekker voordat u een beslissing neemt.
Let op belastingregels en voorwaarden
De rente over een lening voor een verbouwing van uw eigen woning kan onder bepaalde voorwaarden aftrekbaar zijn. Dit hangt onder meer af van het gebruik van het geleende bedrag en de manier waarop u de lening aflost. De regels verschillen per situatie. Raadpleeg voor uw persoonlijke omstandigheden de Belastingdienst of een belastingadviseur.
Zo vergelijkt u financieringsopties
- Bereken hoeveel u werkelijk nodig heeft, inclusief een passende buffer.
- Vergelijk de rente én de totale kosten over de volledige looptijd.
- Controleer de maandlasten en voorwaarden voor extra of vervroegd aflossen.
- Neem eventuele advies-, taxatie- en notariskosten mee in uw vergelijking.
- Bekijk of de financiering past bij uw inkomen, vaste lasten en toekomstplannen.
- Lees de voorwaarden zorgvuldig voordat u een overeenkomst afsluit.
Een goede voorbereiding voorkomt verrassingen
De beste financiering voor een verbouwing hangt af van uw plannen, beschikbare spaargeld, inkomen en bestaande hypotheek. Door eerst een nauwkeurige begroting te maken en meerdere opties te vergelijken, krijgt u beter inzicht in de kosten en risico’s. Neem de tijd om de voorwaarden te controleren en kies alleen een lening waarvan de lasten verantwoord binnen uw budget passen.
Veelgestelde Vragen over Financiering van een Verbouwing
- Welke mogelijkheden zijn er om een verbouwing te financieren?
- Is het voordeliger om een verbouwing met spaargeld of met een lening te betalen?
- Kan ik mijn hypotheek verhogen om een verbouwing te financieren?
- Wat is het verschil tussen een persoonlijke lening en een hypotheekverhoging voor een verbouwing?
- Hoeveel kan ik lenen voor een verbouwing?
- Is de rente op een lening voor een verbouwing fiscaal aftrekbaar?
- Kan ik extra aflossen op mijn verbouwingslening zonder boete?
Welke mogelijkheden zijn er om een verbouwing te financieren?
Er zijn verschillende manieren om een verbouwing te financieren. U kunt spaargeld gebruiken, een persoonlijke lening afsluiten of uw hypotheek verhogen, bijvoorbeeld met een tweede hypotheek of een bouwdepot. Welke optie het beste past, hangt onder meer af van het benodigde bedrag, uw inkomen, de overwaarde van uw woning en de totale kosten. Vergelijk daarom rente, looptijd, bijkomende kosten en voorwaarden voordat u een keuze maakt.
Is het voordeliger om een verbouwing met spaargeld of met een lening te betalen?
Dat hangt af van uw spaargeld, de leenvoorwaarden en uw financiële buffer. Betalen met eigen geld voorkomt rentekosten en extra maandlasten, maar besteed niet al uw reserves: houd voldoende achter de hand voor onverwachte uitgaven. Een lening kan verstandig zijn als u uw spaargeld wilt behouden of als de rente en voorwaarden passend zijn. Vergelijk de totale kosten van de lening met het rendement dat uw spaargeld eventueel oplevert en kijk of de maandlasten binnen uw budget passen.
Kan ik mijn hypotheek verhogen om een verbouwing te financieren?
Ja, in sommige gevallen kunt u uw hypotheek verhogen om een verbouwing te financieren. De geldverstrekker beoordeelt onder meer uw inkomen, de waarde van uw woning en de beschikbare overwaarde. Houd rekening met mogelijke advies-, taxatie- en notariskosten en vergelijk de totale kosten met andere financieringsmogelijkheden. Vraag uw hypotheekverstrekker of adviseur welke voorwaarden voor uw situatie gelden.
Wat is het verschil tussen een persoonlijke lening en een hypotheekverhoging voor een verbouwing?
Een persoonlijke lening heeft meestal een vaste rente, looptijd en maandelijkse aflossing. U weet daardoor vooraf waar u aan toe bent en de aanvraag is vaak eenvoudiger, maar de rente kan hoger zijn dan bij een hypotheek. Bij een hypotheekverhoging leent u extra met uw woning als onderpand. De rente is soms lager, maar u krijgt mogelijk te maken met advies-, taxatie- en notariskosten en de aanvraag kan langer duren. Welke optie voordeliger is, hangt af van het leenbedrag, de totale kosten, de looptijd en uw financiële situatie.
Hoeveel kan ik lenen voor een verbouwing?
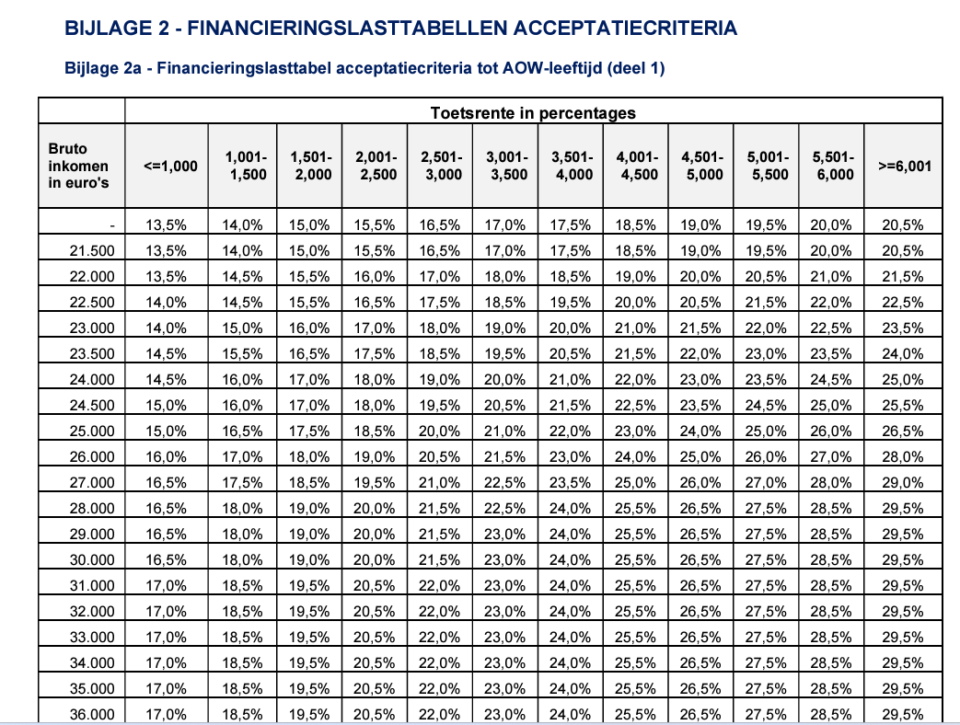
Hoeveel u kunt lenen voor een verbouwing hangt onder meer af van uw inkomen, vaste lasten, bestaande schulden en de waarde van uw woning. Bij een hypotheekverhoging kijkt de geldverstrekker vaak ook naar de overwaarde en of de verbouwing de woningwaarde beïnvloedt. Het maximale bedrag verschilt per situatie en betekent niet automatisch dat het verstandig is om dat volledige bedrag te lenen. Breng eerst de verbouwingskosten zorgvuldig in kaart en vergelijk de maandlasten en totale kosten van verschillende financieringsopties.
Is de rente op een lening voor een verbouwing fiscaal aftrekbaar?
Ja, de rente op een lening voor een verbouwing kan fiscaal aftrekbaar zijn als de lening is gebruikt voor onderhoud of verbetering van uw eigen woning die uw hoofdverblijf is. Voor leningen die vanaf 1 januari 2013 zijn afgesloten, geldt doorgaans dat u de lening binnen maximaal 30 jaar ten minste annuïtair of lineair aflost. Bewaar facturen en betaalbewijzen om aan te tonen waaraan het geld is besteed; voor bijvoorbeeld meubels of andere roerende zaken is de rente niet aftrekbaar. De precieze regels hangen af van uw situatie. Controleer deze bij de Belastingdienst of een belastingadviseur.
Kan ik extra aflossen op mijn verbouwingslening zonder boete?
Dat hangt af van het type verbouwingslening en de voorwaarden van uw kredietverstrekker. Bij veel persoonlijke leningen kunt u boetevrij extra aflossen, maar controleer dit altijd in uw overeenkomst of vraag het vooraf na. Bij een hypotheekverhoging kunnen andere regels gelden. Let ook op eventuele minimum- of maximumbedragen en de manier waarop u een extra aflossing moet doorgeven.