Wat betaal ik aan hypotheek?
Wat u maandelijks aan hypotheek betaalt, hangt vooral af van het bedrag dat u leent, de hypotheekrente, de looptijd en de hypotheekvorm. Ook uw persoonlijke situatie en eventuele bijkomende woonlasten spelen mee. Het maandbedrag op een hypotheekaanbod is daarom niet altijd hetzelfde als wat u uiteindelijk netto kwijt bent.
Waaruit bestaat uw maandelijkse hypotheekbedrag?
Bij een hypotheek betaalt u meestal rente en lost u daarnaast een deel van de lening af. Hoe die twee onderdelen zich tot elkaar verhouden, verschilt per hypotheekvorm.
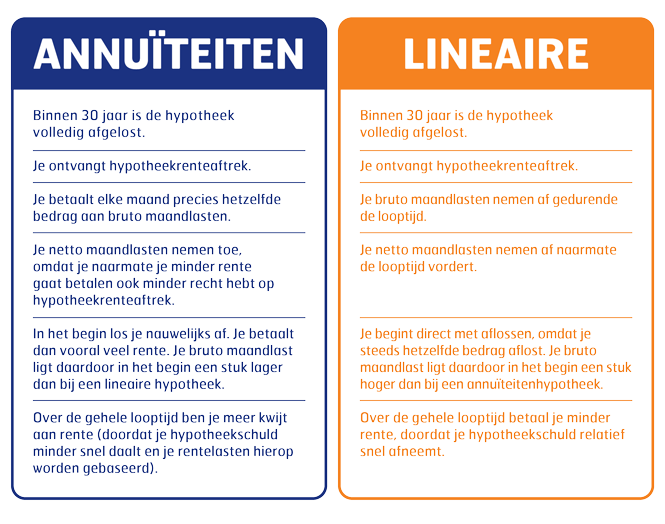
- Annuïteitenhypotheek: u betaalt tijdens de rentevaste periode doorgaans een gelijk bruto maandbedrag. In het begin bestaat dat vooral uit rente; later lost u steeds meer af.
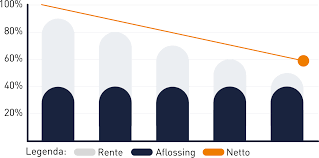
- Lineaire hypotheek: u lost iedere maand een vast bedrag af. Doordat uw hypotheekschuld daalt, betaalt u steeds minder rente en neemt het bruto maandbedrag geleidelijk af.
- Aflossingsvrije hypotheek: u betaalt tijdens de looptijd rente, maar lost de lening niet automatisch af. Aan het einde moet u de resterende schuld op een andere manier terugbetalen. Voor nieuwe hypotheken gelden beperkingen, en de rente is doorgaans niet aftrekbaar als u niet aan de fiscale voorwaarden voldoet.
Voorbeeld: hypotheek van €300.000
Stel dat u €300.000 leent voor 30 jaar tegen een rente van 4% en kiest voor een annuïteitenhypotheek. Het bruto maandbedrag voor rente en aflossing is dan ongeveer €1.432. Dit is een vereenvoudigd rekenvoorbeeld: uw werkelijke bedrag hangt af van de rente, voorwaarden, eventuele verzekeringen en de manier waarop de geldverstrekker rekent.
Bij een lineaire hypotheek van hetzelfde bedrag en met dezelfde rente begint u met ongeveer €1.833 bruto per maand. Dat bedrag bestaat in de eerste maand uit circa €833 aflossing en €1.000 rente. Daarna daalt het maandbedrag doorgaans, omdat u steeds minder rente betaalt.
Bruto en netto hypotheeklasten
Het bruto maandbedrag is wat u aan de geldverstrekker betaalt voor rente en aflossing, vóór eventuele belastingeffecten. Uw netto hypotheeklast kan lager uitvallen als u recht heeft op hypotheekrenteaftrek. Of u daarvoor in aanmerking komt, hangt onder meer af van het doel van de lening en de hypotheekvorm. De fiscale regels en uw inkomen zijn ook van invloed.
Houd er rekening mee dat de eigenwoningforfait en andere fiscale regels het uiteindelijke voordeel kunnen beïnvloeden. Een netto maandbedrag is daarom een schatting en kan per persoon verschillen. Vraag bij twijfel een berekening aan bij een hypotheekadviseur of controleer de informatie bij de Belastingdienst.
Welke andere woonlasten moet u meenemen?
Uw hypotheekbetaling is niet uw enige woonlast. Denk ook aan:
- opstal- en eventueel andere verzekeringen;
- gemeentelijke belastingen en waterschapslasten;
- onderhoud en reparaties aan de woning;
- een bijdrage aan de Vereniging van Eigenaren (VvE), als die van toepassing is;
- eventuele kosten voor een overlijdensrisicoverzekering.
Daarnaast zijn er bij het kopen van een huis vaak eenmalige kosten, zoals notariskosten, taxatiekosten en mogelijk advies- of bemiddelingskosten. Deze bedragen horen niet bij uw maandelijkse hypotheekbetaling, maar zijn wel belangrijk voor uw totale budget.
Wat bepaalt hoeveel u kunt lenen?
Een geldverstrekker kijkt onder andere naar uw inkomen, eventuele schulden, de waarde van de woning en de hypotheekrente. Ook de rentevaste periode en de geldende leennormen spelen mee. Het maximale bedrag dat u kunt lenen is niet automatisch het bedrag dat comfortabel past binnen uw maandelijkse budget.
Bereken uw verwachte maandlasten
Wilt u weten wat u ongeveer aan hypotheek betaalt? Vergelijk dan verschillende hypotheekvormen en bereken zowel de bruto als de geschatte netto maandlasten. Neem ook uw overige woonkosten en ruimte voor onverwachte uitgaven mee. Voor een berekening die aansluit op uw inkomen en plannen kunt u advies vragen aan een onafhankelijke hypotheekadviseur.
6 Tips om te Weten Wat Je Betaalt aan Hypotheekkosten
- Bereken je maandlasten met een hypotheekcalculator.
- Tel rente en aflossing bij elkaar op.
- Houd rekening met belastingen en verzekeringen.
- Neem eventuele servicekosten mee.
- Controleer of je rente vast of variabel is.
- Reserveer geld voor onderhoud en onverwachte kosten.
Bereken je maandlasten met een hypotheekcalculator.
Bereken je maandlasten met een hypotheekcalculator om snel een eerste indruk te krijgen van wat je ongeveer betaalt. Vul onder meer het hypotheekbedrag, de rente, de looptijd en de hypotheekvorm in. De uitkomst is een schatting: bijkomende woonkosten en je persoonlijke situatie kunnen je totale lasten beïnvloeden. Bespreek de berekening daarom met een hypotheekadviseur voordat je een beslissing neemt.
Tel rente en aflossing bij elkaar op.
Tel de rente en aflossing bij elkaar op om een goed beeld te krijgen van uw bruto maandelijkse hypotheeklast. De rente is de vergoeding die u aan de geldverstrekker betaalt; met de aflossing betaalt u een deel van uw hypotheekschuld terug. Hoe deze bedragen zich gedurende de looptijd ontwikkelen, hangt af van uw hypotheekvorm. Houd er rekening mee dat bijkomende woonkosten en eventuele belastingeffecten niet in dit bedrag zijn opgenomen.
Houd rekening met belastingen en verzekeringen.
Houd bij het berekenen van uw woonlasten niet alleen rekening met de hypotheek zelf, maar ook met belastingen en verzekeringen. Denk aan gemeentelijke belastingen, waterschapslasten en de opstalverzekering; als u een appartement koopt, betaalt u mogelijk ook een bijdrage aan de VvE. Deze kosten verschillen per woning en gemeente, dus neem ze mee in uw maandbudget om een realistischer beeld te krijgen van wat wonen u daadwerkelijk kost.
Neem eventuele servicekosten mee.
Neem eventuele servicekosten mee wanneer u berekent wat u maandelijks aan uw woning kwijt bent. Woont u in een appartement, dan betaalt u vaak een bijdrage aan de Vereniging van Eigenaren (VvE) voor bijvoorbeeld onderhoud en schoonmaak van gemeenschappelijke ruimtes. Deze kosten komen boven op uw hypotheeklasten en kunnen per woning verschillen. Vraag daarom vooraf na welke servicekosten gelden en wat daarin is inbegrepen.
Controleer of je rente vast of variabel is.
Controleer of je hypotheekrente vast of variabel is, want dit heeft invloed op de zekerheid van je maandlasten. Met een vaste rente blijft je rente gedurende de afgesproken rentevaste periode gelijk. Bij een variabele rente kan deze regelmatig veranderen, waardoor je maandbedrag kan stijgen of dalen. Kijk daarom goed wanneer je rentevaste periode afloopt en of je budget een eventuele rentestijging kan opvangen.
Reserveer geld voor onderhoud en onverwachte kosten.
Reserveer naast uw maandelijkse hypotheeklasten ook geld voor onderhoud en onverwachte kosten. Denk aan een lekkend dak, een kapotte cv-ketel of schilderwerk: zulke uitgaven kunnen flink oplopen en komen vaak onverwacht. Door maandelijks een bedrag opzij te zetten, voorkomt u dat reparaties uw financiële ruimte onder druk zetten en krijgt u een realistischer beeld van wat uw woning u daadwerkelijk kost.