Geld lenen en je hypotheek berekenen: waar moet je op letten?
Een huis kopen is voor veel mensen een grote financiële beslissing. Voordat je een woning gaat bezichtigen of een bod uitbrengt, is het verstandig om te berekenen hoeveel je kunt lenen en welke maandlasten daarbij horen. Een hypotheekberekening geeft een eerste indruk van je mogelijkheden. De uitkomst is wel een schatting: een geldverstrekker beoordeelt je persoonlijke situatie voordat een hypotheek definitief wordt aangeboden.
Hoe werkt een hypotheekberekening?
Bij het berekenen van je maximale hypotheek kijkt een geldverstrekker onder meer naar je inkomen, eventuele schulden en de hypotheekrente. Ook de rentevaste periode en de gekozen hypotheekvorm spelen mee. Op basis van landelijke leennormen wordt bepaald welk bedrag verantwoord is om te lenen.
De maximale hypotheek is niet automatisch hetzelfde als een passende hypotheek. Het bedrag dat je kunt lenen, zegt namelijk niet alles over wat je iedere maand comfortabel kunt betalen. Houd ook rekening met vaste lasten, onderhoud, energiekosten en veranderingen in je inkomen of gezinssituatie.
Welke gegevens heb je nodig?
Voor een eerste berekening zijn meestal de volgende gegevens van belang:
- Je bruto jaarinkomen en dat van een eventuele partner;
- eventuele studieschuld, persoonlijke lening, private lease of andere financiële verplichtingen;
- de hypotheekrente en de periode waarvoor deze wordt vastgezet;
- de gewenste hypotheekvorm, zoals een annuïteiten- of lineaire hypotheek;
- de waarde van de woning en het bedrag aan eigen geld.
Een tijdelijk contract, zelfstandig ondernemerschap, alimentatie of andere bijzondere omstandigheden kan invloed hebben op de beoordeling. Een geldverstrekker kan aanvullende documenten vragen, zoals loonstroken, een werkgeversverklaring of jaarcijfers.
Maximale hypotheek en maandlasten
De maximale hypotheek geeft aan hoeveel je mogelijk kunt lenen. De maandlasten laten zien wat die lening naar verwachting kost. Bij een annuïteitenhypotheek betaal je gedurende de rentevaste periode doorgaans een gelijk bruto maandbedrag, zolang de rente niet verandert. Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Daardoor zijn de bruto maandlasten in het begin meestal hoger en nemen ze geleidelijk af.
De netto maandlasten kunnen afwijken van de bruto maandlasten. Dat komt onder andere doordat de fiscale behandeling afhankelijk is van je situatie en de geldende regels. Gebruik daarom een berekening als indicatie en laat de persoonlijke gevolgen controleren.
Geld lenen voor een woning: hoeveel eigen geld heb je nodig?
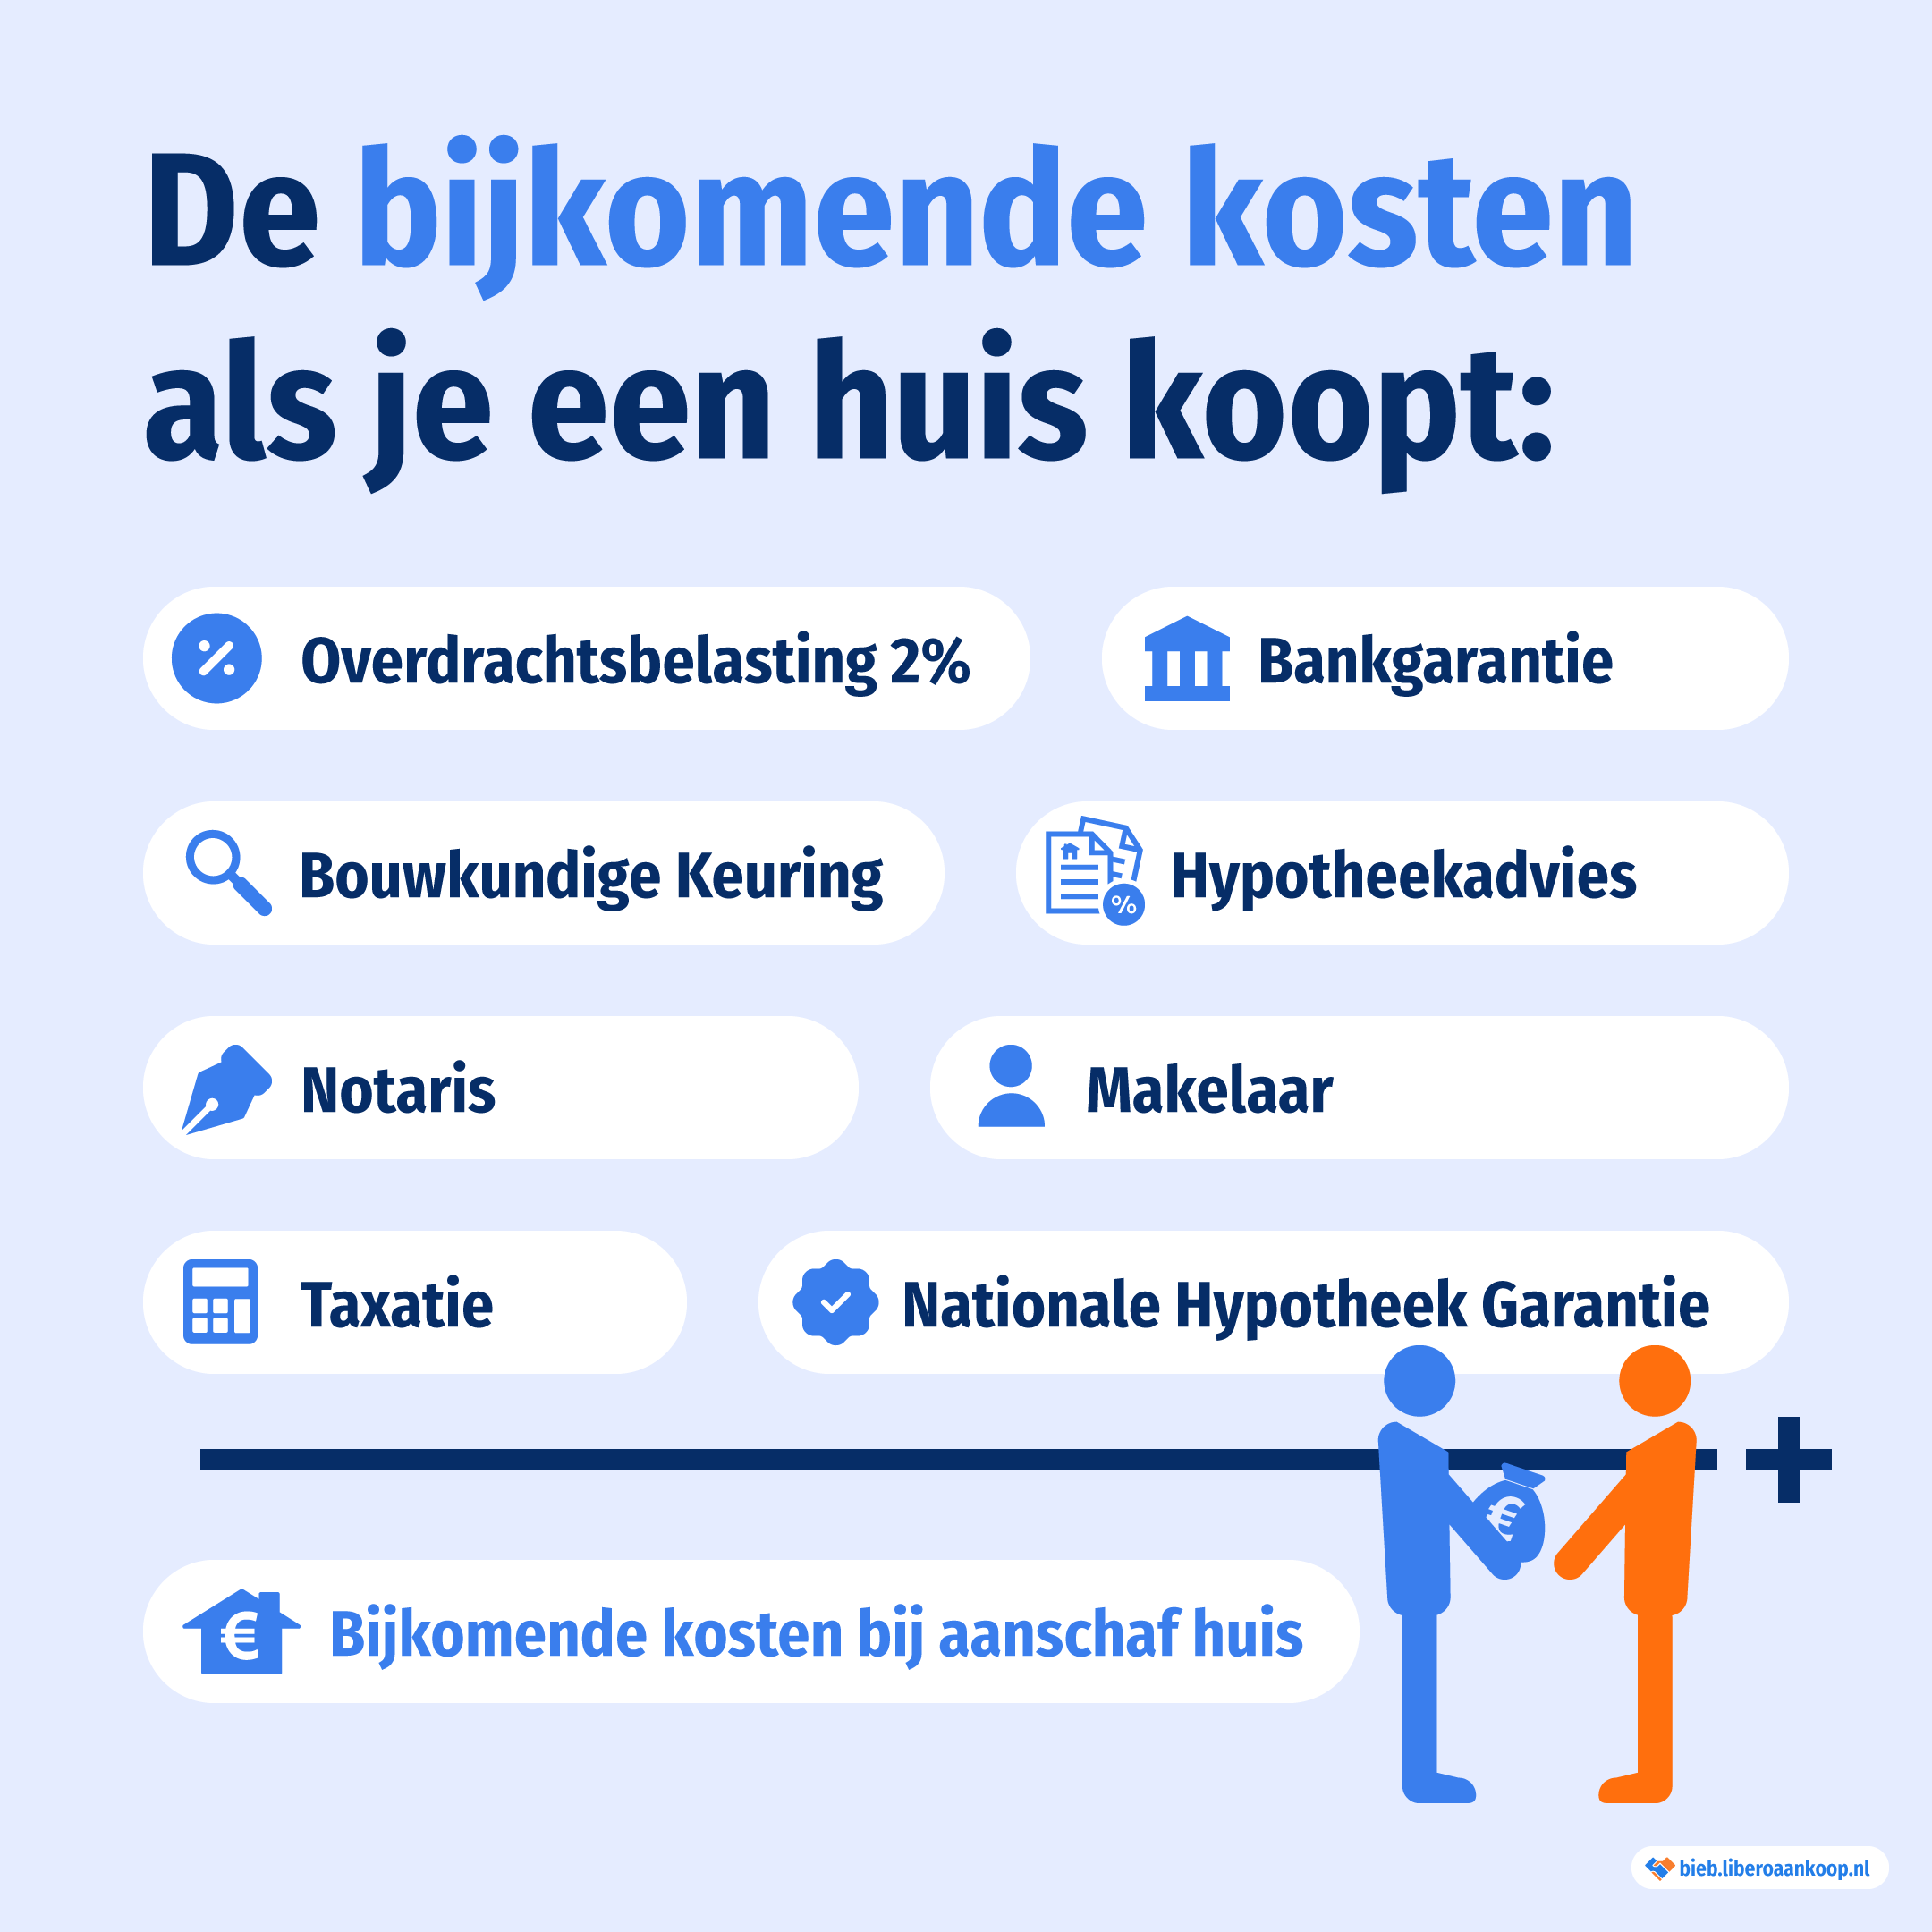
In Nederland kun je doorgaans niet meer lenen dan de waarde van de woning. Daarnaast zijn er kosten die niet altijd volledig in de hypotheek kunnen worden meegenomen. Denk bijvoorbeeld aan advies- en notariskosten, taxatiekosten, eventuele overdrachtsbelasting en kosten voor een bouwkundige keuring. Ook verbouwingskosten kunnen om een aparte beoordeling vragen.
Daarom is het verstandig om naast je hypotheekruimte te berekenen hoeveel spaargeld beschikbaar is. Een financiële buffer kan belangrijk zijn voor onverwachte uitgaven na de aankoop, zoals reparaties of onderhoud.
Andere leningen kunnen je hypotheekruimte verlagen
Een bestaande lening kan invloed hebben op het bedrag dat je voor een huis kunt lenen. Dat geldt bijvoorbeeld voor een persoonlijke lening, creditcardschuld, roodstand en soms ook private lease. De maandelijkse verplichtingen tellen mee bij de beoordeling van je financiële ruimte. Een studieschuld moet eveneens worden opgegeven; hoe deze wordt meegenomen, hangt af van de toepasselijke regels en je situatie.
Het is belangrijk om verplichtingen volledig en correct te vermelden. Een lening verzwijgen kan problemen opleveren bij de aanvraag of later, bijvoorbeeld wanneer blijkt dat de opgegeven gegevens niet kloppen.
Een hypotheek berekenen in stappen
- Verzamel je financiële gegevens. Noteer je inkomen, spaargeld en alle lopende verplichtingen.
- Maak een eerste berekening. Gebruik een hypotheekcalculator om een indicatie te krijgen van je maximale hypotheek en mogelijke maandlasten.
- Vergelijk verschillende scenario’s. Kijk naar andere rentevaste periodes, hypotheekvormen en leenbedragen.
- Bereken de bijkomende kosten. Breng in kaart hoeveel eigen geld nodig is voor de aankoop en bijkomende uitgaven.
- Laat je mogelijkheden controleren. Een hypotheekadviseur of geldverstrekker kan de berekening afstemmen op je persoonlijke situatie.
Een berekening is geen hypotheekofferte
Een online berekening is bedoeld als eerste oriëntatie. De uiteindelijke beoordeling hangt af van je documenten, de woning, de geldverstrekker en de actuele voorwaarden. Ook kunnen rentetarieven en leennormen veranderen. Baseer een bod of aankoopbeslissing daarom niet uitsluitend op een online indicatie.
Door vooraf je hypotheek, maandlasten en eigen geld zorgvuldig te berekenen, krijg je een realistischer beeld van wat financieel haalbaar is. Zo kun je gerichter zoeken naar een woning en voorkom je dat je alleen kijkt naar het maximale bedrag dat je mogelijk kunt lenen.
Voordelen van het Berekenen van je Hypotheek bij Geld Lenen
- Geeft snel inzicht in je leenmogelijkheden.
- Helpt je een passend budget bepalen.
- Maakt maandlasten vooraf inzichtelijk.
- Ondersteunt bij het vergelijken van hypotheekvormen.
- Helpt verrassingen tijdens het koopproces voorkomen.
- Laat zien hoeveel eigen geld je nodig hebt.
- Maakt duidelijk hoe schulden je hypotheekruimte beïnvloeden.
- Helpt je beter voorbereid advies te vragen.
Zes Nadelen van Hypotheek Berekenen: Waar Je Rekening Mee Moet Houden
- Een berekening is slechts een schatting.
- Je maximale hypotheek kan hoge maandlasten opleveren.
- Bestaande schulden verlagen je leenruimte.
- Bijkomende kosten zijn niet altijd inbegrepen.
- Renteveranderingen kunnen je maandlasten beïnvloeden.
- Je persoonlijke situatie kan de uitkomst veranderen.
Geeft snel inzicht in je leenmogelijkheden.
Een hypotheek berekenen geeft snel inzicht in je leenmogelijkheden. Door enkele gegevens in te vullen, zoals je inkomen en eventuele andere financiële verplichtingen, krijg je een eerste indicatie van het bedrag dat je mogelijk kunt lenen en de bijbehorende maandlasten. Zo kun je beter inschatten welke woningen binnen je budget passen. De uitkomst is indicatief; een geldverstrekker beoordeelt je persoonlijke situatie voordat een hypotheek definitief wordt vastgesteld.
Helpt je een passend budget bepalen.
Door je hypotheek te berekenen voordat je een woning zoekt, krijg je een duidelijker beeld van wat je verantwoord kunt lenen en welke maandlasten daarbij passen. Zo bepaal je een budget dat aansluit op je inkomen, vaste lasten en financiële wensen. Dat helpt je om gericht naar woningen te zoeken en voorkomt dat je je alleen laat leiden door het maximale leenbedrag.
Maakt maandlasten vooraf inzichtelijk.
Een hypotheek berekenen maakt je verwachte maandlasten vooraf inzichtelijk. Zo zie je beter welk bedrag je iedere maand aan rente en aflossing kwijt kunt zijn en kun je verschillende leenbedragen, hypotheekvormen en rentevaste periodes vergelijken. Dat helpt je om een woning te zoeken die past bij je budget en om rekening te houden met andere vaste uitgaven. De berekening is een indicatie; de uiteindelijke maandlasten hangen af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.
Ondersteunt bij het vergelijken van hypotheekvormen.
Een hypotheekberekening helpt je verschillende hypotheekvormen met elkaar te vergelijken, zoals een annuïteitenhypotheek en een lineaire hypotheek. Je ziet hoe de keuze invloed kan hebben op je maandlasten en de aflossing gedurende de looptijd. Zo krijg je meer inzicht in welke vorm past bij je financiële situatie en verwachtingen. De uitkomsten zijn indicatief; laat je persoonlijke mogelijkheden controleren door een hypotheekadviseur of geldverstrekker.
Helpt verrassingen tijdens het koopproces voorkomen.
Door vooraf je hypotheek en maandlasten te berekenen, krijg je een duidelijker beeld van wat je kunt lenen en welke bijkomende kosten je kunt verwachten. Zo ontdek je eerder of je voldoende eigen geld hebt en of de woning binnen je budget past. Dat helpt onverwachte financiële tegenvallers tijdens het koopproces te voorkomen.
Laat zien hoeveel eigen geld je nodig hebt.
Een hypotheekberekening geeft niet alleen een indicatie van hoeveel je kunt lenen, maar helpt ook inschatten hoeveel eigen geld je nodig hebt. Naast de koopsom zijn er vaak bijkomende kosten, zoals advies-, notaris- en taxatiekosten, die je niet altijd volledig kunt meefinancieren. Door deze kosten vooraf mee te nemen, zie je beter hoeveel spaargeld je nodig hebt en houd je rekening met een buffer voor onverwachte uitgaven.
Maakt duidelijk hoe schulden je hypotheekruimte beïnvloeden.
Een hypotheekberekening maakt inzichtelijk hoe bestaande schulden je hypotheekruimte kunnen beïnvloeden. Verplichtingen uit bijvoorbeeld een persoonlijke lening, creditcardschuld of private lease kunnen meewegen bij de beoordeling van je financiële ruimte en daardoor het bedrag verlagen dat je kunt lenen voor een woning. Zo krijg je vooraf een realistischer beeld van je mogelijkheden en kun je beter bepalen welke stappen passen bij jouw situatie.
Helpt je beter voorbereid advies te vragen.
Door vooraf je hypotheek te berekenen, krijg je een duidelijker beeld van wat je mogelijk kunt lenen en welke maandlasten daarbij passen. Met die informatie kun je gerichter advies vragen, gerichte vragen stellen en samen met een hypotheekadviseur bekijken welke opties aansluiten bij jouw financiële situatie. Een berekening is wel een eerste indicatie; de adviseur kan beoordelen wat in jouw situatie haalbaar en verantwoord is.
Een berekening is slechts een schatting.
Een berekening van je hypotheek is slechts een schatting en geeft geen garantie dat je het berekende bedrag daadwerkelijk kunt lenen. De uiteindelijke beoordeling hangt af van je persoonlijke situatie, zoals je inkomen, eventuele schulden, de waarde van de woning en de voorwaarden van de geldverstrekker. Gebruik een online berekening daarom als eerste indicatie en laat je mogelijkheden controleren voordat je financiële beslissingen neemt.
Je maximale hypotheek kan hoge maandlasten opleveren.
Een maximale hypotheek berekenen laat zien hoeveel je mogelijk kunt lenen, maar niet automatisch welk bedrag prettig past bij je maandbudget. Hoe hoger je hypotheek, hoe hoger doorgaans je maandlasten en hoe minder ruimte er kan overblijven voor dagelijkse uitgaven, onderhoud, onverwachte kosten of veranderingen in je inkomen. Bereken daarom niet alleen je maximale leenbedrag, maar kijk ook kritisch naar de maandlasten en kies bij voorkeur een hypotheek die voldoende financiële ruimte overlaat.
Bestaande schulden verlagen je leenruimte.
Bestaande schulden kunnen je leenruimte voor een hypotheek verlagen. Een geldverstrekker houdt rekening met financiële verplichtingen, zoals een persoonlijke lening, creditcardschuld, roodstand of private lease. Daardoor blijft er volgens de leennormen minder ruimte over voor hypotheeklasten en kun je mogelijk minder lenen dan je had verwacht. Vermeld daarom al je schulden eerlijk wanneer je je hypotheek berekent en laat zo nodig bekijken wat aflossen betekent voor je financiële mogelijkheden.
Bijkomende kosten zijn niet altijd inbegrepen.
Een belangrijk nadeel van een hypotheekberekening is dat bijkomende kosten niet altijd zijn inbegrepen. Naast de aankoopprijs van de woning kun je bijvoorbeeld te maken krijgen met kosten voor hypotheekadvies, de notaris, een taxatie en een bouwkundige keuring. Ook eventuele overdrachtsbelasting en verhuiskosten kunnen je budget beïnvloeden. Daardoor kan het bedrag dat je daadwerkelijk nodig hebt hoger uitvallen dan de berekening laat zien. Houd deze kosten daarom apart bij en controleer goed welke uitgaven wel en niet zijn meegenomen.
Renteveranderingen kunnen je maandlasten beïnvloeden.
Renteveranderingen kunnen invloed hebben op je maandlasten, vooral wanneer je rentevaste periode afloopt of wanneer je een hypotheek met variabele rente hebt. Stijgt de rente, dan kan je maandbedrag na een renteherziening hoger uitvallen; daalt de rente, dan kan het juist lager worden. Een hypotheekberekening is daarom een momentopname en geen garantie voor toekomstige kosten. Houd bij het bepalen van je budget rekening met mogelijke rentestijgingen, zodat hogere maandlasten niet direct voor financiële problemen zorgen.
Je persoonlijke situatie kan de uitkomst veranderen.
Je persoonlijke situatie kan de uitkomst van een hypotheekberekening flink veranderen. Naast je inkomen spelen bijvoorbeeld bestaande leningen, een studieschuld, alimentatie, je dienstverband en eventuele financiële verplichtingen van je partner mee. Ook veranderingen zoals gezinsuitbreiding of een tijdelijk contract kunnen invloed hebben op wat je verantwoord kunt lenen. Een online berekening geeft daarom slechts een indicatie; voor een nauwkeuriger beeld is een beoordeling van je volledige financiële situatie nodig.