Huis kopen: hoeveel kunt u lenen?
Een huis kopen begint vaak met dezelfde vraag: hoeveel kan ik lenen voor een woning? Het antwoord hangt niet alleen af van uw inkomen. Ook uw vaste lasten, eventuele schulden, de hypotheekrente en de waarde van de woning spelen een rol. Daarom is een eerste berekening handig, maar geeft alleen een hypotheekadviseur of geldverstrekker uitsluitsel over uw persoonlijke mogelijkheden.
Waar hangt uw maximale hypotheek van af?
Een geldverstrekker beoordeelt of de maandlasten van een hypotheek passen bij uw financiële situatie. Daarbij kijken ze onder meer naar:
- Uw inkomen: uw bruto jaarinkomen vormt een belangrijk uitgangspunt. Heeft u een partner, dan kan diens inkomen ook meetellen. Hoe dat precies gebeurt, hangt af van uw situatie en de voorwaarden van de geldverstrekker.
- Uw dienstverband: inkomen uit een vast contract is vaak eenvoudig vast te stellen. Bij tijdelijk werk, een uitzendcontract of zelfstandig ondernemerschap kan aanvullende informatie nodig zijn.
- Uw financiële verplichtingen: bijvoorbeeld een persoonlijke lening, studieschuld, private lease of alimentatie. Deze verplichtingen kunnen uw maximale hypotheek verlagen.
- De hypotheekrente en rentevaste periode: de rente beïnvloedt de maandlasten en daarmee hoeveel u verantwoord kunt lenen.
- De looptijd en hypotheekvorm: de gekozen looptijd en de manier waarop u aflost, hebben invloed op uw maandbedrag.
- De woningwaarde: de hypotheek is doorgaans begrensd door de waarde van de woning. Een taxatie kan daarom belangrijk zijn.
Hoeveel kunt u lenen op basis van uw inkomen?
Er bestaat geen vast bedrag dat iedereen met hetzelfde inkomen kan lenen. De berekening hangt af van meerdere factoren en de regels kunnen veranderen. Ook kan de uitkomst verschillen per geldverstrekker. Een online rekentool geeft daarom hooguit een indicatie, geen garantie op een hypotheek.
Heeft u een studieschuld of andere lening? Houd daar rekening mee wanneer u uw mogelijkheden inschat. Ook een kredietlimiet of private-leasecontract kan invloed hebben, zelfs als de maandlast op het eerste gezicht beperkt lijkt. Vraag vooraf na hoe uw financiële verplichtingen worden meegenomen.
De koopprijs is niet hetzelfde als uw totale budget
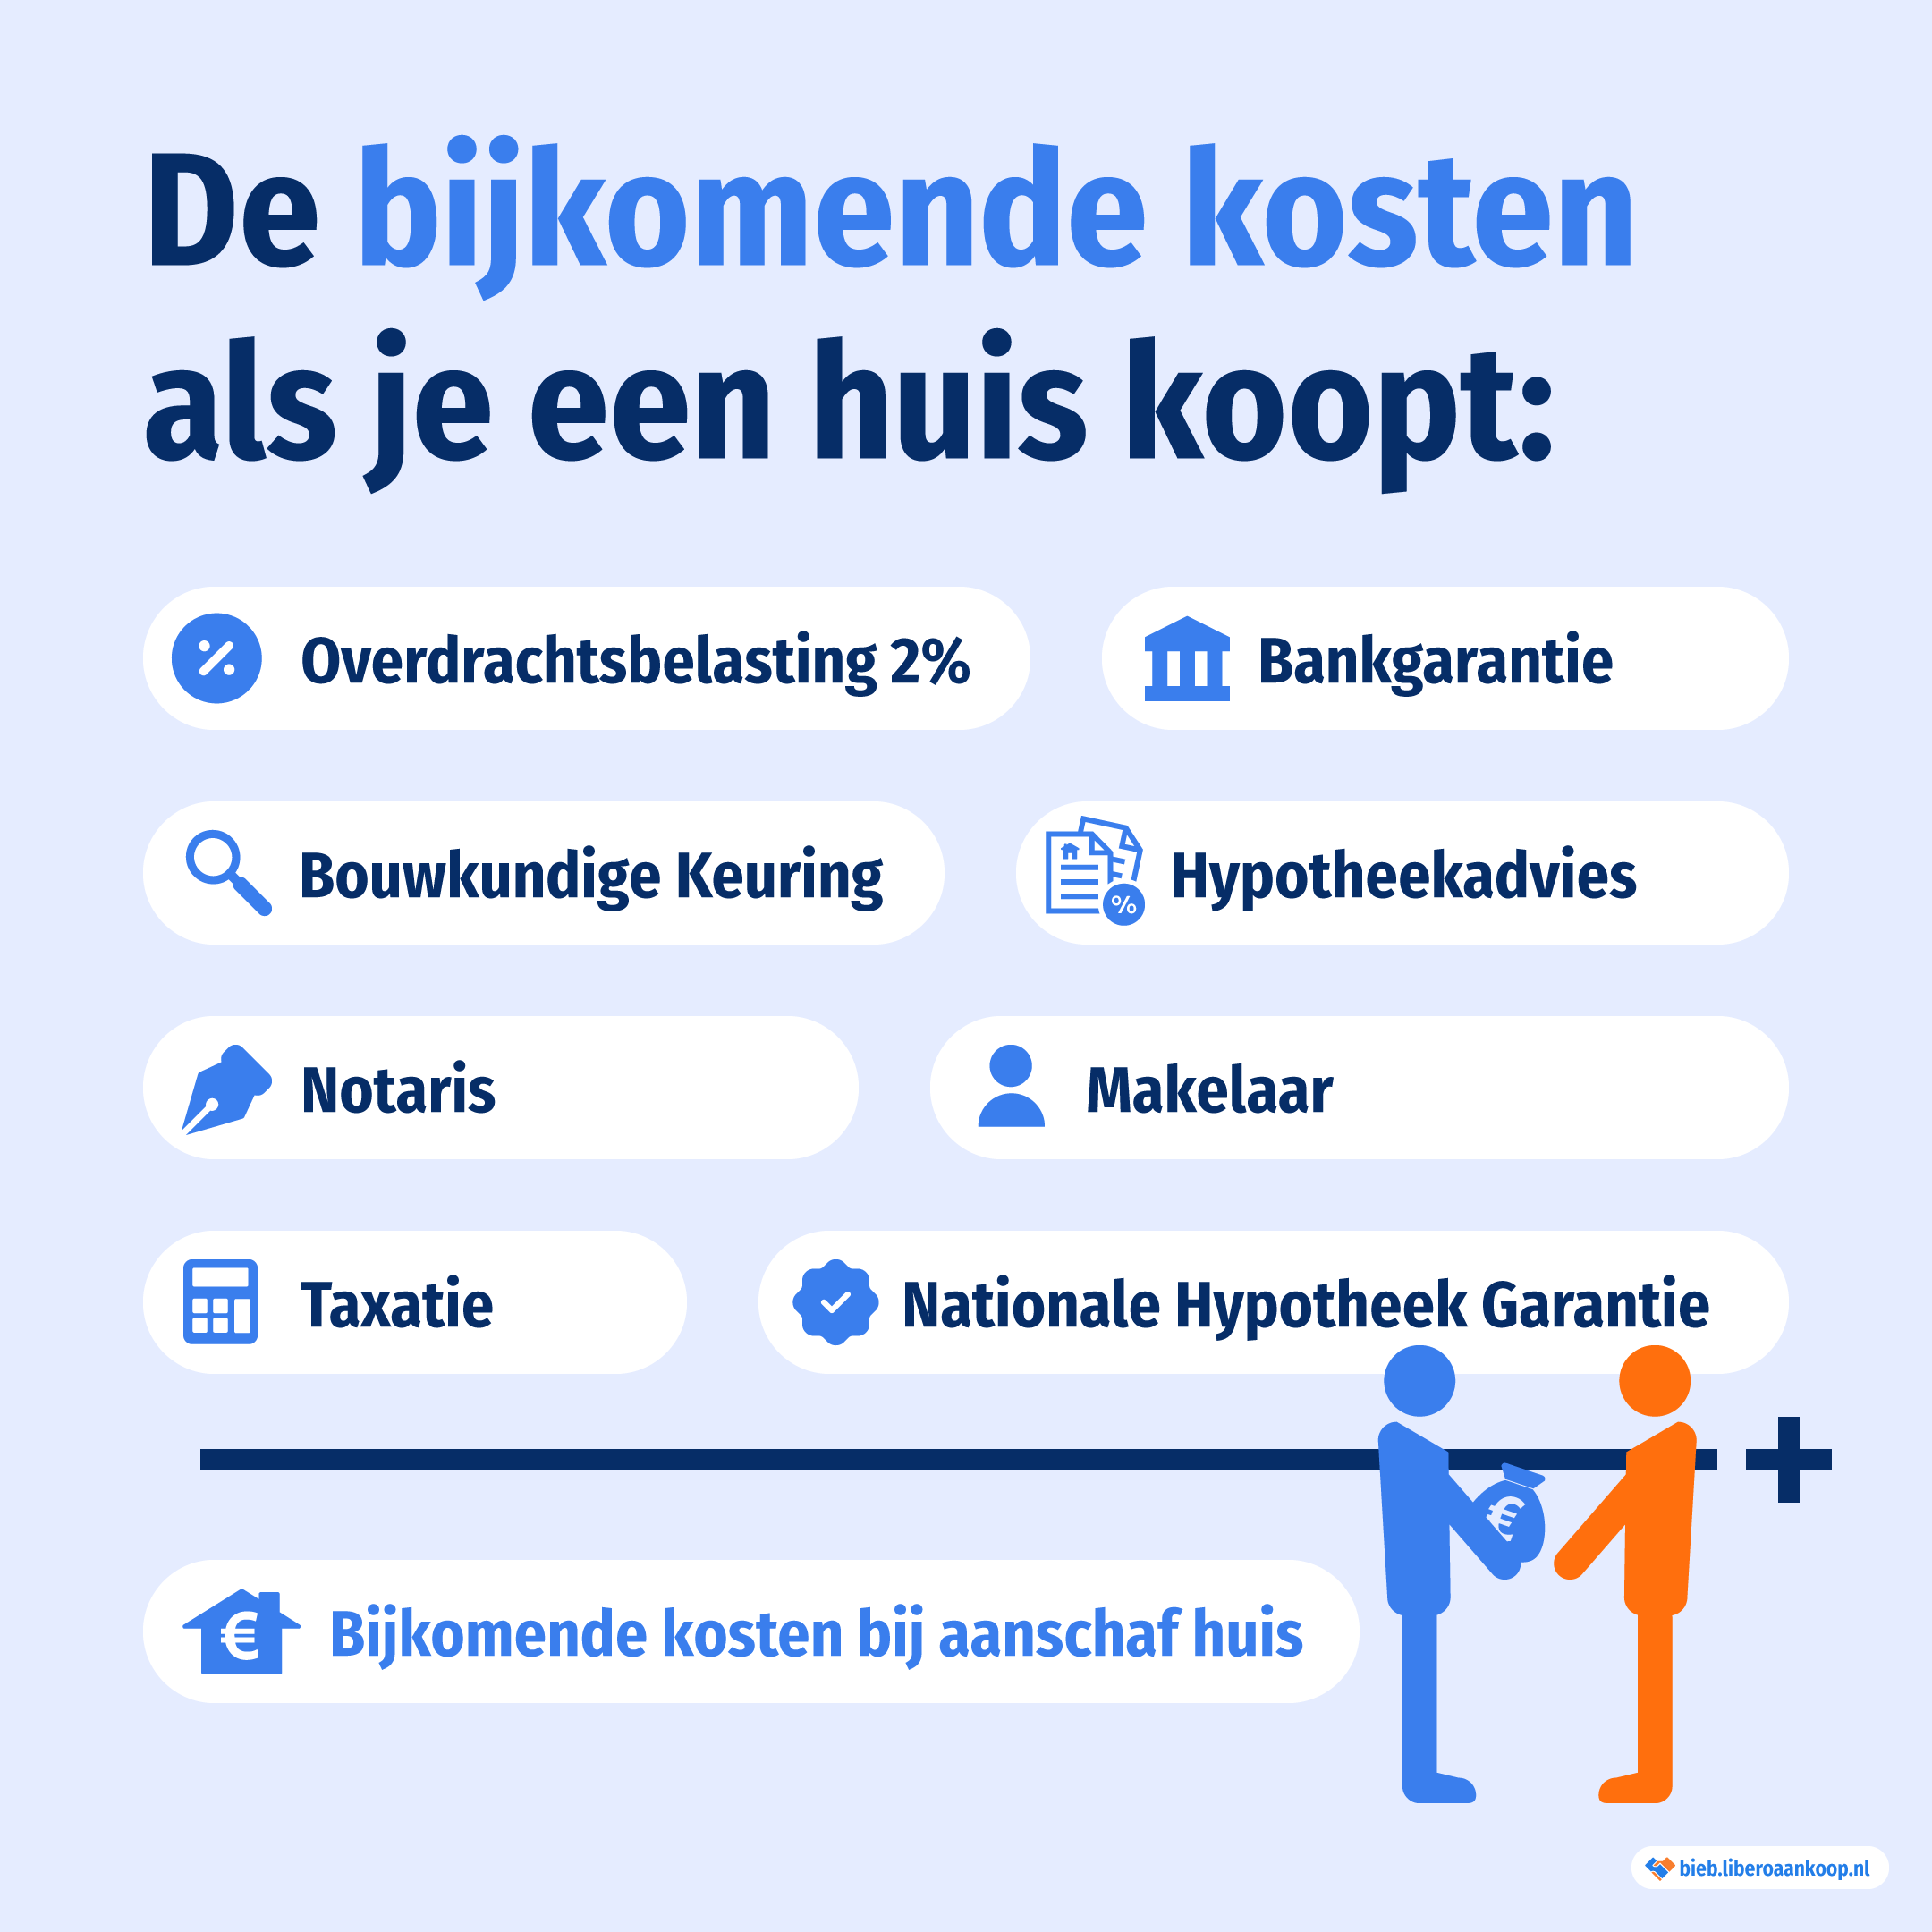
Bij het kopen van een woning krijgt u naast de koopsom te maken met bijkomende kosten. Denk bijvoorbeeld aan advies- en bemiddelingskosten, taxatiekosten, notariskosten en eventuele bouwkundige keuringen. Welke kosten voor u gelden, hangt af van de aankoop en uw persoonlijke situatie.
Deze kosten kunt u niet altijd meefinancieren in uw hypotheek. Vaak heeft u hiervoor eigen geld nodig. Ook kan het verschil tussen de koopprijs en de getaxeerde woningwaarde voor eigen rekening komen. Houd daarom naast uw maximale hypotheek rekening met uw spaargeld en een buffer voor onverwachte uitgaven.
Wat betekent 100% van de woningwaarde?
In Nederland is de maximale hypotheek in veel gevallen gekoppeld aan de marktwaarde van de woning. Dat betekent dat u niet automatisch de volledige koopsom én alle bijkomende kosten kunt lenen. Voor energiebesparende maatregelen kunnen aanvullende mogelijkheden gelden, maar daarvoor zijn voorwaarden van toepassing. Controleer altijd de actuele regels bij een hypotheekadviseur of geldverstrekker.
Hoe berekent u een verantwoord leenbedrag?
Begin met een overzicht van uw inkomsten, vaste lasten, leningen en spaargeld. Bereken daarna niet alleen hoeveel u maximaal kunt lenen, maar ook welke maandlast comfortabel blijft. Denk aan mogelijke veranderingen, zoals gezinsuitbreiding, minder werken, onderhoud aan de woning of een stijging van andere uitgaven.
Een handig stappenplan:
- Verzamel uw inkomensgegevens en informatie over eventuele schulden.
- Maak een overzicht van uw vaste lasten en beschikbare spaargeld.
- Gebruik een hypotheekcalculator voor een eerste indicatie.
- Houd rekening met aankoopkosten en een financiële buffer.
- Bespreek uw situatie met een onafhankelijk hypotheekadviseur of geldverstrekker.
Maximaal lenen of passend lenen?
Het hoogste bedrag dat u kunt lenen, is niet altijd het bedrag dat verstandig is om te lenen. Een hypotheek moet ook betaalbaar blijven als uw omstandigheden veranderen. Kijk daarom verder dan de maximale leencapaciteit en laat verschillende maandlasten doorrekenen. Zo kunt u een woning zoeken die past bij zowel uw budget als uw toekomstplannen.
Conclusie: hoeveel kunt u lenen voor een huis?
Hoeveel u voor een huis kunt lenen, hangt af van uw inkomen, financiële verplichtingen, hypotheekrente, woningwaarde en persoonlijke situatie. Een online berekening kan een eerste richting geven, maar vervangt geen persoonlijk advies. Laat uw mogelijkheden en de bijkomende kosten vooraf controleren, zodat u met een realistisch budget op zoek gaat naar een woning.
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Hypotheekregels en voorwaarden kunnen wijzigen. Laat uw situatie beoordelen door een deskundige.
Huis kopen: hoeveel kun je lenen? 8 veelgestelde vragen
- Hoeveel kan ik lenen om een huis te kopen?
- Hoeveel kan je lenen als je een huis koopt?
- Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
- Hoeveel moet ik verdienen om 350.000 euro te kunnen lenen?
- Hoe veel kan ik lenen?
- Hoeveel kan ik lenen met mijn salaris?
- Hoeveel eigen geld moet je hebben als je een huis koopt?
- Hoeveel mag je lenen om een huis te kopen?
Hoeveel kan ik lenen om een huis te kopen?
Hoeveel u kunt lenen om een huis te kopen, hangt onder andere af van uw bruto inkomen, eventuele schulden en andere vaste financiële verplichtingen, de hypotheekrente en de waarde van de woning. Heeft u een partner, dan kan diens inkomen mogelijk ook meetellen. Een online rekentool geeft een eerste indicatie, maar uw maximale hypotheek kan per geldverstrekker verschillen. Houd ook rekening met bijkomende aankoopkosten en vraag een hypotheekadviseur om uw persoonlijke mogelijkheden te berekenen.
Hoeveel kan je lenen als je een huis koopt?
Hoeveel je kunt lenen voor een huis hangt onder andere af van je inkomen, eventuele schulden en andere vaste lasten, de hypotheekrente en de waarde van de woning. Ook je dienstverband en eventuele financiële verplichtingen kunnen meetellen. Een online rekentool geeft een eerste indicatie, maar je maximale hypotheek kan pas goed worden bepaald op basis van jouw persoonlijke situatie. Houd daarnaast rekening met bijkomende aankoopkosten en vraag advies aan een hypotheekadviseur of geldverstrekker.
Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
Voor een hypotheek van €300.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €65.000 tot €70.000 nodig, als er geen andere leningen of grote financiële verplichtingen zijn. Dit is slechts een indicatie: de benodigde inkomenshoogte hangt onder meer af van de hypotheekrente, de rentevaste periode, eventuele schulden en of u alleen of samen koopt. Laat daarom uw maximale hypotheek berekenen op basis van uw persoonlijke situatie.
Hoeveel moet ik verdienen om 350.000 euro te kunnen lenen?
Om ongeveer €350.000 te kunnen lenen voor een hypotheek, is vaak een gezamenlijk bruto jaarinkomen van circa €75.000 tot €85.000 nodig. Dit is slechts een indicatie: de benodigde inkomsten hangen onder meer af van de hypotheekrente, uw eventuele studieschuld of andere financiële verplichtingen, de rentevaste periode en of u alleen of samen koopt. Een hypotheekadviseur of geldverstrekker kan uw maximale leenbedrag berekenen op basis van uw persoonlijke situatie.
Hoe veel kan ik lenen?
Hoeveel u kunt lenen voor een huis hangt onder meer af van uw bruto inkomen, eventuele schulden en andere financiële verplichtingen, de hypotheekrente en de waarde van de woning. Ook uw spaargeld en de bijkomende kosten van de aankoop spelen mee. Een online rekentool kan een eerste indicatie geven, maar voor een nauwkeurige berekening van uw persoonlijke mogelijkheden kunt u terecht bij een hypotheekadviseur of geldverstrekker.
Hoeveel kan ik lenen met mijn salaris?
Hoeveel u kunt lenen met uw salaris hangt af van meer dan alleen uw bruto jaarinkomen. Een hypotheekverstrekker kijkt ook naar het inkomen van een eventuele partner, uw vaste lasten en financiële verplichtingen, zoals een studieschuld of persoonlijke lening. Daarnaast spelen de hypotheekrente, de gekozen looptijd en de waarde van de woning mee. Een online rekentool kan een eerste indicatie geven, maar voor een betrouwbare berekening van uw maximale hypotheek kunt u uw situatie laten beoordelen door een hypotheekadviseur of geldverstrekker.
Hoeveel eigen geld moet je hebben als je een huis koopt?
Hoeveel eigen geld u nodig heeft bij het kopen van een huis, hangt af van de koopprijs en uw situatie. In Nederland kunt u doorgaans niet meer lenen dan de woning waard is, waardoor bijkomende kosten, zoals notaris-, taxatie- en advieskosten, meestal uit eigen middelen betaald moeten worden. Ook eventuele overdrachtsbelasting en een verschil tussen de koopsom en de taxatiewaarde kunnen extra geld vragen. Als grove richtlijn wordt vaak enkele procenten van de koopprijs aangehouden, maar het bedrag kan sterk verschillen; starters die aan de voorwaarden voor een vrijstelling van overdrachtsbelasting voldoen, kunnen bijvoorbeeld minder nodig hebben. Houd daarnaast spaargeld achter de hand voor verhuizen, inrichting en onverwachte uitgaven.
Hoeveel mag je lenen om een huis te kopen?
Hoeveel u mag lenen om een huis te kopen, hangt vooral af van uw inkomen, eventuele schulden en andere vaste financiële verplichtingen. Ook de hypotheekrente, de waarde van de woning en de voorwaarden van de geldverstrekker spelen mee. In veel gevallen kunt u niet meer lenen dan de woning waard is, waardoor bijkomende aankoopkosten eigen geld kunnen vragen. Een online berekening geeft een eerste indicatie; voor een betrouwbaar bedrag kunt u uw persoonlijke situatie laten beoordelen door een hypotheekadviseur of geldverstrekker.