Extra geld lenen bij je hypotheek voor een verbouwing
Wil je je woning verbouwen, bijvoorbeeld met een nieuwe keuken, een uitbouw of betere isolatie? Dan kun je soms extra geld lenen via je hypotheek. Dat kan aantrekkelijk zijn, omdat de hypotheekrente vaak lager is dan de rente op een persoonlijke lening. Of dit in jouw situatie mogelijk en verstandig is, hangt onder meer af van je inkomen, de waarde van je woning en de kosten van de verbouwing.
Hoe werkt extra lenen via je hypotheek?
Er zijn doorgaans verschillende mogelijkheden:
- Je bestaande hypotheek verhogen: je leent extra bij je huidige hypotheekverstrekker. Dit kan alleen als je hypotheek en de inschrijving bij de notaris daarvoor voldoende ruimte bieden. Anders kan een nieuwe notariële hypotheekakte nodig zijn.
- Een tweede hypotheek afsluiten: je sluit een aanvullende lening af met je woning als onderpand. De voorwaarden en rente kunnen anders zijn dan die van je eerste hypotheek.
- Je hypotheek oversluiten: je vervangt je huidige hypotheek door een nieuwe, hogere hypotheek. Let daarbij goed op mogelijke kosten, zoals advies-, taxatie- en notariskosten en een eventuele vergoeding voor vervroegd aflossen.
Een geldverstrekker beoordeelt opnieuw of de extra lening verantwoord is. Daarbij wordt onder andere gekeken naar je inkomen, eventuele andere schulden, de hypotheeklasten en de waarde van de woning. Een hogere woningwaarde door de verbouwing kan soms meewegen, maar dit betekent niet automatisch dat je het volledige verbouwingsbedrag kunt lenen.
Het geld in een bouwdepot
Voor een verbouwing wordt het extra hypotheekbedrag vaak in een bouwdepot gezet. Je betaalt facturen van aannemers en leveranciers vervolgens uit dit depot. De geldverstrekker kan vragen om offertes, een verbouwingsspecificatie of facturen als bewijs dat het geld aan de woning wordt besteed. Informeer vooraf welke werkzaamheden en kosten meetellen en hoe lang het depot beschikbaar blijft.
Welke verbouwingen komen in aanmerking?
Werkzaamheden die de woning verbeteren of verduurzamen, zoals een aanbouw, een nieuwe badkamer of isolatie, kunnen vaak worden gefinancierd met een hypotheek. De precieze voorwaarden verschillen per geldverstrekker. Kosten voor losse meubels, apparatuur die niet vast bij de woning hoort of andere privé-uitgaven vallen doorgaans niet onder een verbouwingshypotheek.
Renteaftrek: let op de voorwaarden
De rente over extra hypotheekgeld is niet automatisch aftrekbaar. Voor renteaftrek moet de lening aan fiscale voorwaarden voldoen en daadwerkelijk worden gebruikt voor de aankoop, verbetering of het onderhoud van je eigen woning. Voor nieuwe eigenwoningschulden geldt in veel gevallen dat je de lening binnen maximaal dertig jaar ten minste annuïtair of lineair moet aflossen. De regels hangen af van je persoonlijke situatie en eventuele eerdere eigenwoningschulden. Laat je daarom vooraf adviseren door een hypotheekadviseur of belastingdeskundige.
Wat kost extra lenen?
Vergelijk niet alleen de rente, maar bereken ook de totale kosten. Denk aan advies- en bemiddelingskosten, een taxatie, notariskosten en eventuele kosten voor het aanpassen of oversluiten van je hypotheek. Ook kan de looptijd langer zijn dan bij een persoonlijke lening. Daardoor kunnen de maandlasten lager lijken, terwijl je over de hele looptijd mogelijk meer rente betaalt.
Houd daarnaast rekening met tegenvallers tijdens de verbouwing. Een financiële buffer kan voorkomen dat je bij onverwachte kosten opnieuw moet lenen.
Hypotheek verhogen of een andere lening?
Een hypotheekverhoging kan geschikt zijn als je een groter bedrag nodig hebt en de lagere rente opweegt tegen de bijkomende kosten. Voor een kleiner bedrag of een verbouwing die snel moet worden betaald, kan een persoonlijke lening soms eenvoudiger zijn. Die heeft vaak een kortere looptijd, maar doorgaans een hogere rente. Vergelijk de totale kosten en maandlasten voordat je kiest.
Stappenplan
- Maak een realistische begroting en vraag offertes aan.
- Controleer hoeveel je mogelijk kunt lenen op basis van je inkomen en woningwaarde.
- Vraag je geldverstrekker of hypotheekadviseur naar verhogen, een tweede hypotheek en oversluiten.
- Vergelijk rente, voorwaarden, bijkomende kosten en totale terugbetaling.
- Controleer hoe het bouwdepot werkt en welke bewijsstukken nodig zijn.
- Laat de gevolgen voor je maandlasten en eventuele renteaftrek beoordelen.
Conclusie
Extra geld lenen via je hypotheek kan een manier zijn om een verbouwing te financieren, maar het is geen automatische of kosteloze uitbreiding van je lening. De haalbaarheid hangt af van je inkomen, de waarde van je woning en de voorwaarden van de geldverstrekker. Door vooraf de totale kosten, maandlasten en fiscale gevolgen in kaart te brengen, kun je beter bepalen of een hypotheekverhoging bij jouw plannen past.
9 Tips voor Extra Geld Lenen bij Hypotheek voor Verbouwing
- Bereken vooraf wat je maandlasten maximaal mogen zijn.
- Vergelijk de rente met die van een persoonlijke lening.
- Laat je woning taxeren; de overwaarde kan extra leenruimte geven.
- Vraag offertes op en houd rekening met onverwachte kosten.
- Controleer of je inkomen voldoet aan de leennormen.
- Informeer naar een bouwdepot en de voorwaarden daarvan.
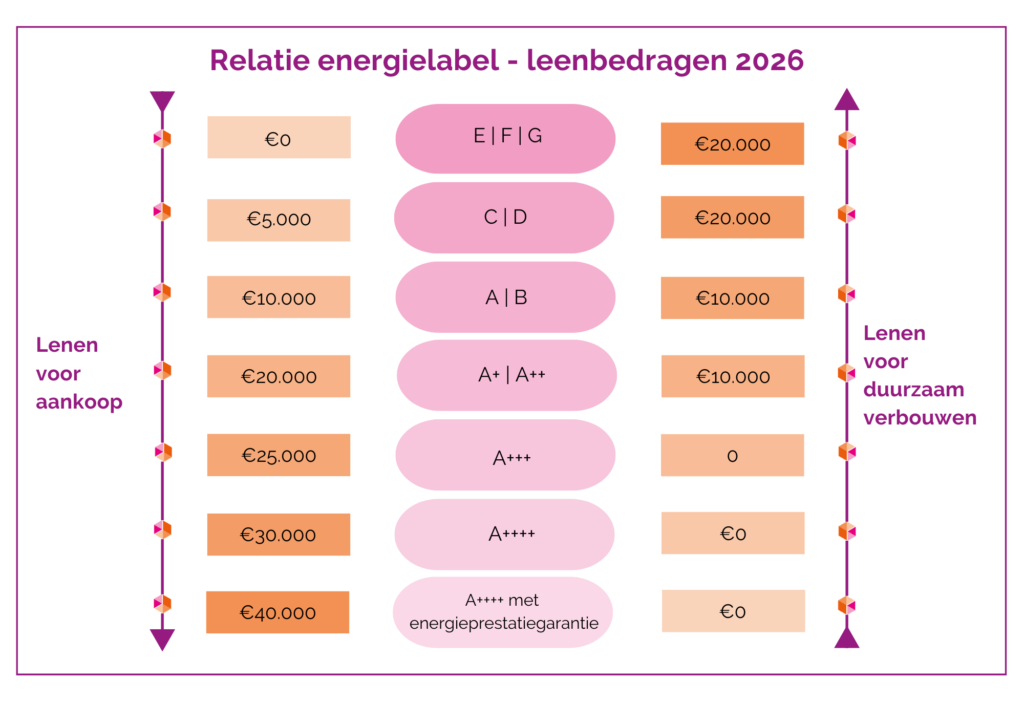
- Overweeg energiebesparende maatregelen; daarvoor gelden soms extra leenmogelijkheden.
- Check of hypotheekrenteaftrek mogelijk is voor jouw verbouwing en lening.
- Vergelijk advies-, taxatie- en notariskosten bij meerdere geldverstrekkers.
Bereken vooraf wat je maandlasten maximaal mogen zijn.
Bereken voordat je extra geld leent hoeveel je maandelijks maximaal aan hypotheeklasten kunt en wilt besteden. Houd daarbij niet alleen rekening met je huidige inkomen en vaste uitgaven, maar ook met mogelijke veranderingen, zoals hogere energiekosten of onverwachte rekeningen. Vergelijk de maandlasten na de verbouwing met je budget en zorg dat er voldoende ruimte overblijft voor sparen en dagelijkse uitgaven. Zo voorkom je dat de verbouwing financieel te zwaar wordt.
Vergelijk de rente met die van een persoonlijke lening.
Vergelijk de rente van een hypotheekverhoging met die van een persoonlijke lening, maar kijk niet alleen naar het rentepercentage. Een persoonlijke lening heeft vaak een hogere rente, maar doorgaans ook een kortere looptijd en minder bijkomende kosten. Bij extra lenen via je hypotheek kunnen advies-, taxatie- en notariskosten meespelen en betaal je mogelijk langer rente. Vergelijk daarom de totale kosten en maandlasten over de volledige looptijd voordat je een keuze maakt.
Laat je woning taxeren; de overwaarde kan extra leenruimte geven.
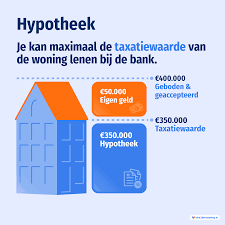
Laat je woning taxeren om de actuele marktwaarde vast te stellen. Is je huis meer waard dan je hypotheekschuld, dan heb je mogelijk overwaarde. Die kan extra leenruimte bieden voor je verbouwing, maar hoeveel je kunt lenen hangt ook af van je inkomen, bestaande financiële verplichtingen en de voorwaarden van de geldverstrekker. Houd er rekening mee dat een taxatiekosten met zich meebrengt en geen garantie geeft op een hogere hypotheek.
Vraag offertes op en houd rekening met onverwachte kosten.
Vraag vóór de start van de verbouwing offertes op bij meerdere aannemers en leveranciers, zodat je de kosten goed kunt vergelijken en een realistisch budget kunt opstellen. Houd daarnaast rekening met onverwachte uitgaven, zoals extra materiaal of verborgen gebreken. Met een financiële buffer voorkom je dat tegenvallers je verbouwingsplannen in de problemen brengen of dat je later opnieuw geld moet lenen.
Controleer of je inkomen voldoet aan de leennormen.
Controleer voordat je extra geld leent of je inkomen voldoet aan de geldende leennormen. De geldverstrekker beoordeelt onder meer je bruto-inkomen, vaste lasten, bestaande leningen en eventuele alimentatie om te bepalen of de hogere hypotheeklasten verantwoord zijn. Houd ook rekening met veranderingen in je inkomen, zoals een tijdelijk contract of naderend pensioen. Een hypotheekadviseur kan helpen inschatten hoeveel extra je mogelijk kunt lenen en wat dat betekent voor je maandlasten.
Informeer naar een bouwdepot en de voorwaarden daarvan.
Informeer bij je hypotheekverstrekker of het extra geleende bedrag in een bouwdepot wordt geplaatst en welke voorwaarden daarvoor gelden. Vraag onder meer welke verbouwingskosten je ermee mag betalen, welke offertes of facturen je moet aanleveren en hoe lang het depot beschikbaar blijft. Zo weet je vooraf hoe je het geld kunt opnemen en voorkom je verrassingen tijdens de verbouwing.
Overweeg energiebesparende maatregelen; daarvoor gelden soms extra leenmogelijkheden.
Overweeg bij je verbouwing ook energiebesparende maatregelen, zoals dak-, vloer- of spouwmuurisolatie, HR++-glas of zonnepanelen. Voor zulke verbeteringen bieden sommige geldverstrekkers extra leenruimte of gunstige voorwaarden. De mogelijkheden verschillen per aanbieder en hangen af van je inkomen, woning en de gekozen maatregelen. Vraag daarom vooraf welke energiebesparende investeringen in aanmerking komen en vergelijk de totale kosten en voorwaarden.
Check of hypotheekrenteaftrek mogelijk is voor jouw verbouwing en lening.
Controleer vooraf of de rente over het extra geleende bedrag aftrekbaar is. Dat hangt onder meer af van het doel van de verbouwing en de manier waarop je de lening aflost. Voor nieuwe eigenwoningschulden gelden doorgaans voorwaarden, zoals een annuïtaire of lineaire aflossing binnen maximaal dertig jaar. Bewaar offertes en facturen en vraag bij twijfel advies aan een hypotheekadviseur of belastingdeskundige.
Vergelijk advies-, taxatie- en notariskosten bij meerdere geldverstrekkers.
Vraag bij meerdere geldverstrekkers niet alleen de rente op, maar vergelijk ook de advies-, taxatie- en notariskosten. Deze bijkomende kosten kunnen per aanbieder en situatie verschillen en hebben invloed op het totale bedrag dat je betaalt voor het extra lenen. Vraag daarom om een overzicht van alle eenmalige en terugkerende kosten, zodat je aanbiedingen eerlijk kunt vergelijken en niet alleen op een lage rente afgaat.