Hypothecaire lening in België: wat moet u weten?
Een woning kopen is voor veel mensen een van de grootste financiële beslissingen in hun leven. In België wordt die aankoop vaak gefinancierd met een hypothecaire lening. Daarbij leent u geld van een kredietgever en geeft u de woning als waarborg. Hieronder leest u hoe zo’n lening werkt, welke kosten erbij komen kijken en waarop u kunt letten voordat u een kredietaanvraag indient.
Wat is een hypothecaire lening?
Een hypothecaire lening is een krediet voor de aankoop, bouw of verbouwing van een woning. De kredietgever krijgt doorgaans een hypotheekrecht op het vastgoed. Dat betekent dat de woning als zekerheid dient voor de terugbetaling. Als de kredietnemer de afspraken ernstig niet nakomt, kan de kredietgever onder bepaalde wettelijke voorwaarden stappen ondernemen om de schuld te recupereren.
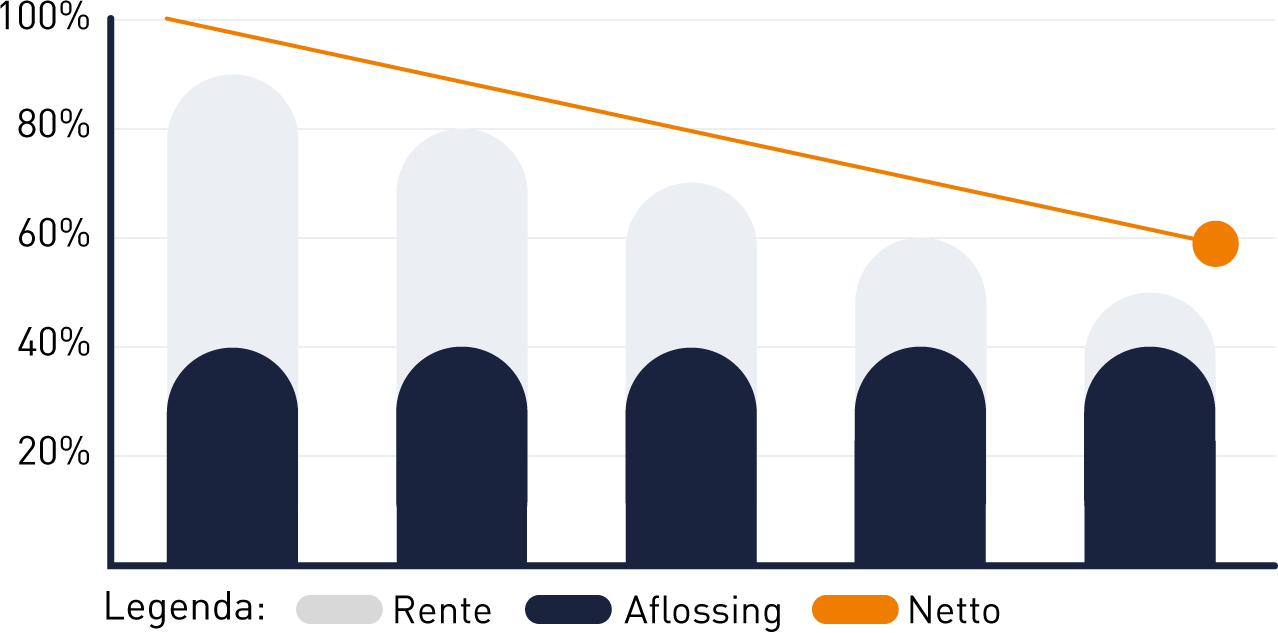
De lening wordt meestal in maandelijkse afbetalingen terugbetaald. Elke afbetaling bestaat uit een deel kapitaal en een deel interest. De precieze verhouding verandert doorgaans tijdens de looptijd: in het begin bestaat de betaling relatief vaker uit interest, terwijl later een groter deel naar de terugbetaling van het kapitaal gaat.
Vaste of variabele rentevoet
Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Daardoor zijn de maandelijkse afbetalingen voorspelbaar. Een vaste rentevoet kan zekerheid bieden, al kan die bij aanvang hoger liggen dan een variabele rentevoet.
Bij een variabele rentevoet kan de rente op vooraf bepaalde momenten worden aangepast volgens de contractuele voorwaarden. De maandelijkse afbetaling of de looptijd kan daardoor veranderen. Belgische kredietovereenkomsten bevatten wettelijke regels en grenzen voor renteaanpassingen. Bekijk altijd hoe vaak de rente kan wijzigen en wat de mogelijke gevolgen zijn voor uw budget.
Welke formule passend is, hangt onder meer af van uw financiële situatie, uw voorkeur voor zekerheid en de voorwaarden van het aanbod. Vergelijk niet alleen het rentepercentage, maar ook de totale kosten en de voorwaarden.
Hoeveel kunt u lenen?
De kredietgever beoordeelt onder andere uw inkomsten, vaste uitgaven, bestaande schulden, gezinssituatie en de waarde van de woning. Ook de verhouding tussen het geleende bedrag en de waarde van het vastgoed speelt een rol. Een hoger eigen aandeel kan de aanvraag gunstiger maken, maar de vereiste eigen middelen verschillen per dossier en kredietgever.
Bereken vooraf welk maandbedrag comfortabel binnen uw budget past. Houd daarbij rekening met meer dan alleen de lening: ook energiekosten, verzekeringen, onroerende voorheffing, onderhoud en eventuele mede-eigenaarskosten kunnen uw woonbudget beïnvloeden.
Welke kosten komen erbij kijken?
Naast de aankoopprijs en de maandelijkse afbetalingen zijn er kosten verbonden aan de aankoop en de lening. Denk bijvoorbeeld aan:
- Notariskosten voor de aankoopakte en de kredietakte;
- Registratiebelasting of btw, afhankelijk van de woning, de transactie en de toepasselijke regels in het gewest;
- Kosten voor de hypotheek, zoals bepaalde inschrijvings- en aktekosten;
- Schattings- of dossierkosten, wanneer die volgens de voorwaarden van toepassing zijn;
- Verzekeringen, zoals een schuldsaldoverzekering of een brandverzekering.
De belastingen en aankoopregels verschillen onder meer tussen Vlaanderen, Brussel en Wallonië en kunnen wijzigen. Vraag daarom vóór u een bod uitbrengt een actuele raming aan uw notaris of kredietgever. Zo krijgt u een realistischer beeld van het benodigde eigen budget.
Het aanvraagproces in grote lijnen
- Breng uw budget in kaart. Verzamel informatie over uw inkomsten, uitgaven, spaargeld en bestaande kredieten.
- Vergelijk voorstellen. Bekijk rentevoet, jaarlijks kostenpercentage (JKP), looptijd, afbetalingen, bijkomende kosten en voorwaarden.
- Dien uw aanvraag in. De kredietgever kan documenten vragen, zoals loonfiches, rekeninginformatie, gegevens over andere leningen en informatie over het vastgoed.
- Laat de woning beoordelen. De kredietgever kan een schatting of andere beoordeling van het pand vragen.
- Lees het aanbod zorgvuldig na. Controleer de renteformule, looptijd, waarborgen, kosten en eventuele voorwaarden voordat u ondertekent.
- Onderteken de akten. De notaris begeleidt de officiële aankoop en de vestiging van de hypotheek.
Waarop letten bij het vergelijken?
Een lage rentevoet is belangrijk, maar vertelt niet het hele verhaal. Vergelijk ook het JKP, dat een breder beeld geeft van de kosten van het krediet, en controleer welke uitgaven er wel of niet in zijn opgenomen. Let verder op de mogelijkheid om vervroegd terug te betalen, de gevolgen van een renteherziening en eventuele voorwaarden rond verzekeringen of het openen van een rekening.
Vraag meerdere voorstellen aan en leg ze naast elkaar op basis van dezelfde looptijd en hetzelfde leenbedrag. Zo kunt u de verschillen beter beoordelen. Een kredietbemiddelaar, kredietgever of notaris kan toelichting geven op de voorwaarden en de juridische documenten.
Verantwoord lenen
Een hypothecaire lening loopt vaak vele jaren. Kies daarom niet alleen op basis van het bedrag dat u maximaal kunt lenen. Voorzie ruimte in uw budget voor onverwachte uitgaven en mogelijke veranderingen in uw inkomen of gezinssituatie. Lees de kredietovereenkomst volledig door en stel vragen over clausules die niet duidelijk zijn.
Een hypothecaire lening kan de aankoop van een woning mogelijk maken, maar brengt ook langdurige verplichtingen met zich mee. Een zorgvuldige vergelijking en een realistische begroting helpen u om een keuze te maken die aansluit bij uw mogelijkheden.
Veelgestelde Vragen over Hypothecaire Leningen in België
- Hoeveel kan ik lenen voor een hypothecaire lening in België?
- Welke kosten komen kijken bij een hypothecaire lening in België?
- Wat is het verschil tussen een vaste en variabele rentevoet?
- Welke documenten heb ik nodig om een hypothecaire lening aan te vragen?
- Hoe lang kan de looptijd van een hypothecaire lening zijn?
- Kan ik mijn hypothecaire lening vervroegd terugbetalen?
Hoeveel kan ik lenen voor een hypothecaire lening in België?
Hoeveel u kunt lenen voor een hypothecaire lening in België hangt af van uw inkomen, vaste uitgaven, bestaande schulden, eigen middelen en de waarde van de woning. Kredietgevers bekijken vooral of de maandelijkse afbetaling haalbaar blijft binnen uw budget, ook als uw omstandigheden veranderen. Er is daarom geen vast bedrag dat voor iedereen geldt. Vraag meerdere kredietgevers om een simulatie en houd naast de lening ook rekening met bijkomende woon- en aankoopkosten.
Welke kosten komen kijken bij een hypothecaire lening in België?
Bij een hypothecaire lening in België betaalt u naast de interest mogelijk dossier- en schattingskosten, notariskosten voor de kredietakte en kosten voor de vestiging of inschrijving van de hypotheek. Ook kunnen er kosten zijn voor een schuldsaldoverzekering en een brandverzekering. De aankoop van de woning brengt daarnaast eigen kosten mee, zoals registratiebelasting of btw en notariskosten voor de aankoopakte. De precieze bedragen hangen af van uw dossier, de woning en het gewest. Vraag daarom vooraf een gedetailleerd kostenoverzicht aan uw kredietgever en notaris.
Wat is het verschil tussen een vaste en variabele rentevoet?
Bij een hypothecaire lening met een vaste rentevoet blijft de rente gedurende de afgesproken periode hetzelfde, waardoor uw maandelijkse afbetalingen doorgaans voorspelbaar zijn. Bij een variabele rentevoet kan de rente op vooraf bepaalde momenten wijzigen volgens de voorwaarden van uw kredietovereenkomst. Daardoor kunnen ook uw afbetalingen of de looptijd veranderen. Een vaste rente biedt meer zekerheid, terwijl een variabele rente kan schommelen. Vergelijk daarom niet alleen de beginrente, maar ook de mogelijke gevolgen van een renteaanpassing voor uw budget.
Welke documenten heb ik nodig om een hypothecaire lening aan te vragen?
Voor een aanvraag van een hypothecaire lening hebt u doorgaans een geldig identiteitsbewijs, recente loonfiches of andere bewijzen van inkomen en informatie over uw vaste uitgaven en bestaande leningen nodig. De kredietgever kan ook rekeningafschriften en bewijs van uw eigen middelen vragen. Gaat het om de aankoop van een woning, houd dan ook de verkoopovereenkomst of het compromis en gegevens over het pand bij de hand. Voor bouw- of renovatieplannen kunnen bijkomend plannen, vergunningen en offertes nodig zijn. De precieze documenten verschillen per kredietgever en per dossier.
Hoe lang kan de looptijd van een hypothecaire lening zijn?
De looptijd van een hypothecaire lening in België hangt af van de kredietgever, uw financiële situatie en de afspraken in het kredietcontract. Vaak wordt een looptijd van 10 tot 25 jaar gekozen, maar sommige leningen kunnen langer lopen, bijvoorbeeld tot 30 jaar. Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar verhoogt meestal het totale bedrag aan interesten. Vergelijk daarom verschillende looptijden en controleer of de afbetaling comfortabel binnen uw budget past.
Kan ik mijn hypothecaire lening vervroegd terugbetalen?
Ja, in België kunt u uw hypothecaire lening doorgaans geheel of gedeeltelijk vervroegd terugbetalen. De kredietgever kan daarbij een wederbeleggingsvergoeding aanrekenen: een vergoeding voor interest die de kredietgever misloopt. Bij veel hypothecaire kredieten is die vergoeding wettelijk beperkt tot maximaal drie maanden interest op het bedrag dat u vervroegd terugbetaalt. De precieze voorwaarden en eventuele administratieve kosten staan in uw kredietovereenkomst. Vraag uw kredietgever vooraf om een berekening en controleer wat de terugbetaling betekent voor uw resterende looptijd en maandelijkse aflossingen.