Wat kan ik lenen voor een hypotheek in 2019?
Wie in 2019 een huis wilde kopen, vroeg zich vaak af: wat kan ik lenen voor een hypotheek? Het maximale hypotheekbedrag hing niet alleen af van de prijs van de woning. Ook inkomen, hypotheekrente, eventuele schulden en de waarde van het huis speelden een rol. Daarom was er geen bedrag dat voor iedereen gold.
Dit artikel beschrijft de belangrijkste uitgangspunten voor hypotheekaanvragen in 2019. De regels en rentepercentages uit dat jaar zijn historisch en kunnen afwijken van de huidige situatie.
Welke factoren bepaalden je maximale hypotheek?
In 2019 beoordeelde een geldverstrekker onder meer de volgende gegevens:
- Bruto jaarinkomen: het inkomen van jou en eventueel je partner.
- Hypotheekrente en rentevaste periode: deze beïnvloedden de maandlasten waarmee werd gerekend.
- Financiële verplichtingen: bijvoorbeeld een persoonlijke lening, studieschuld, alimentatie of private lease.
- Woningwaarde: de hypotheek mocht doorgaans niet hoger zijn dan de waarde van de woning.
- Eigen geld: nodig voor kosten die je niet volledig met de hypotheek kon financieren.
Inkomen en hypotheeknormen
Hypotheekverstrekkers gebruikten inkomensnormen om te bepalen welk deel van het inkomen aan woonlasten mocht worden besteed. Daarbij telden het inkomen en de rente mee. Een hogere rente kon daardoor betekenen dat je minder kon lenen. De precieze uitkomst verschilde per huishouden en geldverstrekker.
Bij twee aanvragers konden beide inkomens meetellen. In 2019 werd het tweede inkomen voor een deel meegenomen in de berekening. Hoeveel dat opleverde, hing af van de toepasselijke normen en de persoonlijke situatie.
Voor zelfstandigen keek een geldverstrekker meestal naar inkomensgegevens van meerdere jaren. Ook bij tijdelijk werk of wisselende inkomsten kon aanvullende documentatie nodig zijn.
Schulden en andere verplichtingen
Een schuld kan je maximale hypotheek verlagen, omdat de maandelijkse aflossing of verplichting invloed heeft op wat je aan woonlasten kunt dragen. Denk aan een doorlopend krediet, persoonlijke lening, studieschuld, creditcardlimiet of private leasecontract. Geef zulke verplichtingen volledig op bij een hypotheekaanvraag; de gevolgen verschillen per type schuld en situatie.
Hoeveel van de woningprijs kon je financieren?
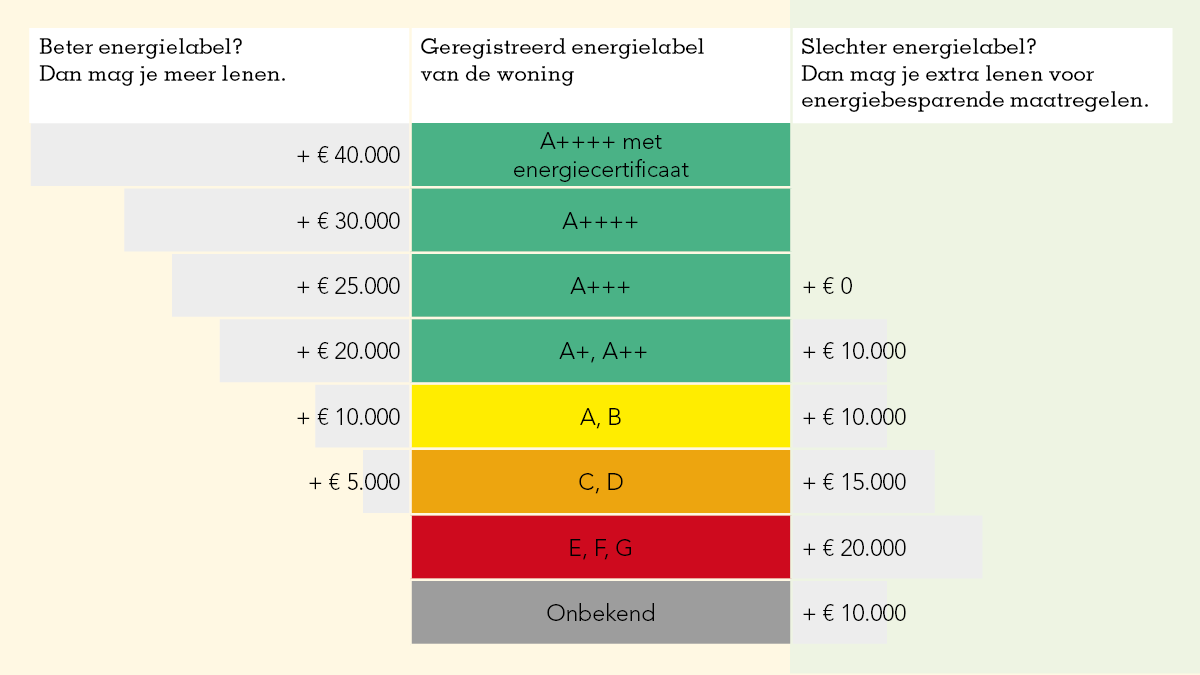
In 2019 kon je in de meeste gevallen maximaal 100% van de woningwaarde lenen. Dat betekende dat bijkomende kosten, zoals advies-, notaris- en taxatiekosten, doorgaans met eigen geld betaald moesten worden. Voor bepaalde energiebesparende maatregelen bestonden mogelijkheden om extra te lenen, onder voorwaarden.
De Nationale Hypotheek Garantie (NHG) had in 2019 een kostengrens van €290.000. Voor woningen waarbij energiebesparende maatregelen werden meegefinancierd, kon de grens onder voorwaarden oplopen tot €307.400. NHG was niet voor iedere woning of aanvrager automatisch beschikbaar; de voorwaarden moesten worden nagegaan.
Een voorbeeld: waarom één online bedrag niet genoeg is
Twee huishoudens met hetzelfde bruto inkomen konden in 2019 toch een verschillend hypotheekbedrag krijgen. Een studieschuld of persoonlijke lening kon de leencapaciteit van het ene huishouden verlagen. Ook een andere rentevaste periode, een afwijkende inkomenssituatie of een lagere woningwaarde kon verschil maken.
Een online rekentool gaf daarom vooral een eerste indicatie. Voor een betrouwbare berekening waren onder meer inkomensgegevens, schulden, de gewenste rentevaste periode en informatie over de woning nodig.
Samengevat
Wat je in 2019 kon lenen voor een hypotheek hing vooral af van je inkomen, rente, schulden en de woningwaarde. Daarnaast moest je rekening houden met eigen geld voor bijkomende kosten. Een berekening op basis van alleen je salaris gaf dus geen volledig beeld. Voor een historische berekening zijn de normen en gegevens uit 2019 nodig; voor een actuele hypotheekaanvraag gelden de huidige regels.
6 Tips voor het Bepalen van je Hypotheeklening in 2019
- Bereken je maximale hypotheek op basis van je bruto jaarinkomen in 2019.
- Studieschuld, creditcardschuld en andere leningen verlagen vaak je leenruimte.
- De hypotheekrente en rentevaste periode beïnvloeden hoeveel je kunt lenen.
- In 2019 kon je doorgaans maximaal 100% van de woningwaarde lenen.
- Houd spaargeld apart voor kosten koper en eventuele verbouwing.
- Gebruik een rekentool met de regels van 2019 of vraag een hypotheekadviseur.
Bereken je maximale hypotheek op basis van je bruto jaarinkomen in 2019.
Een handige eerste stap is om je maximale hypotheek in 2019 te berekenen aan de hand van je bruto jaarinkomen. Neem daarbij ook het inkomen van je eventuele partner mee en controleer of je uitgaat van het inkomen dat een geldverstrekker destijds kon meetellen. De uitkomst is slechts een indicatie: rente, schulden en andere financiële verplichtingen konden je maximale leenbedrag verlagen. Gebruik deze tip daarom voor een historische inschatting en niet als actuele hypotheekberekening.
Studieschuld, creditcardschuld en andere leningen verlagen vaak je leenruimte.
Een studieschuld, creditcardschuld of andere lening kan je maximale hypotheek in 2019 verlagen. Hypotheekverstrekkers hielden rekening met bestaande financiële verplichtingen, omdat die invloed hebben op hoeveel je maandelijks aan woonlasten kunt besteden. Hoe groot het effect was, hing af van het type schuld en je persoonlijke situatie. Geef je verplichtingen daarom volledig op bij een hypotheekaanvraag en laat berekenen hoeveel ruimte er na aftrek daarvan overblijft.
De hypotheekrente en rentevaste periode beïnvloeden hoeveel je kunt lenen.
De hypotheekrente en de gekozen rentevaste periode beïnvloeden hoeveel je kunt lenen. Geldverstrekkers gebruiken de rente om je verwachte maandlasten te berekenen: bij een hogere toetsrente valt de maximale hypotheek doorgaans lager uit, terwijl een lagere rente meer leencapaciteit kan geven. De rentevaste periode kan daarbij ook verschil maken, omdat de rente en toetsregels per periode kunnen variëren. De precieze uitkomst hangt af van je persoonlijke situatie en de hypotheeknormen die in 2019 golden.
In 2019 kon je doorgaans maximaal 100% van de woningwaarde lenen.
In 2019 kon je doorgaans maximaal 100% van de woningwaarde lenen voor je hypotheek. Dat betekende dat bijkomende kosten, zoals notariskosten, taxatiekosten en hypotheekadvies, meestal uit eigen geld betaald moesten worden. Voor energiebesparende maatregelen golden onder voorwaarden uitzonderingen.
Houd spaargeld apart voor kosten koper en eventuele verbouwing.
Houd voldoende spaargeld apart voor de kosten koper en een eventuele verbouwing. Kosten zoals de notaris, taxatie en hypotheekadvies kun je doorgaans niet volledig meefinancieren, omdat je hypotheek in 2019 meestal niet hoger mocht zijn dan de waarde van de woning. Met een financiële buffer voorkom je dat je na de aankoop direct krap zit of onverwachte uitgaven niet kunt opvangen.
Gebruik een rekentool met de regels van 2019 of vraag een hypotheekadviseur.
Wil je weten wat je in 2019 voor een hypotheek kon lenen? Gebruik dan een rekentool die uitgaat van de hypotheekregels en inkomensnormen van dat jaar. Een actuele rekentool kan een andere uitkomst geven, omdat regels en rentetarieven veranderen. Voor een berekening die rekening houdt met je inkomen, eventuele schulden en persoonlijke situatie kun je ook advies vragen aan een hypotheekadviseur.