Hypotheekrente Rabobank: 10 jaar vast en aflossingsvrij
Overweegt u een aflossingsvrije hypotheek bij Rabobank met een rentevaste periode van 10 jaar? Dan is het belangrijk om niet alleen naar de rente te kijken. Ook de voorwaarden, de resterende hypotheekschuld en uw mogelijkheden om de lening later af te lossen of te vernieuwen spelen een rol.
Wat betekent 10 jaar rentevast?
Bij een rentevaste periode van 10 jaar staat het rentepercentage gedurende die periode vast. Uw hypotheekrente verandert dus niet wanneer de marktrente tussentijds stijgt of daalt. Na afloop van de rentevaste periode krijgt u een nieuw renteaanbod. De rente kan dan hoger of lager zijn dan uw huidige rente.
De rentevaste periode zegt niets over de looptijd van de hypotheek. Een hypotheek kan bijvoorbeeld nog twintig jaar lopen, terwijl de rente daarvan de komende tien jaar vaststaat.
Hoe werkt een aflossingsvrije hypotheek?
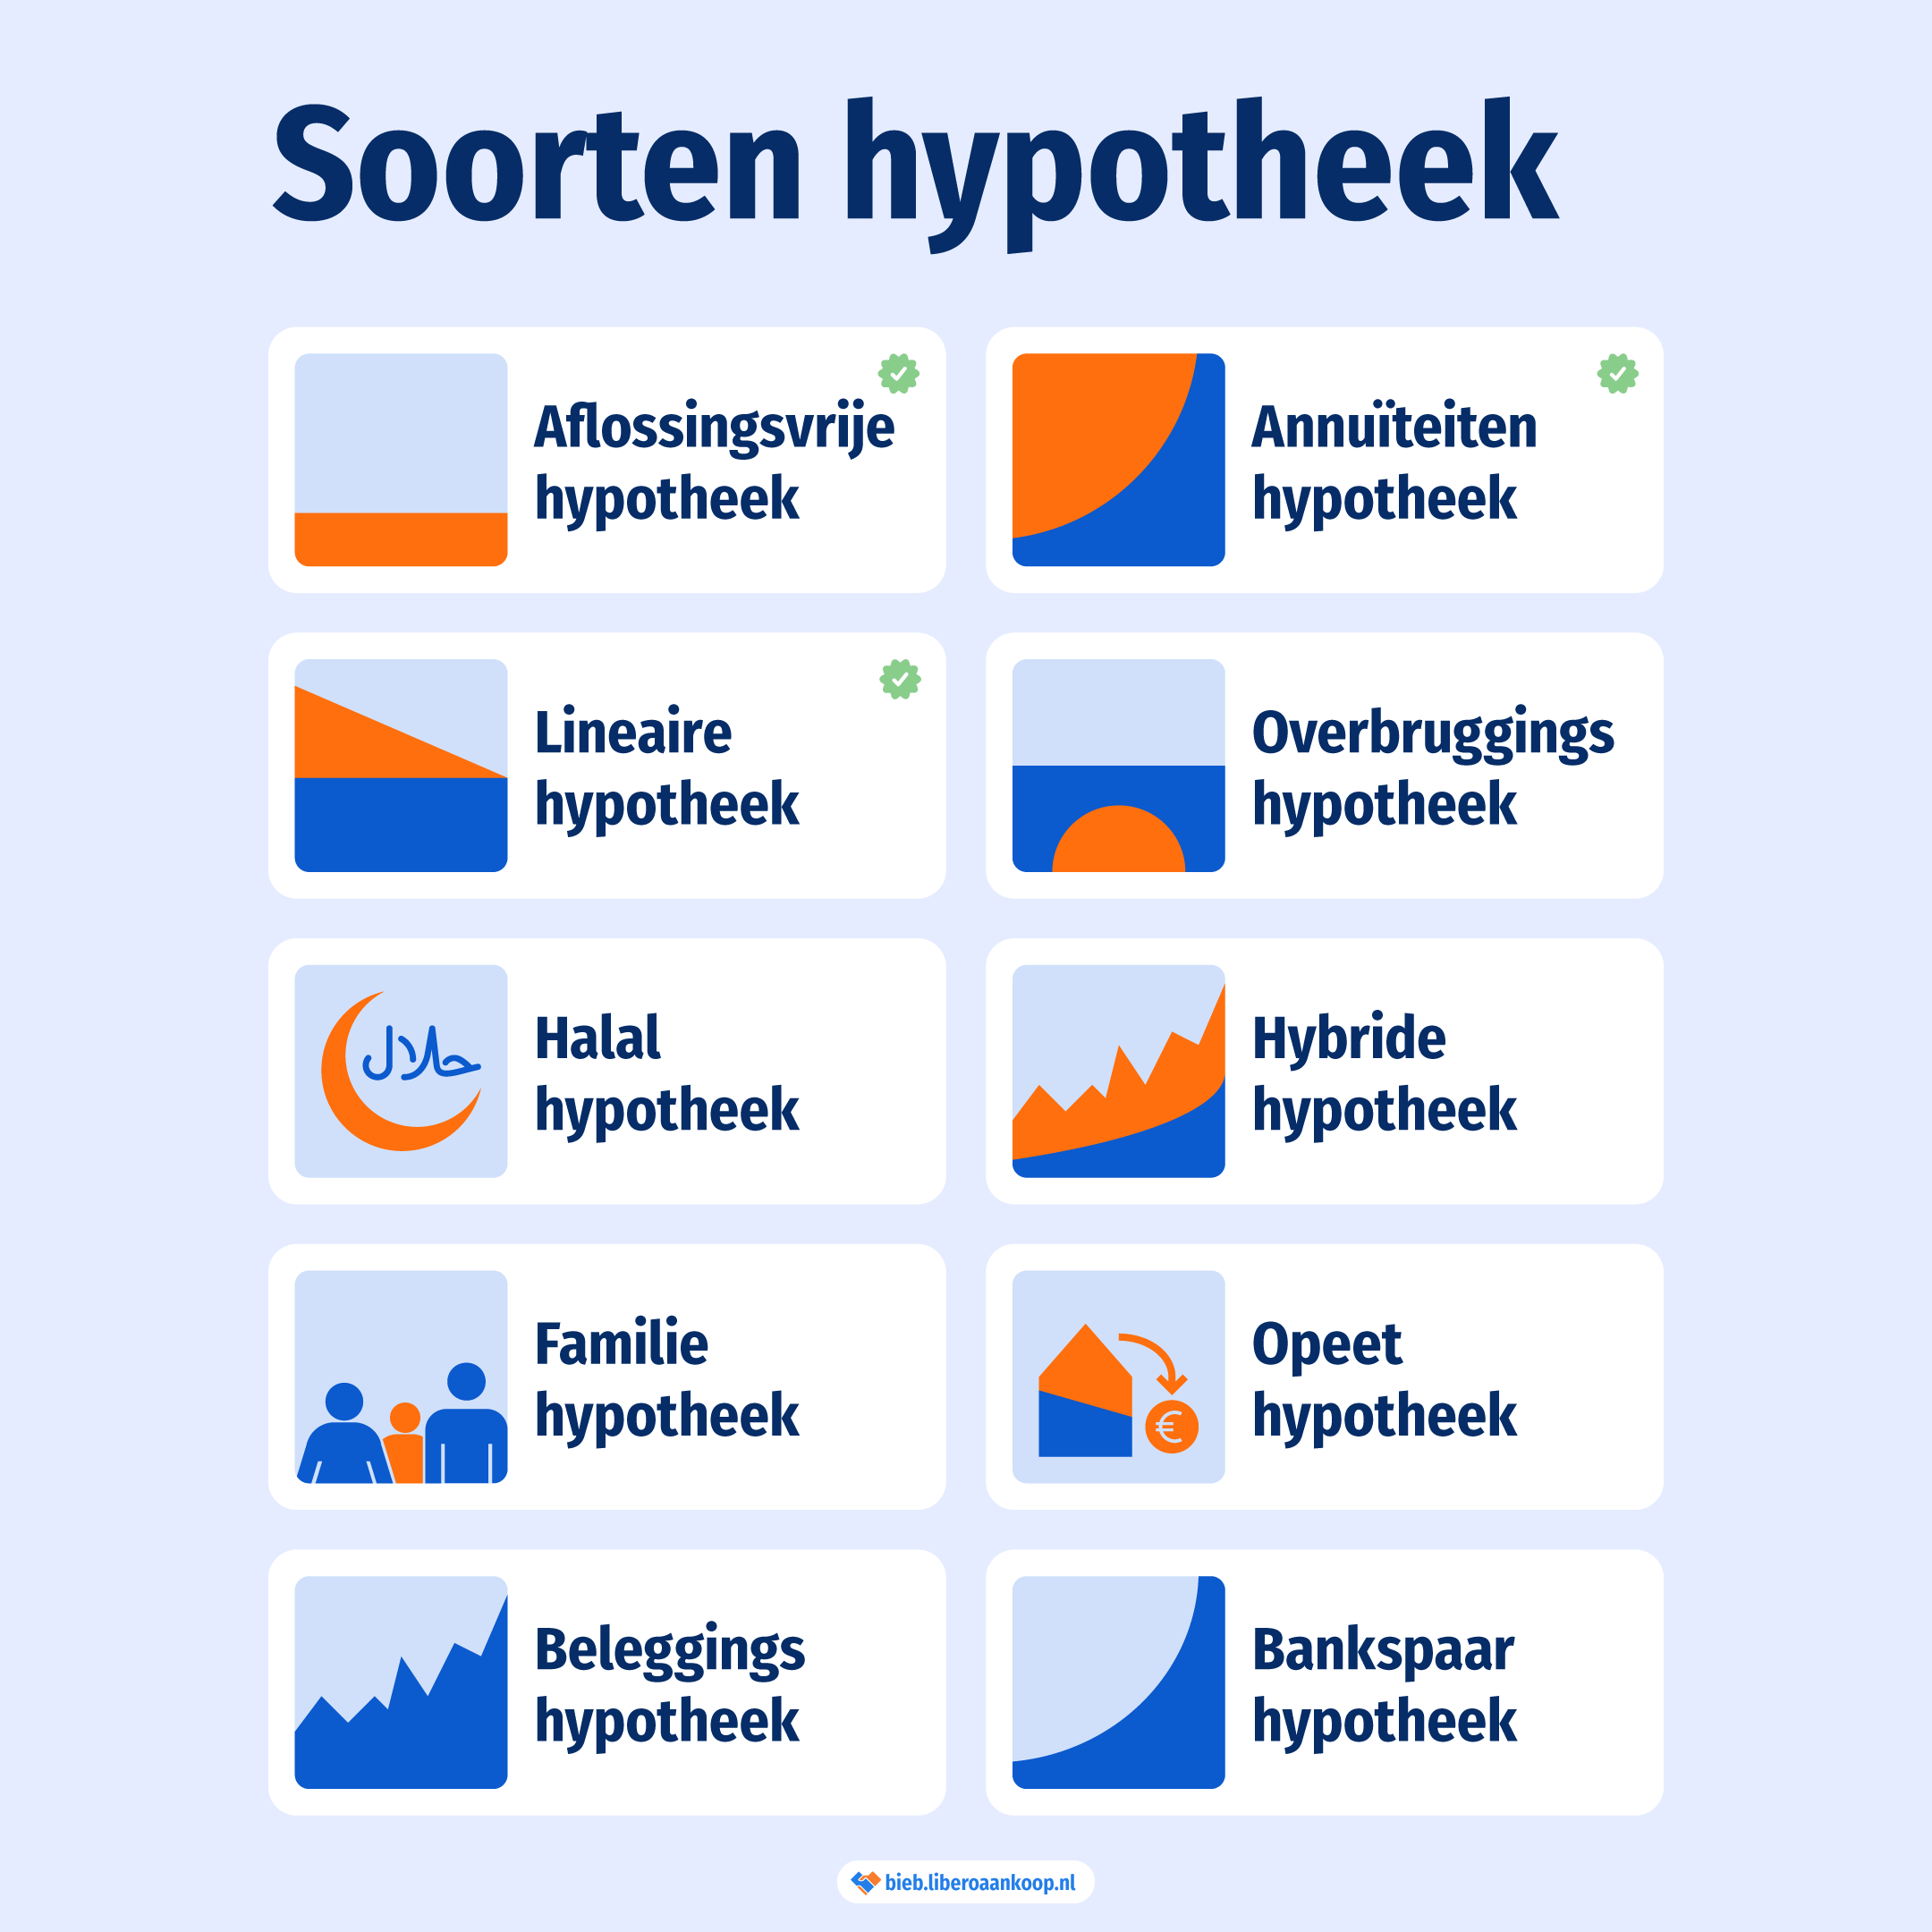
Bij een aflossingsvrije hypotheek betaalt u tijdens de looptijd doorgaans rente over de lening, maar lost u de hoofdsom niet volgens een vast schema af. Daardoor zijn de maandlasten vaak lager dan bij een annuïtaire of lineaire hypotheek met hetzelfde leenbedrag en rentepercentage.
De schuld blijft echter bestaan. Aan het einde van de looptijd moet u de lening terugbetalen, bijvoorbeeld met spaargeld, de opbrengst van de verkoop van uw woning of door de hypotheek opnieuw te financieren. Dat laatste is niet gegarandeerd: uw inkomen, woningwaarde en de acceptatievoorwaarden van de geldverstrekker kunnen tegen die tijd anders zijn.
Waar hangt de Rabobank-hypotheekrente van af?
Er is niet één vast rentepercentage voor iedere klant. De actuele rente die Rabobank aanbiedt, kan onder meer afhangen van:
- de gekozen rentevaste periode;
- de verhouding tussen de hypotheek en de marktwaarde van de woning;
- of u in aanmerking komt voor Nationale Hypotheek Garantie (NHG);
- de hypotheekvorm en de voorwaarden van de lening;
- de actuele rentetarieven en eventuele kortingen of opslagen.
Rentetarieven veranderen regelmatig. Controleer daarom de actuele rente en voorwaarden rechtstreeks bij Rabobank of via een hypotheekadviseur. Een rentepercentage in een oud artikel of een eerdere offerte hoeft niet meer actueel te zijn.
Hoeveel mag u aflossingsvrij lenen?
De mogelijkheden voor een aflossingsvrije hypotheek zijn afhankelijk van de acceptatiecriteria van de geldverstrekker en uw persoonlijke situatie. Geldverstrekkers hanteren doorgaans grenzen voor het deel van de woningwaarde dat aflossingsvrij mag worden gefinancierd. De precieze grens en voorwaarden kunnen verschillen en kunnen veranderen.
Ook uw inkomen, bestaande hypotheek en eventuele andere financiële verplichtingen worden meegewogen. Vraag Rabobank of een onafhankelijke hypotheekadviseur hoeveel u in uw situatie aflossingsvrij kunt lenen.
Let op de hypotheekrenteaftrek
Voor nieuwe hypotheken die vanaf 1 januari 2013 zijn afgesloten, geldt in het algemeen dat u alleen hypotheekrente kunt aftrekken als u de lening binnen de wettelijke termijn ten minste annuïtair of lineair aflost. Een nieuw aflossingsvrij leningdeel geeft daarom doorgaans geen recht op hypotheekrenteaftrek.
Voor bepaalde bestaande hypotheekschulden kunnen overgangsregels gelden. De fiscale behandeling hangt af van uw persoonlijke omstandigheden en de geschiedenis van uw hypotheek. Laat dit controleren door een belastingadviseur of hypotheekadviseur.
Voordelen en aandachtspunten
Mogelijke voordelen
- De maandlasten kunnen lager zijn dan bij een hypotheekdeel waarop u maandelijks aflost.
- Een rentevaste periode van 10 jaar biedt tijdelijk zekerheid over het rentepercentage.
- De hypotheek kan passen bij bepaalde financiële plannen, mits de resterende schuld beheersbaar blijft.
Belangrijke aandachtspunten
- De hoofdsom wordt niet vanzelf kleiner.
- U moet een plan hebben om de schuld op termijn terug te betalen.
- Na tien jaar kan de rente veranderen en kunnen uw maandlasten stijgen.
- Een nieuwe hypotheek of verlenging is later afhankelijk van uw financiële situatie en de voorwaarden van dat moment.
- De fiscale aftrekbaarheid is niet vanzelfsprekend, zeker niet bij een nieuw aflossingsvrij leningdeel.
Is 10 jaar vast aflossingsvrij geschikt voor u?
Een aflossingsvrije hypotheek met 10 jaar rentevast kan voor sommige huishoudens aansluiten bij hun plannen, maar de lagere maandlasten vertellen niet het hele verhaal. Vergelijk de totale kosten, de voorwaarden en uw resterende schuld. Bespreek ook hoe u de hypotheek aan het einde van de looptijd kunt terugbetalen en wat er gebeurt als de rente na tien jaar stijgt.
Vraag voor een actueel renteaanbod en een beoordeling van uw mogelijkheden advies aan Rabobank of een hypotheekadviseur. De informatie op deze pagina is algemeen en vervangt geen persoonlijk financieel of fiscaal advies.
Voordelen van Rabobank 10 Jaar Vast Aflossingsvrije Hypotheekrente
- Rente staat 10 jaar vast.
- Biedt tijdelijk voorspelbare rentelasten.
- Beschermt tegen rentestijgingen tijdens de rentevaste periode.
- Aflossingsvrij kan zorgen voor lagere maandlasten.
- Geeft financiële ruimte voor andere doelen.
- Maakt woonlasten makkelijker te plannen.
- Kan passen bij voldoende eigen vermogen.
- Rabobank biedt inzicht in actuele hypotheekopties.
- Een adviseur kan helpen de voorwaarden te vergelijken.
Vijf Nadelen van Rabobank Hypotheekrente 10 Jaar Vast Aflossingsvrij
- De aflossingsvrije schuld blijft bestaan.
- Na 10 jaar kan de rente stijgen.
- Nieuwe aflossingsvrije leningen geven meestal geen recht op hypotheekrenteaftrek.
- Een nieuwe hypotheek na afloop is niet gegarandeerd.
- Rabobanks rente en voorwaarden kunnen veranderen.
Rente staat 10 jaar vast.
Bij een aflossingsvrije hypotheek van Rabobank met een rentevaste periode van 10 jaar blijft uw rentepercentage gedurende die periode gelijk. Daardoor weet u waar u aan toe bent en kunt u uw rentelasten beter plannen, ook als de marktrente tussentijds stijgt. Houd er wel rekening mee dat na afloop van de tien jaar een nieuw rentepercentage geldt, dat hoger of lager kan uitvallen.
Biedt tijdelijk voorspelbare rentelasten.
Met een hypotheekrente bij Rabobank die 10 jaar vaststaat, blijft het rentepercentage gedurende die periode gelijk. Daardoor zijn uw rentelasten tijdelijk beter voorspelbaar en bent u beschermd tegen rentestijgingen. Dat geeft meer houvast bij het plannen van uw maandelijkse uitgaven. Houd er wel rekening mee dat uw rente na afloop van de rentevaste periode kan veranderen.
Beschermt tegen rentestijgingen tijdens de rentevaste periode.
Met een rentevaste periode van 10 jaar weet u gedurende die tijd waar u aan toe bent: uw hypotheekrente blijft gelijk, ook als de marktrente stijgt. Zo bent u tijdelijk beschermd tegen rentestijgingen en blijft uw rentelast voorspelbaar. Dat kan helpen bij het plannen van uw maandelijkse uitgaven, al kunnen de voorwaarden en totale hypotheeklasten per situatie verschillen.
Aflossingsvrij kan zorgen voor lagere maandlasten.
Een mogelijk voordeel van een aflossingsvrije hypotheek bij Rabobank is dat u tijdens de looptijd doorgaans geen vaste aflossingen betaalt. Daardoor kunnen uw maandlasten lager zijn dan bij een hypotheekvorm waarbij u elke maand een deel van de lening terugbetaalt. Houd er wel rekening mee dat de hypotheekschuld hierdoor niet vanzelf afneemt en u de lening later alsnog moet terugbetalen.
Geeft financiële ruimte voor andere doelen.
Een aflossingsvrije hypotheek met een rentevaste periode van 10 jaar kan financiële ruimte bieden voor andere doelen. Omdat u tijdens de looptijd doorgaans niet maandelijks op de hoofdsom aflost, kunnen de maandlasten lager zijn dan bij een hypotheekvorm waarbij u wel aflost. Het verschil kunt u mogelijk gebruiken voor bijvoorbeeld onderhoud aan uw woning, sparen of andere uitgaven. Houd er wel rekening mee dat de hypotheekschuld blijft staan en u op termijn een plan nodig heeft om die terug te betalen.
Maakt woonlasten makkelijker te plannen.
Met een hypotheekrente die 10 jaar vaststaat, blijft uw rentepercentage gedurende die periode gelijk. Daardoor veranderen uw bruto rentelasten niet door tussentijdse schommelingen op de rentemarkt en kunt u uw woonlasten makkelijker plannen. Bij een aflossingsvrij leningdeel lost u doorgaans niet periodiek af, wat de maandlasten overzichtelijk kan houden. Houd er wel rekening mee dat belastingen, verzekeringen, eventuele andere hypotheekdelen en de rente na afloop van de rentevaste periode uw totale woonlasten kunnen beïnvloeden.
Kan passen bij voldoende eigen vermogen.
Een aflossingsvrije hypotheek met 10 jaar vaste rente kan passen bij uw situatie als u voldoende eigen vermogen heeft om de openstaande schuld later geheel of gedeeltelijk af te lossen. Denk bijvoorbeeld aan spaargeld, beleggingen of verwachte opbrengsten uit de verkoop van uw woning. Houd er wel rekening mee dat de waarde van beleggingen kan schommelen en dat uw financiële situatie kan veranderen. Maak daarom vooraf een realistisch aflossingsplan en bespreek dit met Rabobank of een hypotheekadviseur.
Rabobank biedt inzicht in actuele hypotheekopties.
Rabobank biedt inzicht in actuele hypotheekopties, zodat u verschillende mogelijkheden voor een aflossingsvrije hypotheek met een rentevaste periode van 10 jaar kunt bekijken. Door de beschikbare rentes en voorwaarden naast elkaar te zetten, krijgt u een beter beeld van welke optie mogelijk bij uw financiële situatie past. Controleer altijd de actuele informatie en bespreek de gevolgen van het aflossingsvrije deel met een hypotheekadviseur.
Een adviseur kan helpen de voorwaarden te vergelijken.
Een hypotheekadviseur kan de voorwaarden van een aflossingsvrije hypotheek met 10 jaar rentevast bij Rabobank vergelijken met andere mogelijkheden. Daarbij kijkt de adviseur niet alleen naar de rente, maar ook naar zaken zoals eventuele kortingen, kosten, aflosmogelijkheden en wat er gebeurt wanneer de rentevaste periode afloopt. Zo krijgt u beter inzicht in welke hypotheek past bij uw financiële situatie en toekomstplannen.
De aflossingsvrije schuld blijft bestaan.
Een belangrijk aandachtspunt van een aflossingsvrije hypotheek is dat de schuld niet vanzelf kleiner wordt. U betaalt doorgaans rente, maar lost de hoofdsom niet volgens een vast schema af. Daardoor blijft het volledige bedrag openstaan en moet u op termijn zelf voor terugbetaling zorgen, bijvoorbeeld met spaargeld of de verkoopopbrengst van uw woning. Houd er ook rekening mee dat herfinancieren aan het einde van de looptijd niet vanzelfsprekend is en afhangt van uw financiële situatie en de voorwaarden van dat moment.
Na 10 jaar kan de rente stijgen.
Een belangrijk aandachtspunt bij een aflossingsvrije hypotheek met 10 jaar vaste rente is dat de rente na die periode kan stijgen. Rabobank doet dan een nieuw renteaanbod op basis van de actuele tarieven en voorwaarden. Als de rente hoger uitvalt, kunnen uw maandelijkse rentelasten toenemen, terwijl de hypotheekschuld zelf niet automatisch is afgelost. Houd daarom rekening met mogelijke rentestijgingen en onderzoek vooraf of uw budget hogere maandlasten kan opvangen.
Nieuwe aflossingsvrije leningen geven meestal geen recht op hypotheekrenteaftrek.
Een belangrijk aandachtspunt bij een nieuwe aflossingsvrije hypotheek is dat de rente doorgaans niet aftrekbaar is van de belasting. Voor nieuwe hypotheekleningen geldt meestal dat u alleen recht op hypotheekrenteaftrek heeft als u de lening binnen de wettelijke termijn annuïtair of lineair aflost. Daardoor kan een aflossingsvrije hypotheek bij Rabobank met een rentevaste periode van 10 jaar na belastingheffing minder voordelig uitpakken dan u op basis van de bruto maandlasten verwacht. De fiscale behandeling hangt af van uw persoonlijke situatie; laat die daarom controleren door een hypotheek- of belastingadviseur.
Een nieuwe hypotheek na afloop is niet gegarandeerd.
Een belangrijk aandachtspunt bij een aflossingsvrije hypotheek met een rentevaste periode van 10 jaar is dat een nieuwe hypotheek na afloop niet gegarandeerd is. Wilt u de resterende schuld dan opnieuw financieren, dan beoordeelt de geldverstrekker uw situatie opnieuw. Uw inkomen, leeftijd, woningwaarde en de dan geldende acceptatievoorwaarden kunnen ervoor zorgen dat u minder kunt lenen of geen nieuwe hypotheek krijgt. Denk daarom ruim op tijd na over hoe u de schuld wilt terugbetalen en vraag advies over passende mogelijkheden.
Rabobanks rente en voorwaarden kunnen veranderen.
Een belangrijk aandachtspunt is dat de rente en voorwaarden van Rabobank kunnen veranderen. Het rentepercentage dat nu geldt, is mogelijk niet beschikbaar wanneer u later een hypotheek afsluit of uw rentevaste periode afloopt. Ook kunnen voorwaarden voor bijvoorbeeld aflossen of verlengen wijzigen. Controleer daarom altijd het actuele aanbod en bekijk wat een rentewijziging na tien jaar voor uw maandlasten kan betekenen.