Execution only hypotheek: zelf uw hypotheek regelen
Bij een execution only hypotheek kiest u zelf een hypotheek en regelt u de aanvraag zonder persoonlijk hypotheekadvies. Dat kan aantrekkelijk zijn als u al goed weet wat u nodig heeft en kosten wilt besparen. Maar zonder adviseur bent u ook zelf verantwoordelijk voor belangrijke keuzes en het controleren van de gevolgen. In dit artikel leest u hoe execution only werkt, wat de voordelen en risico’s zijn en voor wie deze aanpak geschikt kan zijn.
Wat is een execution only hypotheek?
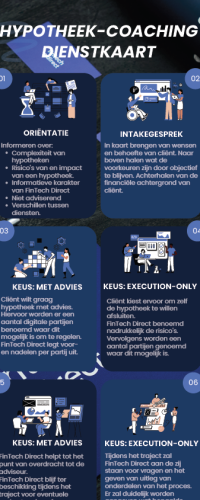
Bij execution only krijgt u geen advies over welke hypotheek het beste past bij uw situatie. U kiest zelf de hypotheekvorm, rentevaste periode en andere voorwaarden. Ook verzamelt u de benodigde documenten en dient u de aanvraag in bij de geldverstrekker.
De geldverstrekker beoordeelt vervolgens of u aan de voorwaarden voldoet en of de hypotheek kan worden verstrekt. De beoordeling van uw aanvraag is geen persoonlijk financieel advies. De precieze werkwijze verschilt per aanbieder.
Hoe werkt het aanvragen?
- Breng uw financiële situatie in kaart. Denk aan uw inkomen, uitgaven, spaargeld, eventuele schulden en toekomstplannen.
- Vergelijk hypotheken en voorwaarden. Kijk niet alleen naar de rente, maar ook naar bijvoorbeeld de voorwaarden bij extra aflossen, verhuizen of het meenemen van de rente.
- Doe de kennis- en ervaringstoets. Veel geldverstrekkers vragen u om aan te tonen dat u voldoende kennis heeft om zelfstandig een hypotheek te kiezen. De vorm en uitkomst van deze toets verschillen per aanbieder.
- Verzamel de documenten. Welke stukken nodig zijn, hangt af van uw situatie. Denk bijvoorbeeld aan inkomensgegevens, informatie over uw woning en gegevens over bestaande financiële verplichtingen.
- Dien de aanvraag in en houd de voortgang bij. U bent zelf verantwoordelijk voor het aanleveren van de juiste informatie en het tijdig beantwoorden van vragen.
De voordelen van execution only
- Mogelijk lagere advieskosten: omdat u geen persoonlijk hypotheekadvies ontvangt, kunnen de kosten lager zijn dan bij een adviestraject. Controleer altijd welke afsluit- en bijkomende kosten gelden.
- Zelf de regie: u bepaalt zelf welke hypotheek u aanvraagt en welke voorwaarden voor u belangrijk zijn.
- Kan passen bij ervaren hypotheekklanten: als u de hypotheekmarkt goed kent en uw financiële situatie overzichtelijk is, kan zelfstandig regelen een passende optie zijn.
De risico’s en aandachtspunten
Een hypotheek is een langdurige financiële verplichting. Een keuze die op het eerste gezicht voordelig lijkt, kan later minder goed aansluiten op uw leven. U moet bijvoorbeeld zelf beoordelen hoeveel financiële ruimte u nodig heeft, hoe lang u de rente wilt vastzetten en welke risico’s u kunt dragen.
Let ook op de totale kosten en voorwaarden. Een lagere rente betekent niet automatisch dat een hypotheek voor u de beste keuze is. Denk onder meer aan eventuele kosten voor advies of bemiddeling, taxatie, notaris en Nationale Hypotheek Garantie (NHG), als die van toepassing zijn. Controleer per aanbieder welke kosten u betaalt en welke diensten daarvoor worden geleverd.
Bij execution only ontbreekt een adviseur die uw situatie integraal beoordeelt en u wijst op mogelijke alternatieven. Twijfelt u over een hypotheekvorm, uw maximale leencapaciteit of de gevolgen van veranderingen in uw inkomen? Dan kan professioneel advies helpen om de opties en risico’s goed te vergelijken.
Voor wie is execution only geschikt?
Execution only kan geschikt zijn voor mensen die voldoende kennis en ervaring hebben, hun financiële situatie goed begrijpen en zelfstandig verschillende hypotheekaanbiedingen kunnen vergelijken. Het kan bijvoorbeeld interessant zijn als u eerder een hypotheek heeft afgesloten en precies weet welke kenmerken voor u belangrijk zijn.
Deze route is mogelijk minder geschikt als u voor het eerst een woning koopt, een complexe inkomenssituatie heeft of twijfelt over de gevolgen van de hypotheek op lange termijn. Ook bij bijvoorbeeld zelfstandig ondernemerschap, een scheiding, een combinatie van verschillende inkomensbronnen of plannen om binnenkort minder te gaan werken, kunnen de keuzes ingewikkelder zijn.
Execution only of hypotheekadvies?
Het belangrijkste verschil is de begeleiding. Bij execution only maakt u zelf de keuzes en regelt u de aanvraag. Bij hypotheekadvies bespreekt een adviseur uw persoonlijke situatie en krijgt u advies over mogelijke hypotheekoplossingen. Welke optie passend is, hangt af van uw kennis, ervaring, situatie en behoefte aan begeleiding.
Vergelijk bij het kiezen niet alleen de kosten, maar ook wat u daarvoor terugkrijgt. Vraag na of een aanbieder uitsluitend de aanvraag verwerkt of ook bepaalde onderdelen begeleidt. De precieze dienstverlening en voorwaarden kunnen per partij verschillen.
Goed voorbereid aan de slag
Wilt u een execution only hypotheek aanvragen? Neem dan de tijd om uw financiële situatie en toekomstplannen zorgvuldig te bekijken. Vergelijk de rente én de voorwaarden, controleer alle kosten en zorg dat u begrijpt welke verantwoordelijkheden bij u liggen. Bij twijfel kan een onafhankelijk gesprek met een hypotheekadviseur duidelijk maken of zelfstandig regelen bij uw situatie past.
Let op: de mogelijkheden, voorwaarden en kosten verschillen per geldverstrekker en kunnen veranderen. Controleer daarom altijd de actuele informatie bij de aanbieder voordat u een hypotheek aanvraagt.